


Rio Tinto PLC (RIO) 주식 움직였습니다 하락 3.15%에 11월16일: 전체 분석


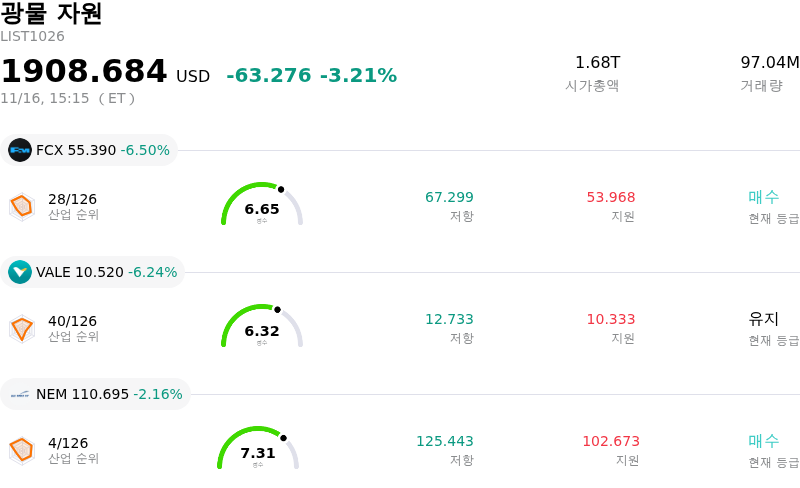
Rio Tinto PLC (RIO) 종목은 3.15% 하락하여 움직였습니다. 광물 자원 업종은 3.21% 하락했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Freeport-McMoRan Inc (FCX) 하락 6.50%, Vale SA (VALE) 하락 6.24%, Newmont Corporation (NEM) 하락 2.16%입니다.
오늘 Rio Tinto PLC(RIO) 주가 하락의 요인은 무엇인가요?
중국 수요에 대한 지속적인 우려로 벤치마크 철광석 선물과 산업용 금속 가격이 하락하면서 리오틴토는 뚜렷한 매도 압력을 받았다. 리오틴토는 기초 수익과 현금 창출의 대부분을 서호주 해상 운송 철광석 사업에 의존하고 있어, 제철소 마진 악화나 중국 부동산 및 인프라 부문의 활동 둔화는 즉각 매출 전망을 압박한다. 최근 발표된 산업 지표와 높은 항구 재고 수준은 단기 수요 둔화 전망을 강화하며 주요 다각화 광산 기업에 대한 투자 심리를 위축시켰다.
달러화 강세 또한 천연자원 부문 전반에 부담을 가중시켰다. 달러화 표시 원자재 가격이 글로벌 구매자들에게 상대적으로 비싸지면서 구리, 알루미늄 등 비철금속 전반의 약세를 촉발했다. 아울러 시장 참여자들은 시만두(Simandou)와 같은 초대형 프로젝트에 대한 장기적 투자 약정과 고품위 구리 자산의 지속적인 확장을 포함해, 이 거대 광산 기업의 성장 전략에 수반되는 자본 집약도를 면밀히 살피고 있다. 글로벌 에너지 전환에 대한 장기적 익스포저를 확보하는 데 필수적이기는 하나, 경직적인 광산 원가 인플레이션과 변동성 높은 실현 가격 흐름 속에서 이러한 대규모 자본 집약적 프로그램은 중기적 운영 및 실행 리스크를 수반한다.
기관 투자자 관점에서 이번 장의 약세는 거시경제 불확실성 속에서 경기순환 원자재 섹터에서 빠져나가는 방어적 순환매를 반영한다. 기관 자산배분가들이 배당 지속 가능성과 잉여현금흐름 창출을 면밀히 주시하고 있는 상황에서, 단기적인 원자재 가격 조정은 대형 광산주 익스포저에 대한 체계적 디리스킹(위험 축소)과 전술적 비중 축소를 빈번히 유발한다. 향후 리오틴토의 주가 흐름은 중국 재정 부양책의 신뢰도, 동절기 철강 생산 규율, 실물 철광석 교역 흐름의 안정화 여부에 의해 주로 좌우될 전망이다.
Rio Tinto PLC(RIO) 기술 분석
기술적으로 Rio Tinto PLC (RIO) 종목은 MACD (12,26,9) 값이 0.369이며, 이는 중립 신호를 나타냅니다. 33.618의 상대강도지수 값은 중립 상태를 시사하고, 98.091의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Rio Tinto PLC(RIO) 펀더멘털 분석
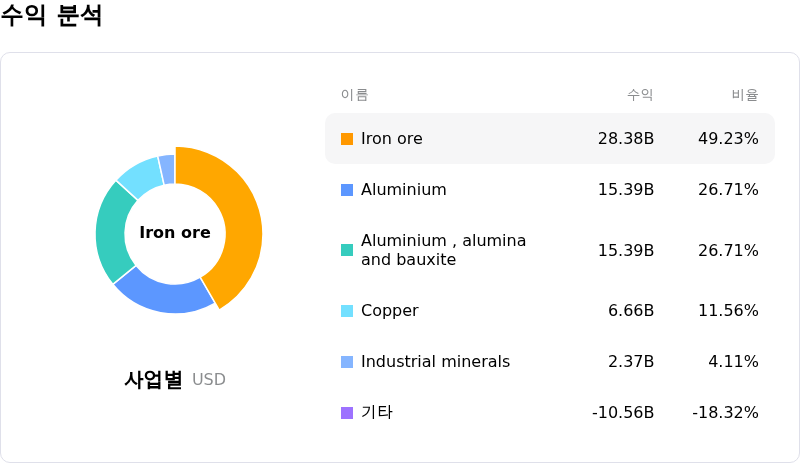
Rio Tinto PLC (RIO)는 광물 자원 산업에 속하며 최신 연간 수익은 $57.64B이며, 산업 내에서 3위를 차지하고 있습니다. 순이익은 $9.97B이며, 산업 내에서 1위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $97.65, 최고가는 $117.00, 최저가는 $68.00입니다.
Rio Tinto PLC(RIO) 더 자세히 보기
기업 고유 리스크:
- 오유 톨고이 운영 차질: 몽골 오유 톨고이 지하 구리 광산에서 최근 발생한 지진 활동과 국지적 낙석으로 조업이 중단되면서, 회사의 핵심 성장 자산에 대한 안전 관련 가동 중단 및 단기 구리 생산 목표의 하방 리스크를 둘러싼 기관의 우려가 다시 촉발되었습니다.
- 철광석 가격 하락 압력 및 중국 수요 악화: 중국 제철소의 수요 부진, 악화된 제철 마진, 높은 항만 재고 수준이 철광석 벤치마크 가격을 수개월 만의 최저 수준으로 계속 끌어내리면서, 리오 틴토의 핵심 현금 창출원인 필바라 사업장 전반에 심각한 마진 압박을 초래할 위험이 커지고 있습니다.
- 레졸루션 코퍼 인허가 및 실행 교착 상태: 애리조나주 레졸루션 코퍼 합작 법인에 대한 지속적인 자본 투입은 미해결 규제 장벽과 아메리카 원주민 단체의 지속적인 법적 반대에 직면해 있으며, 2030년대 중반까지 생산 기여가 전혀 없어 수익성에 기여하지 못하는 고위험 개발 사업에 대차대조표상의 자본이 묶여 있는 실정입니다.
- 구조적 비용 상승 및 자산 매각 규제 장벽: 애널리스트들은 장기 전력 구매 계약 및 운영 탈탄소화와 연계된 톤당 운영 비용 상승 압박을 지적하는 한편, 다수 관할 당국의 규제 승인 문제로 계획된 인프라 자산 매각이 지연될 수 있는 실행 리스크도 함께 강조하고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.