


Qualcomm Inc (QCOM) 주식 움직였습니다 하락 3.85%에 11월13일: 핵심 원인 공개


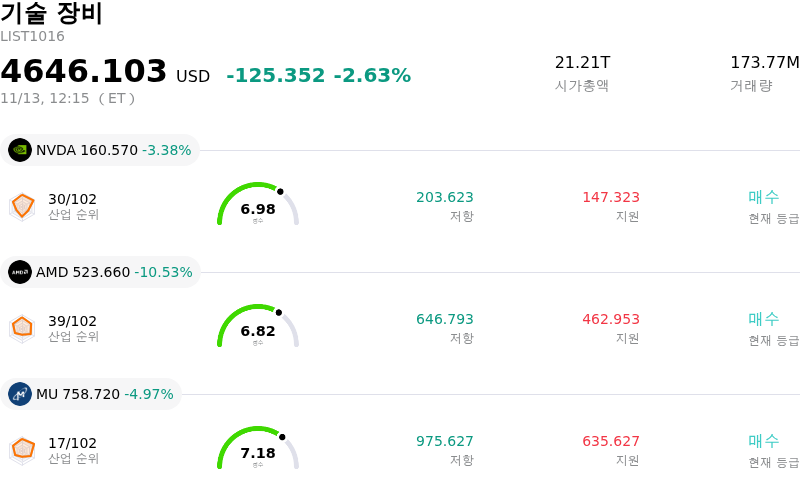
Qualcomm Inc (QCOM) 종목은 3.85% 하락하여 움직였습니다. 기술 장비 업종은 2.63% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 NVIDIA Corp (NVDA) 하락 3.45%, Advanced Micro Devices Inc (AMD) 하락 10.53%, Micron Technology Inc (MU) 하락 4.88%입니다.
오늘 Qualcomm Inc(QCOM) 주가 하락의 요인은 무엇인가요?
퀄컴은 소비자 하드웨어 수요를 둘러싼 지속적인 펀더멘털 의구심과 더불어 반도체주 전반의 동반 후퇴로 인해 이날 거래 세션에서 두드러진 하방 압력을 받았다. 광범위한 거시경제적 복합 변수와 금리 전망 재조정으로 기관 투자자들이 경기순환형 반도체 제조업체에 대한 익스포저를 축소함에 따라 고베타 기술주 전반의 위험 선호 심리가 악화되었다. 또한 특히 해외 유통 채널을 중심으로 글로벌 스마트폰 교체 주기에 대한 신중론이 제기되며 스마트폰 의존도가 높은 부품 공급업체에 대한 투자 심리를 크게 짓눌렀다.
이러한 거시경제적 역풍에 더해 경쟁 구도 및 중기적 고객 집중도를 둘러싼 지속적인 우려도 부담을 가중시키고 있다. 시장 참여자들은 애플의 점진적인 자체 셀룰러 모뎀 전환에 따른 잠재적 매출 감소를 지속적으로 주가에 반영하고 있으며, 이는 그동안 높은 수익성을 보였던 베이스밴드 라이선스 및 부품 공급 채널을 위축시킬 위험 요소다. 동시에 중상급 및 프리미엄 모바일 부문에서 미디어텍과 같은 경쟁사들의 공격적인 공세와 더불어 광범위한 Arm 컴퓨팅 생태계 내 지속적인 법적·아키텍처적 불확실성이 퀄컴의 밸류에이션 멀티플에 하방 압력을 가하고 있다.
퀄컴은 모바일을 넘어 차량용 디지털 섀시 시스템, 기업용 IoT, AI 지원 PC 프로세서 등으로 사업 영역을 적극 확장하고 있으나, 이러한 다각화 전략은 핵심 스마트폰 출하량의 주기적 둔화를 완전히 상쇄할 만한 규모에 아직 도달하지 못했다. 기관 자금 흐름 데이터에 따르면, 최근 향후 반도체 수요 전망에 대한 보수적인 수정이 이어지는 가운데 헤지펀드와 자산운용사들이 포지션을 축소한 것으로 나타났다. 소비자 기기 업그레이드 주기의 가속화에 대한 보다 명확한 증거가 나타나거나 비스마트폰 매출이 기존 주요 고객 전환에 따른 손실을 상쇄할 만큼 빠르게 확대되기 전까지는, 퀄컴 주가가 높아진 변동성과 제한적인 상승 모멘텀에 직면할 가능성이 크다.
Qualcomm Inc(QCOM) 기술 분석
기술적으로 Qualcomm Inc (QCOM) 종목은 MACD (12,26,9) 값이 1.023이며, 이는 중립 신호를 나타냅니다. 47.342의 상대강도지수 값은 중립 상태를 시사하고, 40.894의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Qualcomm Inc(QCOM) 미디어 보도
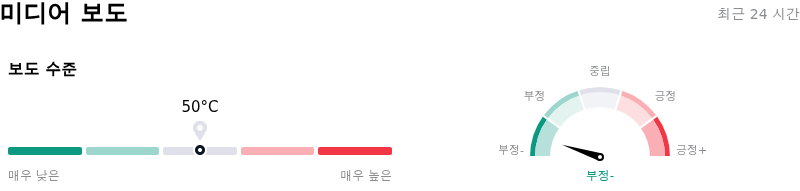
미디어 보도 측면에서 Qualcomm Inc (QCOM)는 보도 점수가 50이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 약세 구역에 있습니다.
Qualcomm Inc(QCOM) 펀더멘털 분석
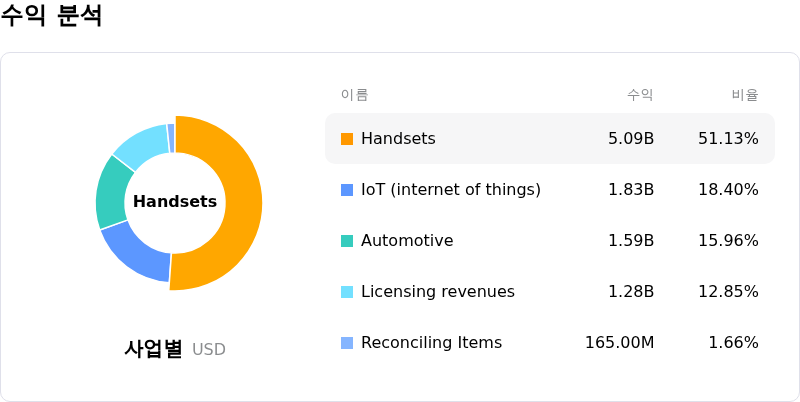
Qualcomm Inc (QCOM)는 기술 장비 산업에 속하며 최신 연간 수익은 $43.12B이며, 산업 내에서 7위를 차지하고 있습니다. 순이익은 $13.63B이며, 산업 내에서 6위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 보유 상태로 평가했으며, 목표 가격 평균은 $0.00, 최고가는 $0.00, 최저가는 $0.00입니다.
Qualcomm Inc(QCOM) 더 자세히 보기
기업 고유 리스크:
- 핸드셋 매출 위축 및 애플의 자체 조달: 전반적인 스마트폰 시장 부진과 애플의 자체 모뎀 전환 가속화로 인해 핵심 모바일 핸드셋 매출이 전년 동기 대비 26% 급감한 51억 4,000만 달러를 기록한 가운데, 2027 회계연도 1분기 가이던스에서도 전분기 대비 추가적인 감소세가 제시되었다.
- 데이터센터 램프업에 따른 마진 희석: 맞춤형 AI 데이터센터 램프업 비용에 따른 즉각적인 3%포인트 마진 희석에 제품 가격 인상폭을 웃도는 투입 원가 인플레이션이 겹치면서 영업마진이 급격히 압박받고 있으며, QCT EBT 마진 가이던스는 20%~22% 수준으로 하향 제시되었다.
- 구조조정 마찰 및 글로벌 인력 감축: 연간 영업활동현금흐름이 140억 달러에서 111억 달러로 감소하면서 구체적인 규모가 밝혀지지 않은 글로벌 인력 감축을 단행하게 되었으며, 이는 실행 리스크와 잠재적 구조조정 비용, 주요 엔지니어링 거점에서의 노동 관련 규제 조사를 초래하고 있다.
- 기관 투자의견 하향 및 2027 회계연도 실적 압박: 지속적인 마진 압박과 단기 가시성 부족으로 애널리스트들의 투자의견 하향과 2027 회계연도 컨센서스 EPS 추정치 하향 조정(10.54달러에서 9.71달러)이 이어졌으며, 비(非)핸드셋 부문의 성장에도 불구하고 상승 여력이 제한되고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.