


Eli Lilly and Co (LLY) 주식 움직였습니다 상승 3.09%에 11월9일: 변동 원인


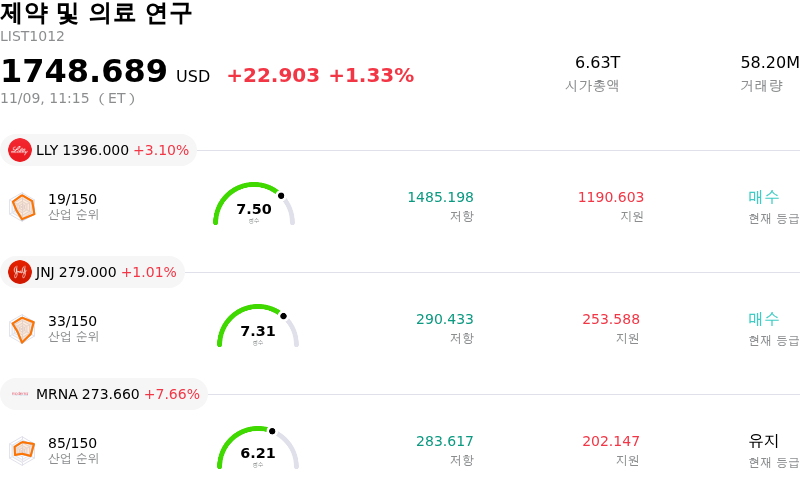
Eli Lilly and Co (LLY) 종목은 3.09% 상승하여 움직였습니다. 제약 및 의료 연구 업종은 1.33% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Eli Lilly and Co (LLY) 상승 3.10%, Johnson & Johnson (JNJ) 상승 1.02%, Moderna Inc (MRNA) 상승 7.66%입니다.
오늘 Eli Lilly and Co(LLY) 주가 상승의 요인은 무엇인가요?
일라이 릴리는 핵심 대사질환 포트폴리오의 지속적인 상업적 순풍과 차세대 파이프라인을 둘러싼 긍정적 투자 심리에 기관 투자자들이 우호적으로 반응하면서 오늘 견조한 상승 모멘텀을 나타냈다. 시장 참여자들은 빠르게 성장하는 비만 및 제2형 당뇨병 시장에서 일라이 릴리의 지배적인 입지를 계속해서 긍정적으로 평가하고 있으며, 해당 시장에서 티르제파타이드 기반 치료제에 대한 수요는 거시경제 전반의 불확실성 속에서도 견고하게 유지되고 있다.
주가를 뒷받침하는 핵심 촉매는 마운자로(Mounjaro)와 젭바운드(Zepbound)로 판매되는 티르제파타이드의 상업적 성장 여력이 지속적으로 확대되고 있다는 점이다. 보험 적용 범위의 확대와 함께 폐쇄성 수면무호흡증, 심혈관 위험 감소, 대사이상 관련 지방간염(MASH) 등 관련 동반질환에 대한 적응증 확대 진전은 장기적인 매출 가시성을 한층 강화했다. 이와 동시에 경구용 GLP-1 수용체 작용제 및 다중 인크레틴 후보물질 전반의 고무적인 파이프라인 진척 소식은 회사가 향후 10년 이상 치료제 시장의 리더십을 이어갈 수 있다는 투자자들의 신뢰를 공고히 했다.
운영 실행력 역시 강세론을 한층 뒷받침했다. 일라이 릴리는 제조 및 충전 설비에 적극적으로 자본을 지속 투입하여 기존의 공급 병목현상을 완화하고 글로벌 유통망 전반에서 제품 공급 능력을 개선했다. 이러한 제조 규모 확충은 경쟁 GLP-1 대안 약물에 맞서 기존 시장 점유율을 방어할 뿐만 아니라 바이오시밀러 및 후발 진입 기업에 높은 진입 장벽을 세운다. 이에 따라 증권사 애널리스트들은 대형 바이오제약 동종 기업군 대비 지속적인 영업 레버리지와 우수한 마진 확대를 지목하며 낙관적인 전망을 유지하고 있다.
포트폴리오 전략 관점에서 이번 상승세는 비경기순환적 현금흐름을 갖춘 초대형 성장 자산에 대한 기관 투자자들의 폭넓은 투자 수요를 반영한다. 선별적인 위험 감수가 두드러지는 환경 속에서 일라이 릴리는 헬스케어의 방어적 특성과 바이오테크 산업의 구조적 성장성을 결합한 가시성 높은 대표적인 복리 실적 성장주로 꼽힌다. 높은 밸류에이션 배수를 유지하려면 완벽한 임상 및 상업화 실행력이 지속적으로 요구되지만, 현재의 주가 흐름은 독보적인 성장성과 지속 가능한 경쟁 우위가 뒷받침하는 강력한 기관 지지세를 분명히 보여준다.
Eli Lilly and Co(LLY) 기술 분석
기술적으로 Eli Lilly and Co (LLY) 종목은 MACD (12,26,9) 값이 7.994이며, 이는 매수 신호를 나타냅니다. 66.251의 상대강도지수 값은 중립 상태를 시사하고, 29.174의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Eli Lilly and Co(LLY) 미디어 보도
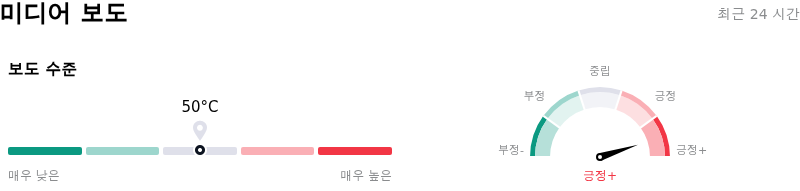
미디어 보도 측면에서 Eli Lilly and Co (LLY)는 보도 점수가 50이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 강세 구역에 있습니다.
Eli Lilly and Co(LLY) 펀더멘털 분석
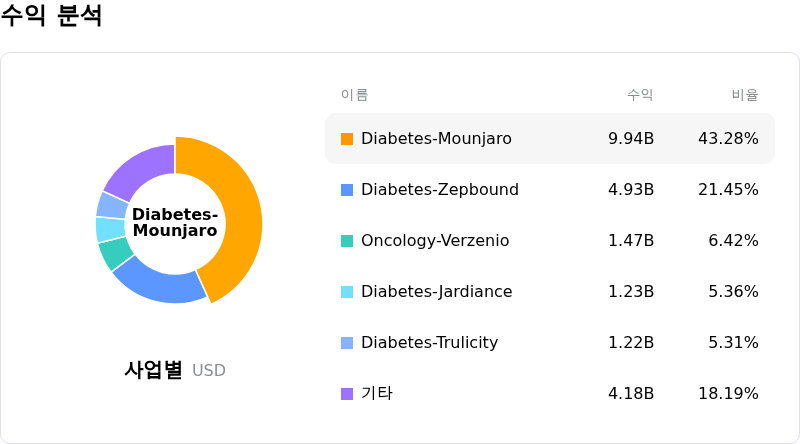
Eli Lilly and Co (LLY)는 제약 및 의료 연구 산업에 속하며 최신 연간 수익은 $65.18B이며, 산업 내에서 4위를 차지하고 있습니다. 순이익은 $20.64B이며, 산업 내에서 2위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $1438.09, 최고가는 $1690.00, 최저가는 $891.22입니다.
Eli Lilly and Co(LLY) 더 자세히 보기
기업 고유 리스크 요인:
- 순실현가격 하락: 최근 재무 공시와 애널리스트 분석에 따르면, 메디케어(Medicare)의 GLP-1 브리지 프로그램 등 할인 채널의 환자 등록 확대 여파로 전 세계 실현 가격이 15% 하락했고(해외 실현 가격은 29% 하락), 이에 따라 전체 판매량 확대에도 불구하고 심각한 마진 압박 역풍에 직면하고 있는 것으로 나타났다.
- 신규 치료제의 상업적 성과 부진: 일라이 릴리가 새로 출시한 경구용 비만 치료제 파운다요(Foundayo)의 매출은 1억 8,400만 달러에 그쳐 전망치인 2억 1,700만 달러를 밑돌며 시장 컨센서스를 하회했으며, 이는 경쟁 대사 질환 치료제 대비 초기 시장 안착의 어려움과 처방 증가세 둔화를 나타낸다.
- 높은 밸류에이션 멀티플의 취약성: 선행 순이익 기준 약 40~44배의 프리미엄 멀티플에서 거래되고 있는 가운데, 기관 애널리스트들은 2026년에 인식된 약 20억 달러 규모의 비경상적 매출이 2027년에 불리한 기저 부담을 초래하여, 유기적 판매량 성장이 둔화할 경우 주가가 멀티플 축소에 매우 취약해질 수 있다고 경고한다.
- 심각한 GLP-1 프랜차이즈 편중: 회사 전체 매출의 약 3분의 2가 핵심 인크레틴 포트폴리오(마운자로 및 젭바운드)에 의존하고 있는 가운데, 노보 노르디스크(Novo Nordisk)와의 복점 구도 속에서 가격 할인 압박이 거세지고 민간 보험사 및 고용주의 보험 급여 적용 반발이 커지면서 장기적인 매출 지속 가능성이 위협받고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.