


Lam Research Corp (LRCX) 주식 움직였습니다 하락 14.16%에 11월5일: 전체 분석


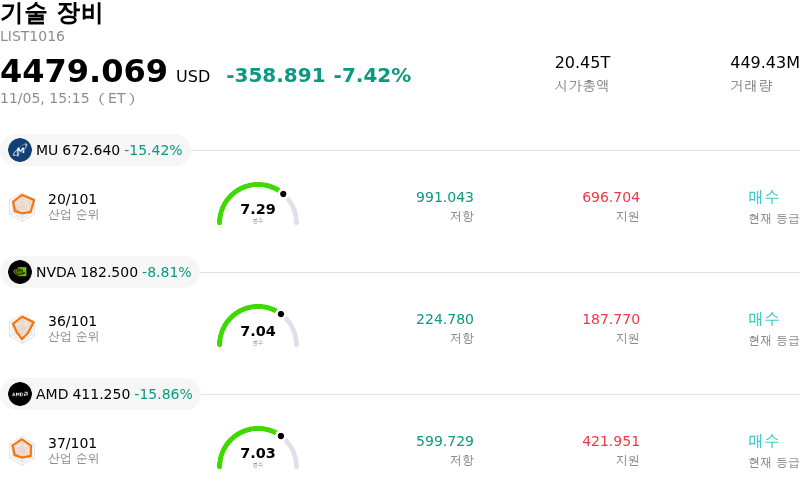
Lam Research Corp (LRCX) 종목은 14.16% 하락하여 움직였습니다. 기술 장비 업종은 7.42% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Micron Technology Inc (MU) 하락 15.16%, NVIDIA Corp (NVDA) 하락 8.64%, Advanced Micro Devices Inc (AMD) 하락 15.29%입니다.
오늘 Lam Research Corp(LRCX) 주가 하락의 요인은 무엇인가요?
램리서치는 신중한 선행 가이던스와 글로벌 웨이퍼 팹 장비 지출에 대한 지속적인 우려, 반도체 장비 부문의 지정학적 마찰 고조가 맞물리면서 장중 가파른 하향 조정을 겪었다. 첨단 메모리 및 파운드리·로직 제조 사이클 의존도가 높은 업계 풍향계인 램리서치는 기관 투자자들이 주요 반도체 제조사의 설비투자(CAPEX) 궤적을 재평가함에 따라 극심한 밸류에이션 멀티플 압박에 직면했다.
이번 매도세의 주요 원인은 메모리 부문, 특히 낸드(NAND) 및 레거시 D램의 수요 지표 둔화에 있다. 역사적으로 램리서치는 경쟁사 대비 메모리 지출에 대한 매출 익스포저가 높은 편이다. 주요 반도체 제조사들로부터 재고 소화 국면 장기화, 팹 증설 지연, 장비 반입 연기 등을 시사하는 발언이 나오면서 향후 출하 일정이 대대적으로 수정됐다. 이에 대응해 월가 리서치 부서들은 단기 매출총이익률 가정을 대폭 낮추고 12개월 목표주가를 하향 조정했으며, 이는 반도체 자본 장비 보유 지분에 대한 기관의 기계적인 위험 축소(디리스킹)를 유발했다.
주기적 역풍에 더해 지정학적 불확실성과 무역 정책 리스크도 가중되고 있다. 최근 몇 개 분기 동안 중국 본토를 비롯한 아시아·태평양 지역에서 발생한 매출이 전체 외형 성장의 핵심 축 역할을 해온 만큼, 수출 통제 체제와 기술 이전 제한에 대한 감시가 다시 강화되자 투자 심리가 흔들렸다. 첨단 식각 및 증착 장비에 대한 다자간 라이선스 규제가 강화될 조짐을 보이면서 기본 장비 인도뿐 아니라 수익성 높은 반복적 서비스 매출까지 위축될 위험이 커졌고, 이에 따라 해외 수주 잔고의 가시성도 흐려지고 있다.
거시경제적 역풍으로 인해 고베타 성장주에서 대규모 자금 유출이 촉발되면서 전반적인 시장 심리가 하락세를 더욱 악화시켰다. 반도체 및 하드웨어 지수가 전반적인 매물 출회를 겪으면서 램리서치에 대한 장중 매도 압력이 가중됐다. 국채 금리 상승과 지속적인 통화 정책 조정으로 인해 기관 자산 배분가들이 방어적 포지션을 지속적으로 취함에 따라, 단기 가이던스에서 긍정적인 서프라이즈를 제시하지 못한 고밸류에이션 장비 공급업체들이 타격을 받고 있다.
향후 전망을 살펴보면, 램리서치는 차세대 아키텍처 전환에 필수적인 원자층 증착(ALD) 및 고종횡비 식각 공정에서 확고한 경쟁력(경제적 해자)을 유지하고 있으나, 단기 가시성은 여전히 제한적이다. 포트폴리오 매니저들은 향후 팹 장비 납품 일정, 주요 메모리 업체의 가동률, 양자 간 규제 관련 최신 동향을 면밀히 주시할 것이다. 메모리 설비투자의 동조화된 정상화 신호와 명확한 규제 방향성이 확인되기 전까지는 주가가 높은 변동성을 보이며 박스권에서 횡보세를 나타낼 가능성이 크다.
Lam Research Corp(LRCX) 기술 분석
기술적으로 Lam Research Corp (LRCX) 종목은 MACD (12,26,9) 값이 -8.989이며, 이는 매도 신호를 나타냅니다. 23.349의 상대강도지수 값은 매도 상태를 시사하고, 99.756의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Lam Research Corp(LRCX) 미디어 보도
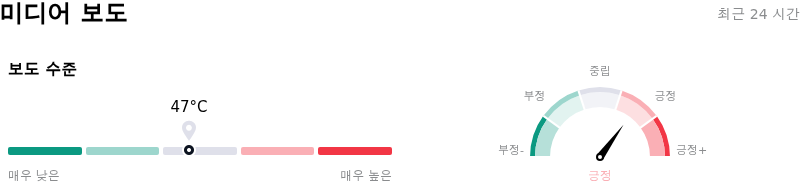
미디어 보도 측면에서 Lam Research Corp (LRCX)는 보도 점수가 47이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Lam Research Corp(LRCX) 펀더멘털 분석
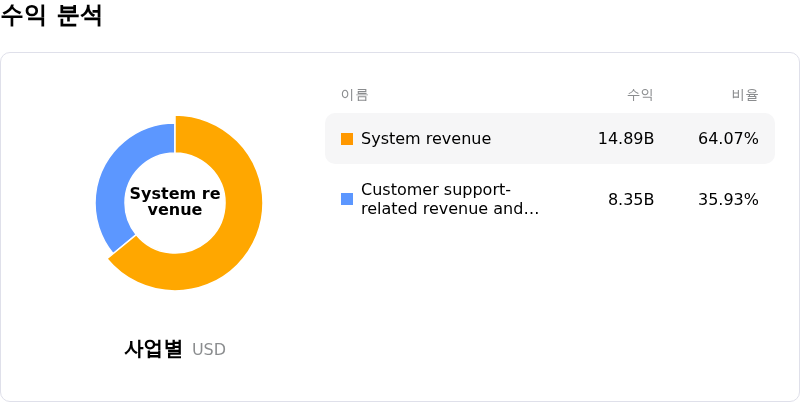
Lam Research Corp (LRCX)는 기술 장비 산업에 속하며 최신 연간 수익은 $23.23B이며, 산업 내에서 12위를 차지하고 있습니다. 순이익은 $7.27B이며, 산업 내에서 8위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $358.02, 최고가는 $500.00, 최저가는 $213.00입니다.
Lam Research Corp(LRCX) 더 자세히 보기
기업 고유 리스크:
- 공급망 및 장비 인도 제약: 경영진이 장비 인도 속도를 제한하는 지속적인 부품 병목 현상과 고객사 클린룸 한계를 지적함에 따라, 니덤(Needham)과 뱅크오브아메리카의 기관 애널리스트들은 견조한 기저 수요에도 불구하고 단기 출하 실행과 매출 성장이 제한될 것이라고 경고했다.
- 중국 지역 매출 둔화: 중국 본토의 전분기 대비 매출 기여도가 둔화 조짐을 보이면서 기관의 우려가 고조되었으며, 지난 분기들의 장비 조기 발주 급증 이후 지역 수요 정상화와 지속적인 무역 및 수출 규제 취약성에 대한 노출이 확대되고 있다.
- 밸류에이션 멀티플 재조정 및 애널리스트 목표주가 하향: 향후 가이던스가 시장 예상치 대비 제한적인 상승 여력을 제시하자 미즈호, 모건스탠리, 잭스(Zacks)를 비롯한 복수의 증권사들이 목표주가를 낮추거나 투자의견을 강등했으며, 이에 따라 공격적인 기관 차익 실현과 밸류에이션 멀티플 축소가 촉발되었다.
- 내부자 지분 매각 및 부정적 모멘텀 확대: 최근 미국 증권거래위원회(SEC)에 제출된 Form 4 공시를 통해 기업 내부자와 이사회 구성원들의 상당한 주식 매각 사실이 확인되면서 매도 물량 출회 압박이 가속화되었고, 주가가 수개월 만의 기술적 저점 부근에서 고전하는 가운데 옵션 관련 위험 회피(디리스킹)가 촉발되었다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.