


브로드컴 (AVGO) 주식 시작했습니다 하락 4.48%에 11월5일: 투자자가 알아야 할 정보


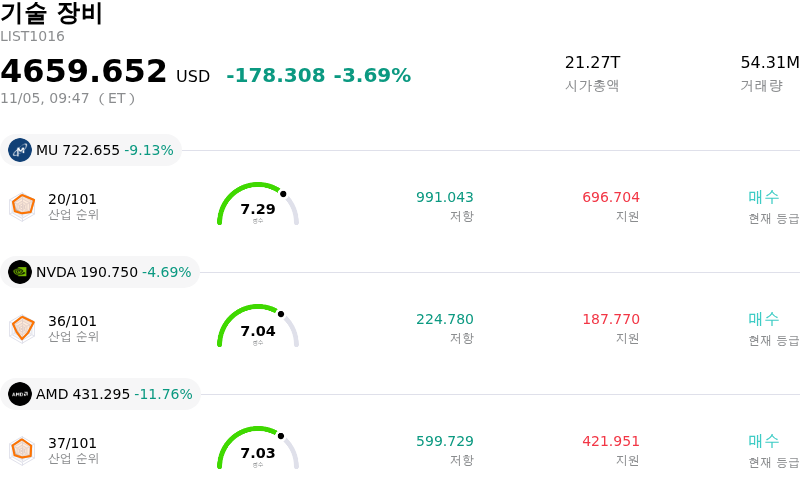
브로드컴 (AVGO) 종목은 4.48% 하락하여 시작했습니다. 기술 장비 업종은 3.69% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Micron Technology Inc (MU) 하락 8.07%, NVIDIA Corp (NVDA) 하락 4.09%, Advanced Micro Devices Inc (AMD) 하락 10.92%입니다.
오늘 브로드컴(AVGO) 주가 하락의 요인은 무엇인가요?
반도체 업종 전반의 약세와 거시경제적 요인에 따른 밸류에이션 압축, 전술적 차익 실현 매물이 주가에 부담으로 작용하면서 이날 거래에서 브로드컴 주가는 뚜렷한 하방 압력을 받았다. 인공지능(AI) 모멘텀에 힘입은 지속적인 주가 상승 이후, 금리 전망의 변동과 증시 전반의 숨고르기 장세 속에서 시장 참여자들이 위험 노출을 재평가함에 따라 높은 멀티플을 받던 주요 기술주들이 거센 매도 압력에 직면했다.
이번 주가 조정의 주된 요인은 하이퍼스케일러의 설비투자(CAPEX) 사이클 지속성과 집행 속도에 대한 경계감이 커진 데서 비롯됐다. 브로드컴은 맞춤형 가속기 설계 수주와 고성능 이더넷 스위칭 플랫폼을 통해 인공지능 인프라 투자의 핵심 수혜주로 남아 있지만, 주요 클라우드 서비스 제공업체들의 잠재적 설비 소화에 대한 우려가 기관 투자자들의 경계심을 자극했다. 아울러 브로드밴드, 스토리지 커넥티비티, 통신사 네트워킹 등 비(非)AI 전통 반도체 부문의 순환적 부진이 지속되면서 전체 매출 가속화 흐름을 계속 제약하고 있다.
소프트웨어 부문에서는 VMware의 사업 전환을 둘러싼 불확실성이 지속되며 시장 심리를 더욱 위축시켰다. 프라이빗 클라우드 구독 모델로의 전환이 장기적인 연간 반복 매출(ARR) 가시성을 높여줌에도 불구하고, 계약 구조조정, 고객의 가격 반발, 기업 IT 예산 제약 등과 관련된 단기적 마찰로 인해 일부 시장 참여자들은 단기 소프트웨어 성장 목표와 마진 확대 일정에 대해 보다 보수적인 입장을 취하게 됐다.
기관 투자자의 포지셔닝 관점에서 이번 하락은 반도체 부문 전반에 걸친 광범위한 리스크 축소와 체계적인 포트폴리오 리밸런싱을 반영한다. 옵션 변동성이 확대되고 기술주 중심 지수가 후퇴함에 따라 시스템 펀드와 모멘텀 추종 전략의 자동 매도가 가속화되어 장중 주가 변동폭을 키웠다.
향후 기관 투자자들은 맞춤형 실리콘 수주잔고 가시성, 네트워킹 플랫폼 도입률, VMware의 현금흐름 전환 효율성에 관한 경영진의 발언을 면밀히 주시할 전망이다. 브로드컴이 견고한 기술적 해자와 우수한 자본 환원 프로그램을 유지하고 있지만, 단기 주가 흐름은 하이퍼스케일러의 설비투자 관련 언급과 시장 전반의 거시경제 유동성 여건에 계속해서 좌우될 가능성이 높다.
브로드컴(AVGO) 기술 분석
기술적으로 브로드컴 (AVGO) 종목은 MACD (12,26,9) 값이 -2.912이며, 이는 매도 신호를 나타냅니다. 36.442의 상대강도지수 값은 중립 상태를 시사하고, 96.524의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
브로드컴(AVGO) 미디어 보도
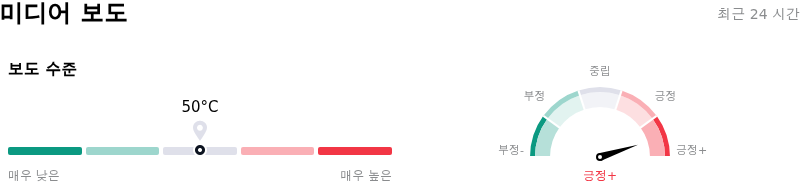
미디어 보도 측면에서 브로드컴 (AVGO)는 보도 점수가 50이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 매우 강세 구역에 있습니다.
브로드컴(AVGO) 펀더멘털 분석
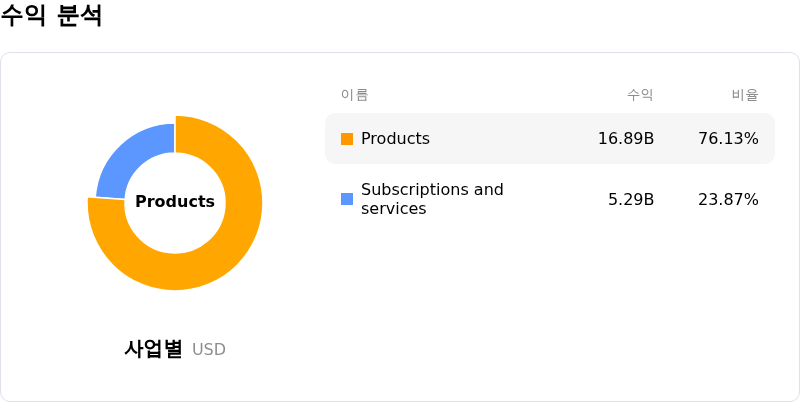
브로드컴 (AVGO)는 기술 장비 산업에 속하며 최신 연간 수익은 $63.89B이며, 산업 내에서 5위를 차지하고 있습니다. 순이익은 $23.13B이며, 산업 내에서 5위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $516.73, 최고가는 $663.00, 최저가는 $215.88입니다.
브로드컴(AVGO) 더 자세히 보기
기업 고유 리스크:
- 하이퍼스케일러의 AI 설비투자 축소 및 ROI 검증: 걷잡을 수 없는 인프라 지출과 더불어 잉여현금흐름 압박이 심화되고 있음을 부각한 최근 초대형 기술주 실적 발표로 인해 인공지능(AI) 투자자본수익률(ROI)에 대한 기관 투자자들의 회의론이 고조되었으며, 이는 브로드컴의 맞춤형 가속기(XPU) 및 고성능 네트워킹 반도체에 대한 선행 주문 모멘텀을 직접적으로 위협하고 있다.
- 구조화된 AI 하드웨어 자금조달 및 거래상대방 리스크: 앤트로픽과 같은 첨단 AI 개발사를 위한 수십억 달러 규모의 컴퓨팅 클러스터 자금을 조달하고자 브로드컴이 공동 설립한 부외 금융 기구에 대해 시장의 검증이 재차 강화되면서, 입주 기업의 수익화가 실현되지 못할 경우 우발채무에 대한 우려와 반도체 잔존가치 리스크가 커지고 있다.
- 고객 집중도 및 ASIC 탈중개화 위협: 맞춤형 반도체 설계에 있어 소수의 하이퍼스케일러에 대한 극심한 매출 의존도는 고객사의 다변화 노력에 브로드컴을 취약하게 만든다. 주요 고객사들은 TPU 의존도를 낮추기 위해 2차 설계 파트너를 적극적으로 검증하고 개발 파이프라인을 내재화하고 있다.
- 제품 믹스 변화에 따른 마진 압박: 기존 인프라 및 VMware 엔터프라이즈 소프트웨어 라이선스에 비해 마진이 낮은 맞춤형 서버와 가속기 하드웨어의 비중이 빠르게 커지면서 회사 전체의 매출총이익률을 위협하고 있으며, 이는 이미 높은 밸류에이션 배수를 나타내고 있는 주가의 멀티플 확장을 제한하고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.