


Novartis AG (NVS) 주식 움직였습니다 상승 3.34%에 11월4일: 핵심 원인 공개


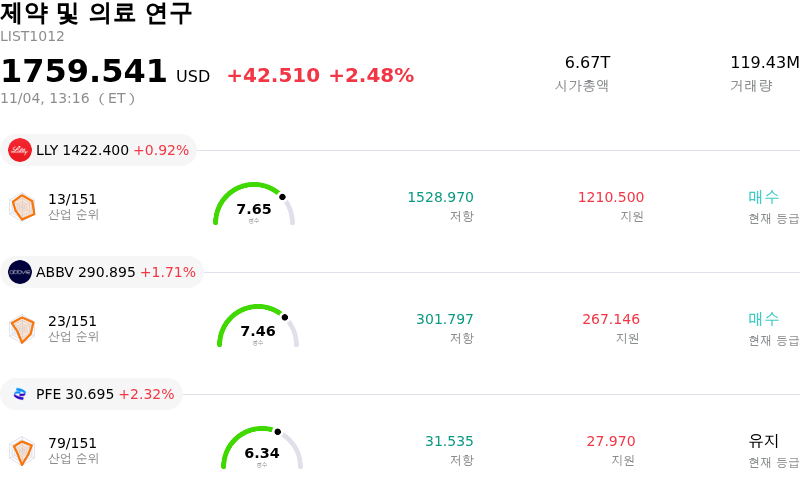
Novartis AG (NVS) 종목은 3.34% 상승하여 움직였습니다. 제약 및 의료 연구 업종은 2.48% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Eli Lilly and Co (LLY) 상승 0.92%, AbbVie Inc (ABBV) 상승 1.71%, Pfizer Inc (PFE) 상승 2.32%입니다.
오늘 Novartis AG(NVS) 주가 상승의 요인은 무엇인가요?
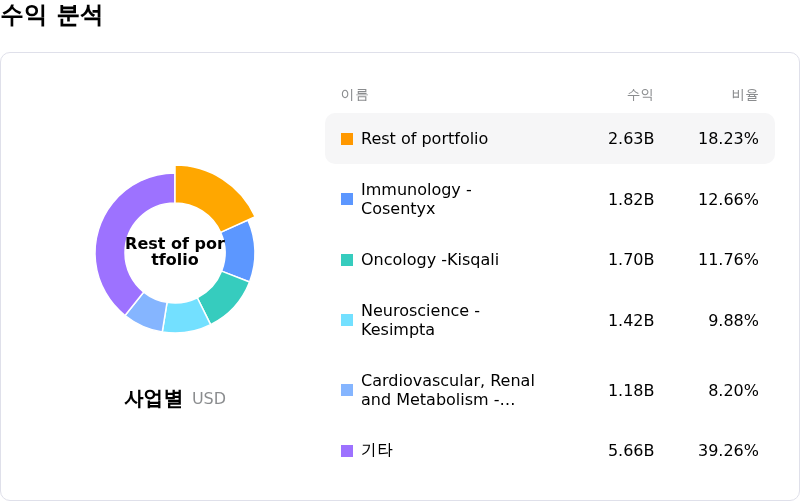
노바티스(Novartis AG)는 견조한 재무 실적과 긍정적인 실적 전망에 대한 시장 참여자들의 반응으로 일중 변동성이 커진 가운데 상승 모멘텀을 나타냈습니다. 주가 상승의 주된 요인은 영업이익률의 견조한 확장에 힘입어 핵심 주당순이익(EPS)이 시장 전망치를 상회한 데 있습니다. 특히 키스칼리, 케심프타, 셈블릭스, 렉비오 등 고성장 주요 상업화 치료제가 견조한 판매량 증가를 이끌었습니다. 이러한 강력한 제품 포트폴리오 성과는 특허가 만료된 기존 블록버스터 의약품의 제네릭 경쟁에 따른 매출 역풍을 상쇄할 수 있다는 신뢰를 투자자들에게 안겨주었습니다.
기관 투자 심리를 한층 더 강화한 것은 경영진이 연간 핵심 영업이익 가이던스를 기존의 감소 전망에서 한 자릿수 대 초반의 플러스 성장으로 상향 조정한 점입니다. 이번 가이던스 상향은 운영 효율성과 엄격한 비용 관리, 특히 판매비 및 관리비(판관비)의 두드러진 절감을 반영했습니다. 또한 경영진은 최근 임상 프로그램의 감액 손실 처리 이후 엄격한 자본 배분 기조를 보여주는 동시에, 랩시도(Rhapsido) 등 유망 파이프라인 자산의 최대 매출 전망치를 상향 조정했습니다. 이처럼 향상된 수익성 목표와 파이프라인의 진전이 어우러지며 장기적인 매출 대체 가시성이 더욱 명확해졌습니다.
시장 전략적 관점에서 주가 상승은 우호적인 기관 포지셔닝과 긍정적인 기술적 모멘텀 지표를 반영합니다. 앞서 특정 R&D 자산과 관련된 비현금성 감액 손실이 보고 실적에 단기적 소음을 유발했음에도, 기관 투자자들은 노바티스의 핵심 영업력, 현금 창출력 및 구조적인 이익률 확장에 주안점을 두었습니다. 확대된 거래 변동성은 시장 참여자들이 노바티스의 수정된 성장 프로필과 지속 가능한 이익률 개선 궤적에 맞춰 밸류에이션 멀티플을 재평가함에 따라 포트폴리오 조정이 활발히 이뤄졌음을 보여줍니다.
Novartis AG(NVS) 기술 분석
기술적으로 Novartis AG (NVS) 종목은 MACD (12,26,9) 값이 2.242이며, 이는 매수 신호를 나타냅니다. 70.145의 상대강도지수 값은 매수 상태를 시사하고, 0.835의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Novartis AG(NVS) 펀더멘털 분석
Novartis AG (NVS)는 제약 및 의료 연구 산업에 속하며 최신 연간 수익은 $56.33B이며, 산업 내에서 9위를 차지하고 있습니다. 순이익은 $13.98B이며, 산업 내에서 5위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 보유 상태로 평가했으며, 목표 가격 평균은 $153.86, 최고가는 $185.00, 최저가는 $120.79입니다.
Novartis AG(NVS) 더 자세히 보기
기업 특유 리스크:
- 월가의 투자의견 하향 및 과도한 밸류에이션: 도이치방크는 노바티스에 대한 투자의견을 '보유'에서 '매도'로 하향 조정하고 목표주가를 115스위스프랑으로 낮추면서, 최근 주가 상승으로 유기적 성장 전망 대비 밸류에이션이 과도해졌고 긍정적인 후기 임상 모멘텀이 부족해 주가가 취약한 상태라고 경고했습니다.
- 파이프라인 임상 차질 및 대규모 손상차손: 후기 파이프라인 후보물질인 펠라카르센과 델데시란의 주요 3상 임상시험 실패로 19억 달러의 손상차손이 발생해 3분기 공시 순이익이 전년 동기 대비 70% 급감했으며, 파이프라인의 주요 임상 수행 리스크가 드러났습니다.
- 복제약 침투 및 매출 예상치 하회: 블록버스터 심혈관 치료제 엔트레스토의 매출이 제네릭 경쟁 가속화로 50% 이상 감소하며 3분기 매출 미달(발표치 145억 2,000만 달러 대 예상치 146억 달러)에 영향을 미쳤고, 기존 매출 손실을 대체해야 하는 신제품의 부담을 부각시켰습니다.
- 잉여현금흐름 감소 및 부채 부담 가중: 운전자본 변동과 이자 비용이 유동성을 압박하면서 분기 잉여현금흐름이 전년 동기 대비 18% 줄어든 51억 1,000만 달러를 기록했으며, 순부채는 연말 219억 달러에서 374억 달러로 확대되어 재무적 유연성이 제한되었습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.