


Oracle Corp (ORCL) 주식 움직였습니다 상승 12.09%에 10월28일: 어떤 신호인가요?



Oracle Corp (ORCL) 종목은 12.09% 상승하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 0.41% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 하락 1.53%, Oracle Corp (ORCL) 상승 12.09%, Alphabet Inc Class A (GOOGL) 상승 1.42%입니다.
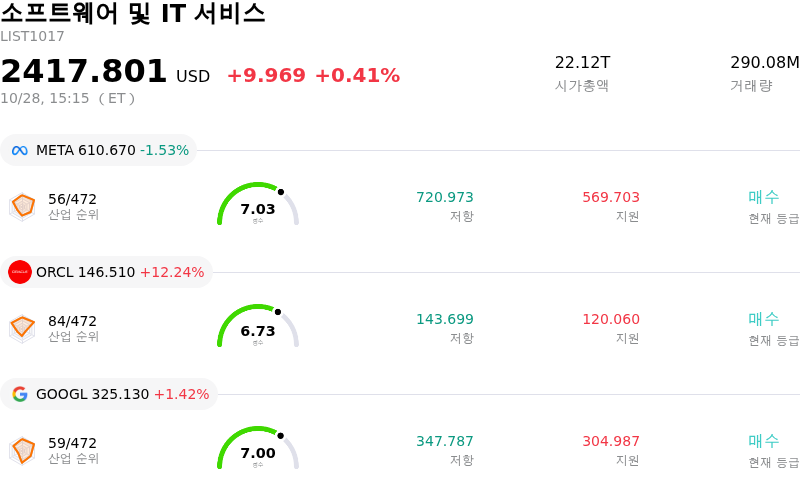
오늘 Oracle Corp(ORCL) 주가 상승의 요인은 무엇인가요?
오라클(Oracle Corporation)은 연례 투자자의 날(Investor Day) 행사에서 나온 대형 호재 발표에 힘입어 강력한 상승세를 나타냈다. 이 기업용 소프트웨어 및 클라우드 인프라 거인은 2030 회계연도까지의 매우 낙관적인 장기 재무 전망을 제시하며, 연간 총매출이 2026 회계연도 수준 대비 연평균 35%를 넘는 성장률을 기록해 최소 2,250억 달러에 달할 것으로 전망했다. 경영진은 또한 2030 회계연도까지 비GAAP 영업이익률 40% 이상, 조정 주당순이익(EPS) 최소 21달러라는 야심 찬 수익성 목표를 제시했다. 아울러 회사는 2027 회계연도 가이던스인 매출 최소 900억 달러, 비GAAP 주당순이익 8.10달러를 재확인하며 견조한 단기 실행력에 대해 투자자들을 안심시켰다.
시장 환호의 결정적 요인은 인공지능(AI) 데이터센터 구축에 따른 막대한 부채 증가와 공격적인 설비투자(CAPEX)를 둘러싼 투자자들의 지속적인 우려를 해소하기 위해 경영진이 구체적인 로드맵을 제시했다는 점이다. 오라클은 설비투자가 2027 및 2028 회계연도 경에 정점을 찍은 후 감소할 것으로 전망되며, 이는 영업활동 현금흐름의 전환점을 마련해 2029 회계연도까지 최소 300억 달러의 플러스(+) 잉여현금흐름을 창출할 것으로 보았다. 특히 회사는 2030 회계연도까지 자본 시장을 통한 추가 자금 조달을 200억 달러(주식과 채권 동일 비중)로 제한하기로 약속했으며, 향후 인프라 확장이 지분 희석을 초래하는 주식 발행이나 통제되지 않는 재무제표 레버리지가 아닌 벤더 파이낸싱, 고객 선수금 및 자체 현금 창출에 주로 의존할 것임을 월가에 확신시켰다.
이러한 견조한 다년간의 전망은 오라클 클라우드 인프라(OCI) 및 자율운영 AI 데이터베이스 솔루션에 대한 기업 수요 가속화에 의해 뒷받침된다. 잔여이행의무(RPO)를 기반으로 한 오라클의 대규모 수주 잔고와 더불어 오픈AI(OpenAI), 주요 하이퍼스케일러, 선도적인 하드웨어 업체 등 핵심 파트너들과 함께 확장한 멀티클라우드 입지는 수주 잔고를 고수익 반복 매출로 전환할 수 있는 명확한 길을 마련했다. 클라우드 인프라의 초고속 성장, 절제된 자본 배분, 명확한 장기 이익 가시성이 결합되면서 기관투자가의 신뢰가 회복되었고, 이는 기업용 테크 섹터 전반에서 오라클 주식에 대한 강한 매수세를 이끌어냈다.
Oracle Corp(ORCL) 기술 분석
기술적으로 Oracle Corp (ORCL) 종목은 MACD (12,26,9) 값이 1.650이며, 이는 중립 신호를 나타냅니다. 58.773의 상대강도지수 값은 중립 상태를 시사하고, 9.565의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Oracle Corp(ORCL) 미디어 보도
미디어 보도 측면에서 Oracle Corp (ORCL)는 보도 점수가 71이며, 이는 높은 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
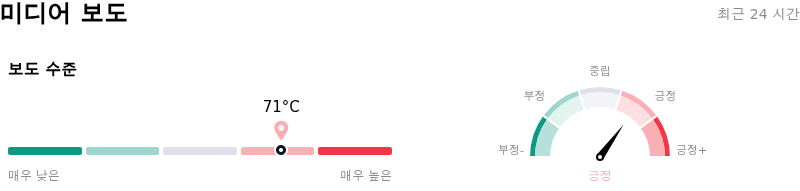
Oracle Corp(ORCL) 펀더멘털 분석
Oracle Corp (ORCL)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $67.36B이며, 산업 내에서 8위를 차지하고 있습니다. 순이익은 $16.98B이며, 산업 내에서 6위입니다. 기업 프로필
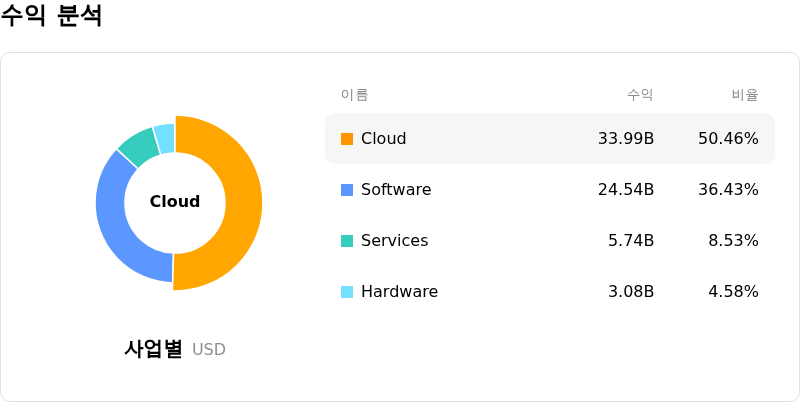
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $240.38, 최고가는 $330.00, 최저가는 $110.00입니다.
Oracle Corp(ORCL) 더 자세히 보기
기업 특정 리스크:
- 극심한 AI 자본지출(Capex) 및 재무제표 압박: 2027 회계연도 자본지출이 900억~950억 달러로 전망되면서 심각한 잉여현금흐름 적자가 발생하고 부채 및 리스 채무가 약 1,690억 달러까지 늘어나고 있다. 이에 따라 오라클의 신용등급은 BBB-(투기 등급보다 한 단계 높은 수준)에 머물러 있으며, 200억 달러 규모의 신규 부채 및 지분 자금 조달이 필요한 상황이다.
- 수주잔고의 높은 집중도 및 거래상대방 리스크: 오라클의 잔여이행의무(RPO) 수주잔고 중 약 50%가 단일 고객사인 오픈AI에 쏠려 있으며, 최근 기업 공시에서는 부채 비율이 높은 AI 고객사가 계약상 의무를 이행하는 데 어려움을 겪을 수 있다고 명시적으로 경고하고 있다.
- 데이터센터 구축 지연 및 불가항력 선언에 따른 차질: 오라클이 뉴멕시코주의 대규모 "프로젝트 주피터" 데이터센터 부지 개발사들에 불가항력을 통보한 이후 프로젝트 이행 취약성이 급증했다. 이는 운영상 마찰, 일정 지연 가능성, 고객 대상 서비스 인도 지연 리스크를 시사한다.
- 감가상각 회계 관련 우려 및 단기 실적 감소: 기관 분석가들과 시장 관찰자들은 AI 반도체 및 서버에 대한 내용연수 연장 가정에서 비롯된 실적 과대계상 가능성을 지적하고 있다. 한편 급증하는 이자 비용과 인프라 고정비 부담으로 인해 다가오는 분기 주당순이익(EPS)은 전년 동기 대비 약 16% 감소할 것이라는 컨센서스가 형성되어 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.