


Aon PLC (AON) 주식 움직였습니다 상승 5.08%에 10월28일: 전체 분석



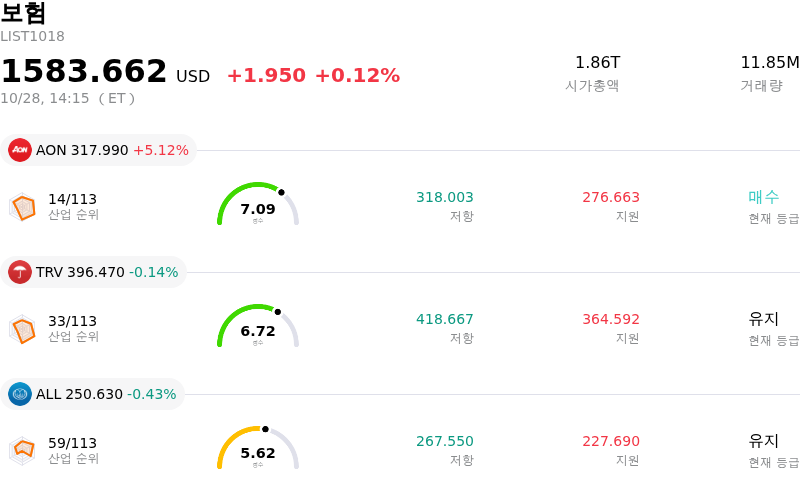
Aon PLC (AON) 종목은 5.08% 상승하여 움직였습니다. 보험 업종은 0.12% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Aon PLC (AON) 상승 5.12%, Travelers Companies Inc (TRV) 하락 0.08%, Allstate Corp (ALL) 하락 0.43%입니다.
오늘 Aon PLC(AON) 주가 상승의 요인은 무엇인가요?
에이온(Aon plc)은 매출과 순이익 모두 월가 예상치를 상회한 2026년 3분기 실적 발표 이후 강한 주가 상승 모멘텀을 나타냈다. 이 전문 서비스 및 보험 중개 기업은 시장 전망치를 넘어선 매출과 함께 견조한 조정 주당순이익(EPS)을 기록했다. 이러한 실적 호조는 리스크 관리 및 컨설팅 서비스에 대한 견조한 수요에 힘입은 것으로, 이에 따라 에이온은 분기 실적 전망치 상회 기록을 수 분기 연속으로 이어가며 투자자 신뢰를 강화했다.
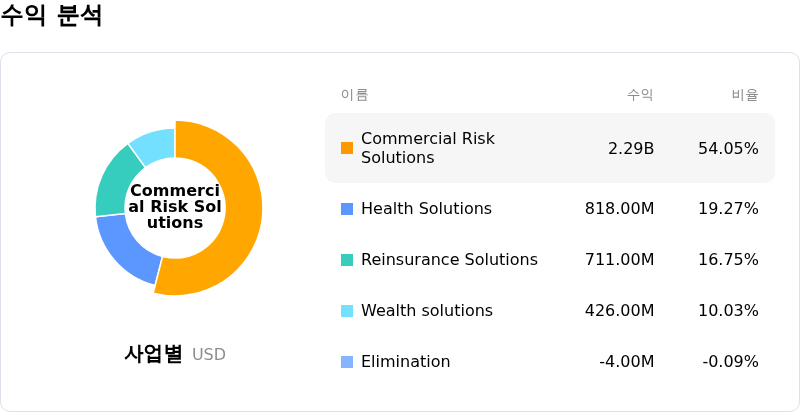
긍정적인 시장 반응의 주요 촉매제는 올해 들어 가장 빠른 분기 속도를 기록한 자체 매출 성장률의 가속화였다. 신규 계약 순증과 사상 최고 수준의 고객 유지율이 핵심 영업 지지대 역할을 하는 가운데, 상업 리스크 솔루션과 재보험 솔루션의 두드러진 호조를 바탕으로 핵심 솔루션 부문 전반에서 광범위한 실적 개선이 이루어졌다. 또한 에이온은 비즈니스 서비스 플랫폼을 통한 효율성 향상과 전략적 구조조정 추진에 따른 지속적인 비용 절감에 힘입어 조정 영업이익률을 확대했으며, 이는 일부 상업 보험 시장의 가격 약세 추세를 충분히 상쇄했다.
남은 회계연도에 대한 경영진의 긍정적인 전망과 전략적 성장 과제의 진척 상황도 투자 심리를 더욱 강화했다. 에이온은 연간 자체 재무 가이던스를 재확인했으며, 중견기업 중개 시장에서의 입지 확대를 위해 추진 중인 USI 인슈어런스 서비스(USI Insurance Services)의 대형 인수가 4분기에 완료될 것으로 예상된다고 강조했다. 견조한 잉여현금흐름 창출과 인수 후 부채 상환에 초점을 맞춘 명확한 자본 배분 프레임워크는 장기적인 재무제표 안정성과 관련해 기관 투자자들에게 추가적인 신뢰를 제공했다.
Aon PLC(AON) 기술 분석
기술적으로 Aon PLC (AON) 종목은 MACD (12,26,9) 값이 10.114이며, 이는 중립 신호를 나타냅니다. 67.666의 상대강도지수 값은 중립 상태를 시사하고, 0.455의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Aon PLC(AON) 펀더멘털 분석
Aon PLC (AON)는 보험 산업에 속하며 최신 연간 수익은 $17.18B이며, 산업 내에서 19위를 차지하고 있습니다. 순이익은 $3.69B이며, 산업 내에서 11위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $362.44, 최고가는 $435.00, 최저가는 $229.00입니다.
Aon PLC(AON) 더 자세히 보기
기업 특정 리스크:
- 급증하는 부채 부담 및 디레버리징 리스크: 에이온이 진행 중인 170억 달러 규모의 USI 어드밴티지 인수 자금을 마련하고자 대규모 부채 조달에 나서면서 2026년 3분기 장기 부채가 263억 달러로 급증했다. 이는 재무 레버리지를 크게 높이고 계획된 24개월의 디레버리징 기간 동안 자사주 매입에 대한 자본 배분을 제한하고 있다.
- GAAP 마진 축소 및 요율 둔화: 2026년 3분기 Form 8-K 공시에서 에이온은 재산 및 손해보험 가격 환경 둔화의 영향으로 GAAP 영업이익이 전년 동기 대비 1% 감소한 8억 900만 달러, GAAP 영업이익률은 70bp 축소된 19.7%를 기록했다고 발표했다.
- 악화되는 월가 투자심리 및 투자의견 하향: 실적 발표 후 월가 애널리스트들의 경계감이 고조된 가운데, 잭스 리서치는 AON에 대한 투자의견을 "보유"에서 "강력 매도"로 하향 조정했고 바클레이스 등 주요 증권사들은 밸류에이션 상한선 한계와 성장의 가시성 저하를 지적하며 목표주가를 317달러로 낮췄다.
- 휴먼 캐피털 부문 위축 및 리더십 리스크: 2026년 3분기 휴먼 캐피털 부문의 매출이 전년 동기 대비 4% 감소한 가운데, 수십억 달러 규모의 복잡한 인수합병 통합 과정에서 임시 CFO 체제로 운영되며 실행 리스크가 가중되고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.