


Arm Holdings PLC (ARM) 주식 시작했습니다 상승 4.85%에 9월25일: 전체 분석



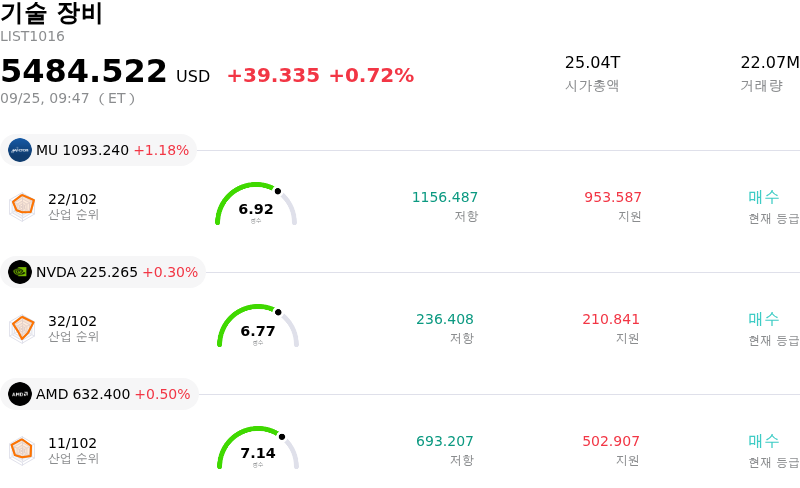
Arm Holdings PLC (ARM) 종목은 4.85% 상승하여 시작했습니다. 기술 장비 업종은 0.72% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Micron Technology Inc (MU) 상승 0.79%, NVIDIA Corp (NVDA) 상승 0.18%, Advanced Micro Devices Inc (AMD) 상승 0.50%입니다.
오늘 Arm Holdings PLC(ARM) 주가 상승의 요인은 무엇인가요?
인공지능(AI) 인프라 및 CPU 아키텍처 선도 기업에 대한 매수세가 재개되면서 암 홀딩스(Arm Holdings)가 긍정적인 거래 모멘텀을 보였습니다. 투자자들은 이전 세션의 단기 차익 실현 물량을 털어내고 AI 추론 워크로드에서 가속화되는 암 홀딩스의 역할에 다시 주목했습니다. 메타 플랫폼스가 Muse AI 에이전트 연산에 Arm 기반 CPU를 활용하고 있다는 점이 부각되는 등 Arm 디자인 기반 맞춤형 반도체의 광범위한 채택을 둘러싼 시장의 기대감이 지속적으로 고조되고 있습니다. 아울러 고객 수요가 수십억 달러 기준을 넘어설 것으로 전망한 경영진의 범용인공지능(AGI) CPU 아키텍처에 대한 낙관적인 전망은 기업용 데이터센터 전반에서 견조한 고마진 로열티 수익원에 대한 기대를 재확인시켜 주었습니다.
이러한 상승세는 증권가의 긍정적인 분석과 주요 클라우드 하이퍼스케일러 내 시장 점유율 확대로 더욱 힘을 받았습니다. 클라우드 거대 기업들이 기존 x86 서버용 반도체에서 구글 악시온(Axion), 아마존 그라비톤(Graviton), 마이크로소프트 코발트(Cobalt)와 같은 에너지 효율적인 맞춤형 아키텍처로 전환을 늘림에 따라 투자사들은 암 홀딩스의 경쟁 우위를 조명해 왔습니다. 월가 기관들의 낙관적인 커버리지 개시와 목표주가 수정은 기관의 신뢰를 강화했습니다. 반도체 공급망 수용 능력 및 데이터센터 건설 일정에 대한 우려가 간혹 제기되고 있음에도, 투자자들은 단기적인 실행 과제보다 서버 컴퓨팅 영역에서 확대되는 암 홀딩스의 전체 잠재시장(TAM)에 더 중점을 두고 있습니다.
전반적인 상승세에도 불구하고 상당한 장중 변동성은 공격적인 성장 투자자와 밸류에이션에 민감한 시장 참여자 간의 지속적인 줄다리기를 보여주었습니다. 전체 반도체 업종 대비 암 홀딩스의 프리미엄 밸류에이션 멀티플을 감안할 때, 임원 주식 매도, 주요 임차인의 데이터센터 일정, 또는 전반적인 시장 심리에 관한 헤드라인은 주가 변동성을 증폭시키는 경향이 있습니다. 그럼에도 불구하고 차세대 AI 프로세서에 대한 강력한 수요와 높은 기관 관심은 견고한 하단을 형성하며 암 홀딩스를 진행 중인 AI 인프라 확장의 중심에 계속 위치시키고 있습니다.
Arm Holdings PLC(ARM) 기술 분석
기술적으로 Arm Holdings PLC (ARM) 종목은 MACD (12,26,9) 값이 17.630이며, 이는 매수 신호를 나타냅니다. 63.919의 상대강도지수 값은 중립 상태를 시사하고, 14.432의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Arm Holdings PLC(ARM) 펀더멘털 분석
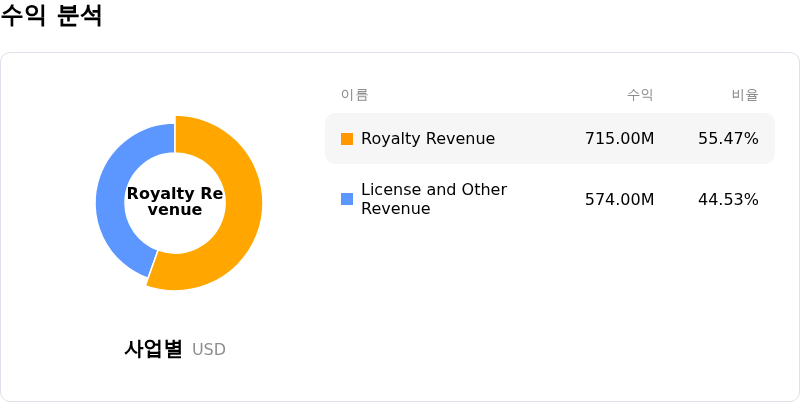
Arm Holdings PLC (ARM)는 기술 장비 산업에 속하며 최신 연간 수익은 $4.92B이며, 산업 내에서 24위를 차지하고 있습니다. 순이익은 $904.00M이며, 산업 내에서 18위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $284.03, 최고가는 $480.00, 최저가는 $125.00입니다.
Arm Holdings PLC(ARM) 더 자세히 보기
기업 특화 리스크:
- 경영진 내부자 매도 및 차익 실현 압력: 최근 미 증권거래위원회(SEC) 서식 4 공시에 따르면 제이슨 차일드 최고재무책임자(CFO)가 10b5-1 매매 계획에 따라 312만 달러 규모의 주식을 매도한 것으로 나타났다. 이로 인해 국지적인 차익 실현 물량이 출회됐으며, 현재 밸류에이션 수준에서 단기 상승 여력에 대한 시장의 우려가 제기되고 있다.
- 파운드리 병목 현상 및 하드웨어 전환 리스크: 신규 AGI CPU 설계에 대해 20억 달러를 넘어서는 강력한 고객 수주 확약에도 불구하고, 지속적인 반도체 파운드리 생산능력 제약으로 제품 인도가 지연될 위험이 있다. 이는 단기 매출 인식을 위협하는 한편, 암(Arm)이 서브시스템 개발로 영역을 확장함에 따라 운영 복잡성과 R&D 비용을 가중시키고 있다.
- 밸류에이션 축소 및 모바일 로열티 둔화: 선행 이익의 79배에 육박하는 높은 멀티플에서 거래되는 암(Arm)은 성장 둔화에 극도로 민감한 상태를 유지하고 있다. 특히 상승한 메모리 비용이 글로벌 스마트폰 출하량을 압박하고 있으며, 모바일 부문은 여전히 전체 로열티 수입의 약 43%를 차지하는 기존 주력 시장이다.
- 광범위한 AI 인프라 설비투자 둔화에 대한 취약성: 기관투자가들이 AI 모델 스케일링 및 하이퍼스케일러의 설비투자 일정의 조정 가능성을 논의하면서 AI 연관 반도체주에 대한 투자심리가 장중 높은 변동성을 보였으며, 이는 암(Arm)의 프리미엄 AI 성장 스토리를 섹터 전반의 하락 리스크에 노출시키고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.