


Kinross Gold Corp (KGC) 주식 시작했습니다 하락 9.81%에 9월24일: 핵심 원인 공개



Kinross Gold Corp (KGC) 종목은 9.81% 하락하여 시작했습니다. 광물 자원 업종은 1.23% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Newmont Corporation (NEM) 하락 1.73%, Freeport-McMoRan Inc (FCX) 하락 1.53%, Kinross Gold Corp (KGC) 하락 9.81%입니다.
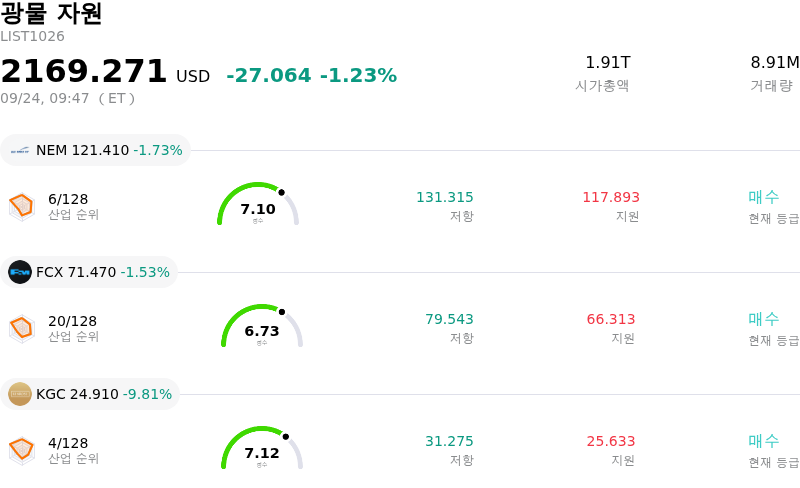
오늘 Kinross Gold Corp(KGC) 주가 하락의 요인은 무엇인가요?
킨로스 골드(Kinross Gold)가 2026년과 2027년 생산 전망치를 기존 예측 범위 밑으로 하향 조정한 운영 업데이트를 발표한 후 상당한 하락 압력을 받았다. 주주 자본 환원을 확대하겠다는 경영진의 동시 약속에도 불구하고 기관 투자자들이 생산량 감축에 더 주목하면서 주식시장은 감소한 생산량 전망에 부정적으로 반응했다. 예상 생산량의 하향 조정은 핵심 광산 시설 전반의 운영 효율성과 단기 자체 성장 모멘텀에 대한 우려를 다시 불러일으켰다.
이번 하향 조정은 귀금속 섹터 내의 운영 복잡성을 보여준다. 귀금속 섹터는 금 현물 가격 강세라는 우호적인 거시적 배경에도 불구하고 운영 차질과 현장별 작업 지연이 생산량에 부담을 줄 수 있는 분야다. 킨로스 골드가 여전히 상당한 영업 현금흐름을 창출하고 건전한 재무제표 유동성을 유지하고 있음에도 불구하고, 생산량 하향 조정은 일반적으로 시장 참여자들이 현금흐름 전망치를 재조정하고 대형 금 생산기업의 밸류에이션 멀티플을 축소하도록 유도한다.
더 넓은 관점에서 투자자들의 관심은 다시 비용 통제와 실행 일관성으로 이동하고 있다. 강화된 자본 환원 정책과 배당 성장이 기저 밸류에이션을 지지하지만, 단기 주가 흐름은 향후 운영 보고서에서 단위당 운영 비용을 안정화하고 수정된 가이던스 목표를 달성할 수 있는 회사의 능력에 크게 좌우될 것이다.
Kinross Gold Corp(KGC) 기술 분석
기술적으로 Kinross Gold Corp (KGC) 종목은 MACD (12,26,9) 값이 -1.071이며, 이는 중립 신호를 나타냅니다. 33.575의 상대강도지수 값은 중립 상태를 시사하고, 99.235의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Kinross Gold Corp(KGC) 펀더멘털 분석
Kinross Gold Corp (KGC)는 광물 자원 산업에 속하며 최신 연간 수익은 $7.05B이며, 산업 내에서 27위를 차지하고 있습니다. 순이익은 $2.39B이며, 산업 내에서 11위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $39.34, 최고가는 $54.00, 최저가는 $30.00입니다.
Kinross Gold Corp(KGC) 더 자세히 보기
기업 특유의 리스크:
- 생산 가이던스 하향 조정: 킨로스 골드(Kinross Gold)는 2026년 및 2027년 연간 지분 기준 금 생산량 전망치를 이전 가이던스 하단보다 2%~3% 하향 조정하여, 연간 예상 생산량을 184만~186만 금등가온스(GEO) 수준으로 축소했습니다.
- 주요 자산의 운영 및 기상 차질: 칠레 라 코이파(La Coipa) 광산의 혹한기 기상 악화와 황화광 회수율 저하 등 야금학적 어려움, 그리고 미국 라운드 마운틴(Round Mountain) 광산의 채굴 속도 감소, 낮아진 품위, 회수율 저하 등으로 운영에 심각한 차질을 겪었습니다.
- 총유지비용(AISC) 상승: 운영상 어려움과 변동성이 큰 에너지 가격 등 지속적인 투입 원가 압박으로 인해 2026년 예상 매출원가는 온스당 1,420달러~1,460달러, 판매된 금등가온스당 총유지비용(AISC)은 1,850달러~1,900달러까지 상승했습니다.
- 월가의 목표주가 하향 및 밸류에이션 리스크: 운영 전망 하향 조정 이후 스코샤뱅크(Scotiabank)를 비롯한 월가 리서치 기관들은 KGC 주식에 대한 목표주가를 낮추었으며, 밸류에이션 지표상 본질 가치 대비 30%가 넘는 프리미엄에 거래되고 있어 하방 리스크가 커진 상황입니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.