


J B Hunt Transport Services Inc (JBHT) 주식 움직였습니다 하락 13.71%에 9월16일: 변동을 뒷받침하는 사실



J B Hunt Transport Services Inc (JBHT) 종목은 13.71% 하락하여 움직였습니다. 운송 업종은 1.51% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 J B Hunt Transport Services Inc (JBHT) 하락 13.76%, Union Pacific Corp (UNP) 하락 0.49%, CSX Corp (CSX) 하락 1.34%입니다.
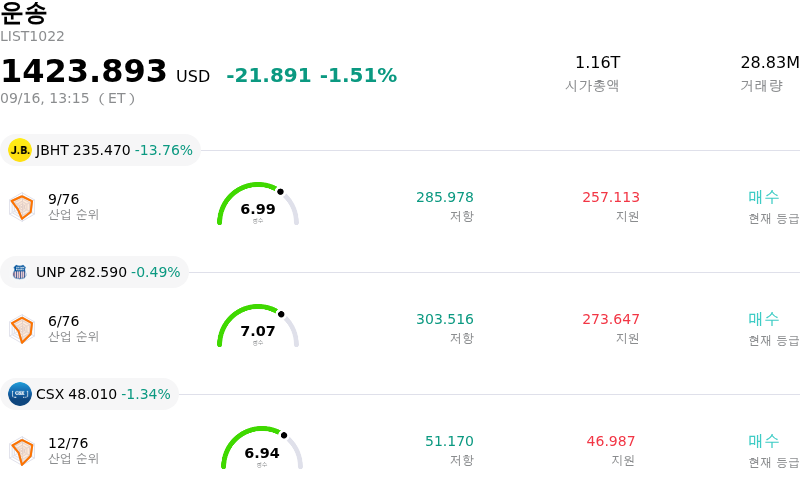
오늘 J B Hunt Transport Services Inc(JBHT) 주가 하락의 요인은 무엇인가요?
J.B. 헌트 트랜스포트 서비스(J.B. Hunt Transport Services)는 업계 투자자 컨퍼런스에서 경영진이 예고에 없던 분기 중 실적 경고를 발표한 이후 주가가 가파른 하락 압력을 받았다. 경영진은 3분기 주당순이익(EPS)이 2분기 대비 감소할 것으로 전망된다고 밝혔으며, 이는 전분기 대비 성장을 예상했던 시장 컨센서스와 대비되며 월가에 충격을 주었다. 이처럼 이례적인 분기 중간의 가이던스 하향 조정으로 투자자들이 이 대형 화물 운송 업체에 대한 단기 수익성 기대를 재조정하면서 주가 재평가가 즉각 이뤄졌다.
예상되는 수익성 악화의 주요 원인은 단기 가격 조정 속도를 앞지른 영업비용의 급격한 증가다. 경영진은 디젤 연료 가격이 급등한 점을 강조하며, 유류 할증료를 통한 비용 회수에 운용상 시차가 존재해 회사가 일시적으로 에너지 비용 상승 부담을 안게 되었다고 설명했다. 아울러 성수기 출하철을 앞두고 단거리 화물 수송(드레이지) 및 외주 운송비 증가와 함께 운전기사 채용·유지 비용이 상승하면서 상당한 비용 압박이 발생했다.
가이던스 하향 조정 직후 월가 애널리스트들의 재평가가 잇따랐다. 주요 증권 리서치 기관들은 영업이익률 축소와 비용 전가 지연을 이유로 목표주가를 즉각 낮추고 3분기 및 연간 실적 전망치를 하향 조정했다. 이러한 예기치 않은 발표는 파생상품 변동성을 키우고 기관투자가들의 포트폴리오 조정을 자극했으며, 복합운송 및 트럭 운송 섹터의 단기 수익성 압박에 대한 높아진 경계감을 반영했다.
J B Hunt Transport Services Inc(JBHT) 기술 분석
기술적으로 J B Hunt Transport Services Inc (JBHT) 종목은 MACD (12,26,9) 값이 -2.204이며, 이는 매도 신호를 나타냅니다. 30.638의 상대강도지수 값은 중립 상태를 시사하고, 99.251의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
J B Hunt Transport Services Inc(JBHT) 펀더멘털 분석
J B Hunt Transport Services Inc (JBHT)는 운송 산업에 속하며 최신 연간 수익은 $12.00B이며, 산업 내에서 10위를 차지하고 있습니다. 순이익은 $598.28M이며, 산업 내에서 12위입니다. 기업 프로필
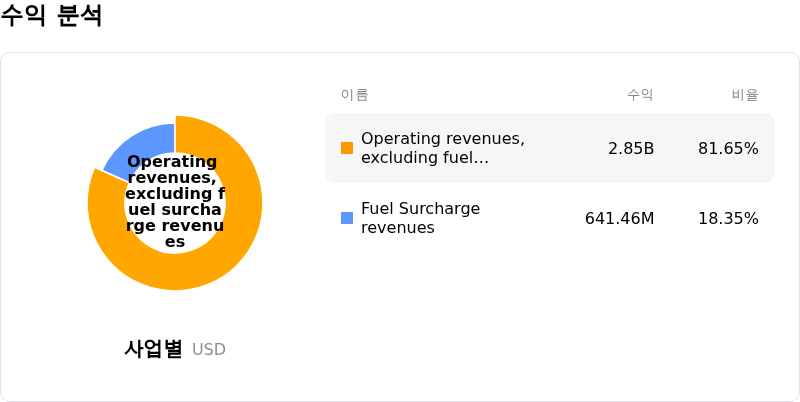
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $304.64, 최고가는 $370.00, 최저가는 $172.39입니다.
J B Hunt Transport Services Inc(JBHT) 더 자세히 보기
기업 개별 리스크:
- 예상치 못한 분기 중 실적 전망 하향: 경영진은 영업비용 부담 악화로 인해 3분기 실적이 2분기 대비 5%~10% 감소할 것으로 예상된다며 이례적인 분기 중 실적 경고를 내놓았습니다.
- 연료비 및 운전기사 비용 부담 급증: 유류할증료 회수 지연으로 악화된 전분기 대비 약 1,000만 달러의 연료비 부담과 더불어 운전기사 채용, 온보딩, 교육에 2,500만 달러의 추가 비용이 발생하면서 영업이익률이 심각한 압박을 받고 있습니다.
- 기관 분석가들의 목표주가 하향: 월가 증권사들은 단기 실적 전망을 신속하게 하향 조정했습니다. 뱅크오브아메리카는 3분기 EPS 전망치를 18% 낮추고 목표주가를 302달러로 인하했으며, 바클레이스(285달러)와 웰스파고(305달러) 역시 목표주가를 낮췄습니다.
- 실적 전망치 하향에 따른 밸류에이션 취약성: 5년 중간값인 27배를 크게 상회하는 39배에 가까운 직전 12개월 주가수익비율(PER)에서 거래되고 있는 가운데, 2026년 컨센서스 전망치가 하향 조정됨에 따라 멀티플 축소 리스크가 더욱 높아졌습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.