


Snowflake Inc (SNOW) 주식 움직였습니다 상승 4.60%에 9월16일: 투자자가 알아야 할 정보



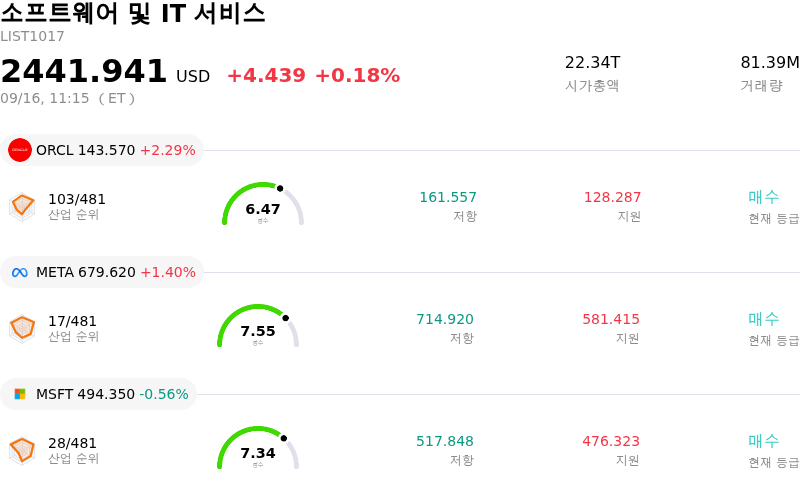
Snowflake Inc (SNOW) 종목은 4.60% 상승하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 0.18% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Oracle Corp (ORCL) 상승 2.29%, Meta Platforms Inc (META) 상승 1.40%, Microsoft Corp (MSFT) 하락 0.56%입니다.
오늘 Snowflake Inc(SNOW) 주가 상승의 요인은 무엇인가요?
스노우플레이크는 강력한 사업 실행력과 가속화되는 성장 서사에 힘입은 지속적인 투자자 열의로 눈에 띄는 상승 모멘텀을 나타냈다. 최근 상승세의 주요 동인은 가속화된 제품 매출 성장과 연간 실적 전망치의 의미 있는 상향 조정이 돋보인 강력한 분기 실적으로 꼽힌다. 기업들이 클라우드 전환 노력을 확대하고 핵심 데이터 웨어하우징 및 분석 워크로드 전반에서 소비를 늘림에 따라 동사의 AI 데이터 클라우드 플랫폼 도입 속도도 지속적으로 높아지고 있다.
최근 주요 산업 투자자 컨퍼런스에서 나온 경영진의 발언은 시장 심리를 한층 더 끌어올렸다. 경영진은 코딩 에이전트와 기업용 워크플로우 애플리케이션을 포함한 새로운 AI 도구가 기반 플랫폼 사용량에 실질적인 승수 효과를 창출하고 있음을 재확인했다. 스노우플레이크의 생성형 AI 기능을 활용하는 고객은 AI 미사용 고객에 비해 더 높은 핵심 컴퓨팅 소비를 보이고 있다. 또한 경영진이 공격적인 매출 확장과 비용 규율, 영업이익률 확대 간의 균형을 강조함에 따라 지속 가능한 수익성을 향한 동사의 행보에 대한 투자자 신뢰가 강화되었다.
월가 아날리스트들은 이러한 펀더멘털 업데이트에 긍정적으로 반응했으며, 여러 주요 증권사가 목표가를 상향 조정하고 매수 의견을 재확인했다. 시장 컨센서스는 스노우플레이크를 기업 AI 도입을 위한 필수 인프라 레이어로 보고 있으며, 모델 아그노스틱(model-agnostic) 접근 방식과 소비 기반 수익화 전략을 높이 평가하고 있다. 긍정적인 아날리스트 추정치 상향은 일시적인 시장 조정기에 기관 투자자의 매집을 유도하는 긍정적 동력으로 작용했다.
시장 참여자들이 금리 전망 변화와 국채 금리 변동 등 광범위한 거시경제 신호를 주시함에 따라 장중 거래는 상당한 변동성을 나타냈다. 이러한 거시적 압력이 기술 섹터 전반의 고배수 성장주에 부담을 주었음에도 불구하고, 강한 저가 매수세가 주가를 끌어올렸다. 거래 변동성이 확대된 가운데서도 주가가 상승 궤도를 유지한 것은 우수한 소프트웨어 및 AI 인프라 자산에 대한 견조한 잠재 수요를 보여준다.
Snowflake Inc(SNOW) 기술 분석
기술적으로 Snowflake Inc (SNOW) 종목은 MACD (12,26,9) 값이 -3.233이며, 이는 중립 신호를 나타냅니다. 56.518의 상대강도지수 값은 중립 상태를 시사하고, 58.609의 윌리엄스 %R 값은 매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Snowflake Inc(SNOW) 펀더멘털 분석
Snowflake Inc (SNOW)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $4.68B이며, 산업 내에서 69위를 차지하고 있습니다. 순이익은 $-1.33B이며, 산업 내에서 605위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $425.29, 최고가는 $525.00, 최저가는 $110.00입니다.
Snowflake Inc(SNOW) 더 자세히 보기
기업 특유 리스크:
- AI 인프라 비용으로 인한 매출총이익률 축소: 매출 성장에도 불구하고 연산 집약적인 인공지능(AI) 워크로드를 우선시하는 전략적 전환으로 클라우드 인프라 오버헤드와 단위 원가 압박이 가중됨에 따라, 경영진은 연간 제품 매출총이익률 가이던스를 74%로 하향 조정했습니다.
- 대규모 내부자 주식 매도: 최근 미국 증권거래위원회(SEC) 공시에 따르면 이사회 이사들의 상당한 매도를 포함해 기업 내부자들이 해당 분기 동안 3억 5,000만 달러 이상의 주식을 매도하여 시장의 신중한 관망 심리와 차익 실현을 자극했습니다.
- 극심한 밸류에이션 프리미엄 및 평가 모델과의 괴리: 23배가 넘는 높은 선행 주가매출비율(PSR)에서 거래되는 가운데, 독립적 분석과 시장 논평에서는 현재 주가와 펀더멘털상 적정 가치 추정치 간의 큰 괴리를 지적하고 있으며, 이는 업종 순환매 시 주가가 급격한 조정을 받을 가능성에 노출시킵니다.
- 지속적인 GAAP 영업손실 및 매출-청구액 성장 시차: 높은 주식기준보상 비용으로 인해 회사는 약 20%의 음(-)의 GAAP 순이익률을 계속 기록하고 있는 한편, 청구액 증가율(15%)이 제품 매출 증가율(35%)을 밑돌면서 기저 계약 전환율에 대한 우려가 커지고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.