


코어위브, 실적 발표 후 프리마켓서 17% 급등, 매출 전망치 상회 및 연간 가이던스 상향



AI 팟캐스트


수요일 개장 전 코어위브 주가가 최대 약 17% 급등해 57달러 부근을 기록했다. 3분기 매출이 시장 예상치를 상회하고 2026년 가이던스가 상향되면서 AI 컴퓨팅 수요 둔화 우려가 완화된 영향이다. 3분기 매출은 36억 6,100만 달러로 전년 동기 대비 168% 증가했으며, 수주잔고는 1,325억 달러로 늘어났다. 회사는 2026년 연간 매출과 조정 영업이익 가이던스를 상향 조정했다. 다만, 총부채와 리스 의무가 662억 달러에 달하고 상당한 외부 자본이 필요해 높아진 레버리지는 주요 위험 요소로 남아 있다. 회사는 자산담보부 대출 전환과 선수금 수령을 통해 조달 비용을 낮출 계획이다.
TradingKey - 코어위브(CRWV) 주가가 수요일 개장 전 거래에서 최대 약 17% 급등해 57달러 부근까지 오르며 이전의 장기적인 하락세를 되돌렸다. 3분기 매출이 시장 예상치를 상회하고 2026년 연간 매출 및 조정 영업이익 가이던스가 상향 조정되면서 AI 컴퓨팅 파워 수요 둔화에 대한 투자자 우려가 완화된 것이 이번 반등을 주로 이끌었다.
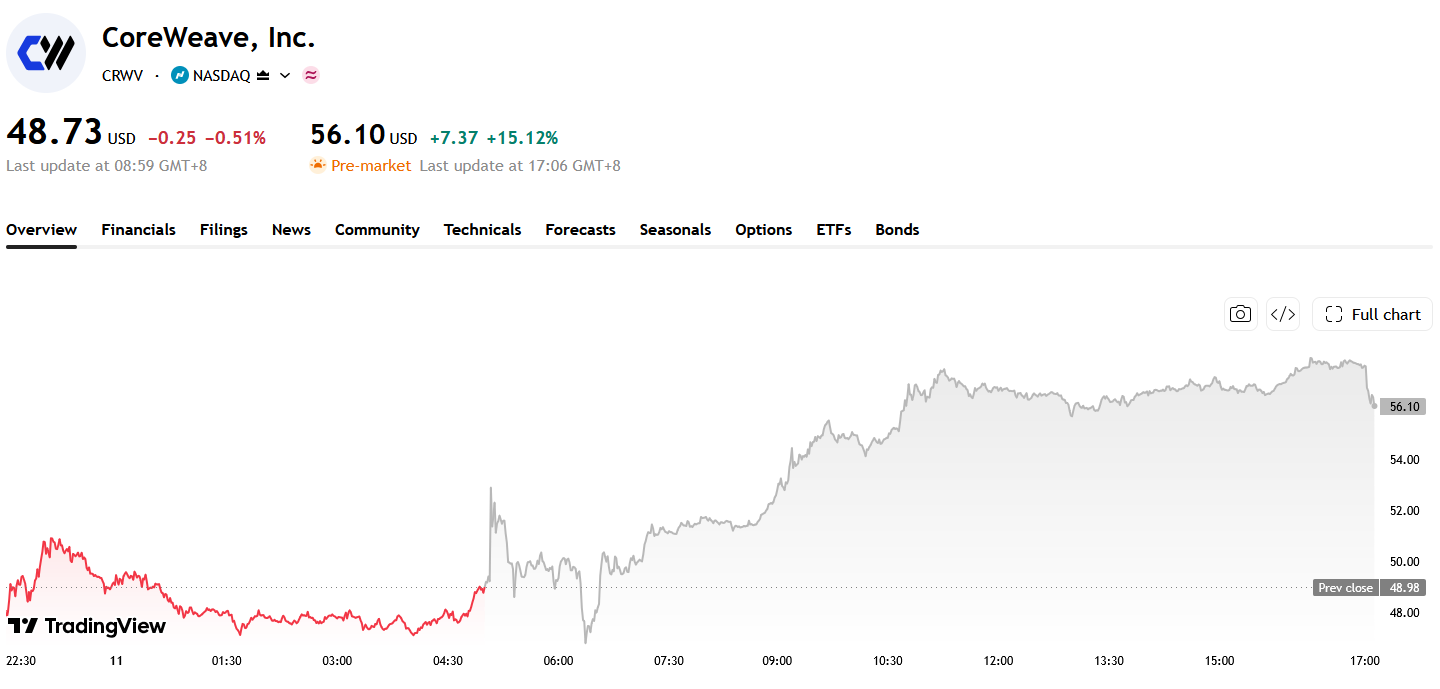
출처: TradingView
실적 보고서에 따르면 코어위브의 3분기 매출은 36억 6,100만 달러에 달해 전년 동기의 13억 6,500만 달러 대비 168% 증가했으며, 시장 예상치인 약 355억 달러를 웃돌고 전 분기 대비 약 10억 달러 증가했다. 조정 영업이익은 3억 7,900만 달러로 약 10%의 영업이익률을 기록했다. 회사의 매출 수주잔고는 1,325억 달러로 더욱 늘어나 전년 동기 대비 138% 증가했으며, 2분기 말에 기록한 1,040억 달러를 상회해 대형 기술 기업들의 GPU 클라우드 서비스 및 AI 인프라 수요가 여전히 견조함을 보여주었다.
3분기 실적과 기존 계약의 인도 진행 상황을 바탕으로, 코어위브는 2026년 연간 매출 가이던스를 기존 124억~132억 달러에서 130억~133억 달러로 상향 조정했다. 또한 조정 영업이익 목표치도 12억 7,500만~13억 7,500만 달러로 높였는데, 이는 중간값 기준으로 당초 전망치보다 약 26% 상승한 수준이다. 아울러 연말 기준 연환산 매출 런레이트(run-rate) 예상치 역시 200억~210억 달러로 함께 상향되었다.
수주잔고 확대와 매출 가이던스 상향은 최근 AI 인프라 부문의 매도세 이후에도 코어위브가 강력한 사업 성장 모멘텀을 유지하고 있음을 보여준다. 회사 측은 2027년 고객 수요가 현재 가용 용량을 크게 초과하고 있으며, 새로 출시한 AI 개발 플랫폼 '포지(Forge)' 또한 더 많은 클라우드 컴퓨팅 고객을 확보하는 데 기여하고 있다고 밝혔다. 체결된 계약들이 점차 매출로 전환됨에 따라, AI 컴퓨팅 파워 공급 과잉에 대한 시장의 기존 우려는 일시적으로 완화되었다.
3분기 말 기준 코어위브의 부채는 약 469억 달러였으며, 리스 부채를 포함한 총부채 및 리스 의무는 2분기 말의 516억 달러에서 증가한 662억 달러에 달했다. 회사는 약 41억 달러의 현금과 23억 달러의 사용 제한 현금을 보유하고 있었다. 데이터센터 거점의 지속적인 확장은 상당한 외부 자본을 필요로 하며, 높아진 레버리지는 시장에서 코어위브의 기업가치를 평가할 때 주요 위험 요소로 남아 있다.
3분기 설비투자(CAPEX)는 145억 달러에 달했으며, 회사는 2026년 연간 설비투자 범위를 기존 350억~390억 달러에서 370억~390억 달러로 조정했다. 경영진은 하단을 상향한 주된 이유로 일부 인프라가 고객에게 조기 인도될 일정에 맞춰 순조롭게 진행되고 있기 때문이라고 설명했다. 회사는 연말까지 가동 중인 전력 용량이 1.85기가와트(GW)를 넘어설 것으로 여전히 예상하고 있다.
조달 비용을 낮추기 위해 코어위브는 고수익 무담보 채권에 대한 의존도를 줄이고, 엔비디아 반도체 및 기타 컴퓨팅 장비를 담보로 하는 자산담보부 대출로 전환할 계획이다. 해당 대출 규모는 수십억 달러에 이를 것으로 예상되며, 조달 금리는 약 7%~7.5% 수준으로 일부 무담보 채권의 시장 수익률인 16% 이상보다 대폭 낮다. 또한 회사는 데이터센터 건설 자금을 조달하기 위해 향후 3개월간 체결된 고객 계약을 통해 약 90억 달러의 선수금 및 보증금을 수령할 것으로 예상하고 있다.
이러한 자금 조달 구조는 유동성에 대한 투자자들의 우려를 어느 정도 완화하는 데 도움이 되었다. 고객 선수금은 코어위브가 초기에 투입해야 하는 자체 자본을 줄여주며, GPU 및 기타 장비를 담보로 활용함으로써 신규 차입 비용을 낮추는 데 기여한다. 회사 측은 2027년까지 모회사 차원에서 추가로 조달해야 하는 자본이 50억 달러 미만일 것으로 예상되며, 시장 상황과 고객 수요에 맞춰 설비투자를 유연하게 조정할 것이라고 밝혔다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.