


인텔 3분기 실적 전망: 매출 21% 증가 예상, 월가 최고 목표가 200달러



AI 팟캐스트


인텔은 미국 동부시간 기준 10월 29일 장 마감 후 2026회계연도 3분기 실적을 발표하고 컨퍼런스 콜을 개최할 예정이다. 월가는 3분기 매출을 164억 9,000만 달러, 조정 EPS를 0.40달러로 예상하며, 이는 전년 동기 대비 약 21% 성장을 시사한다. 세타 리서치 데이터에 따르면 이는 회사가 제시한 가이던스 중간값보다는 높으나 상단에는 미치지 못한다.
투자자들은 실적 발표 후 매출과 EPS 외에도 총이익률, 4분기 가이던스, 데이터센터 및 AI(DCAI) 부문 실적에 주목할 것으로 보인다. 앞서 2분기에는 견조한 수요와 수율 개선으로 DCAI 매출이 전년 동기 대비 59% 증가한 바 있다. 3분기에는 DCAI의 성장 지속 여부와 더불어 18A 공정 노드의 수율 및 고객 도입 상황이 주요 관전 포인트다.
인텔은 3분기 비GAAP 기준 매출총이익률을 42%로 전망했으나, 첨단 공정 투자와 유휴 생산능력 부담에 따라 개선 속도는 예상보다 더딜 수 있다. 애널리스트들의 평균 목표 주가는 117.71달러이나, 서버 CPU 수요와 제조 사업 수익성을 두고 기관별로 이견이 존재한다. 실적 결과와 공정 진척도에 따라 향후 주가는 상하방 압력을 모두 받을 수 있다.

TradingKey - 인텔(INTC)은 미국 동부시간 기준 10월 29일 장 마감 후 2026회계연도 3분기 실적을 발표하고, 당일 오후 2시에 실적 발표 컨퍼런스 콜을 개최할 예정이다. 10월 27일 종가 기준 인텔 주가는 3.61% 상승한 93.74달러를 기록했다.
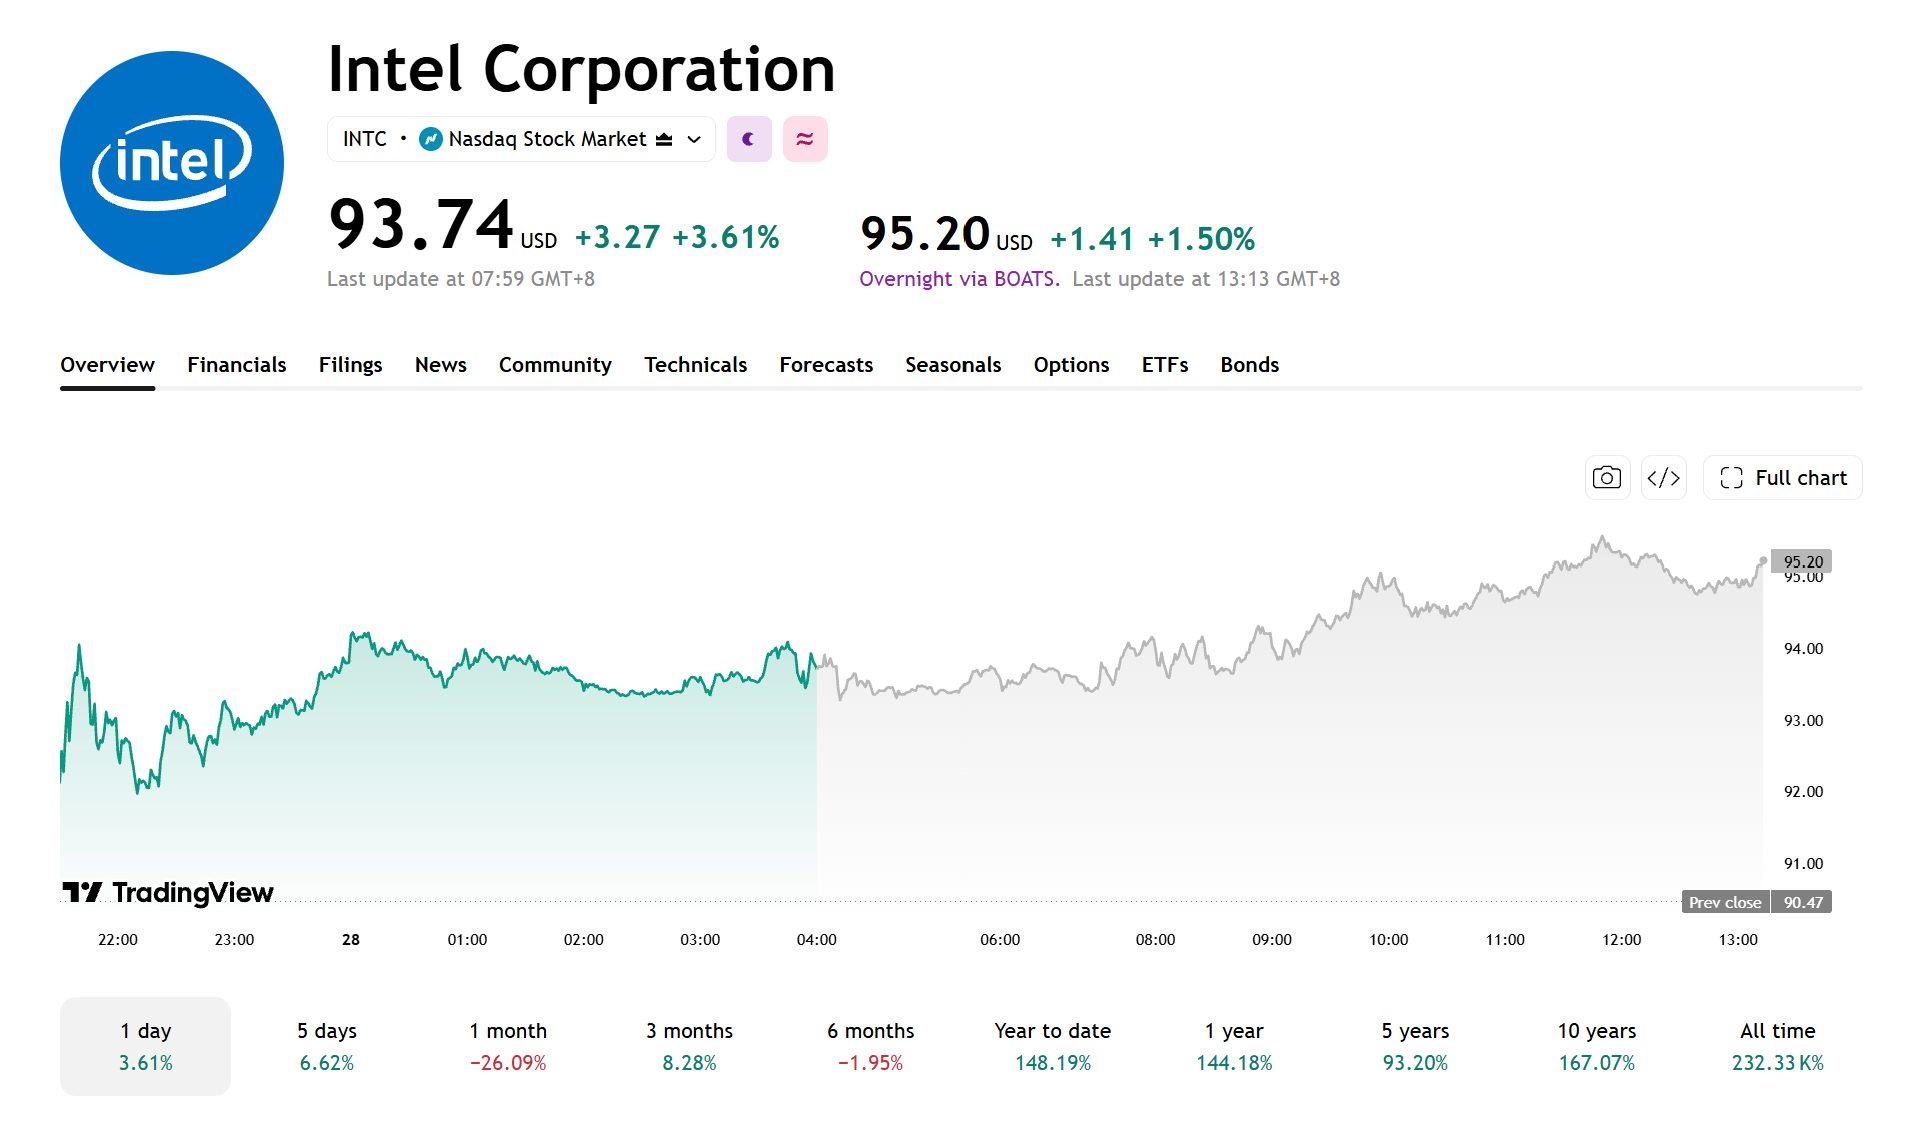
[출처: TradingView]
시장, 3분기 매출 전년 동기 대비 약 21% 증가 전망
2026년 10월 27일 기준 세타 리서치(Theta Research)의 데이터에 따르면, 월가는 인텔의 2026년 3분기 매출을 164억 9,000만 달러, 조정 주당순이익(EPS)을 0.40달러로 예상하고 있다.
이와 비교해 인텔의 2025년 3분기 매출은 136억 5,000만 달러였으며, 이는 시장이 전년 동기 대비 약 20.8%의 매출 성장을 기대하고 있음을 시사한다.
앞서 인텔은 3분기 가이던스로 매출 158억 달러에서 168억 달러, 조정 주당순이익 0.38달러를 제시한 바 있다.
세타 리서치의 컨센서스 매출 전망치는 회사가 제시한 가이던스의 중간값인 163억 달러보다 높지만 상단에는 미치지 못하는 수준이다. 주당순이익 전망치는 회사의 가이던스보다 0.02달러 높다.
실적 발표 이후 투자자들은 매출과 조정 주당순이익이 시장 전망치에 부합하거나 이를 상회하는지 여부 외에도 총이익률, 4분기 가이던스, 데이터센터 및 AI 사업 부문의 실적에 주목할 것으로 보인다.
2분기 실적 리뷰: DCAI 매출 전년 동기 대비 59% 증가
인텔은 2026년 2분기 매출이 전년 동기 대비 25% 증가한 약 161억 달러를 기록했다고 발표했다. 비조정(non-GAAP) 주당순이익(EPS)은 0.42달러로, 회사의 기존 가이던스인 0.04달러를 상회했다. 회사 측은 견조한 수요, 공장 수율 개선, 생산 주기 단축이 시장 예상치를 웃도는 실적을 이끌었다고 밝혔다.
사업 부문별로는 데이터센터 및 AI(DCAI) 부문 매출이 전년 동기 대비 59% 증가한 63억 달러를 기록했으며, 인텔 파운드리 부문 매출은 전년 동기 대비 31% 늘어난 58억 달러를 나타냈다.
3분기 실적 하이라이트: DCAI 성장, 18A 진행 상황 및 총마진
3분기에는 DCAI 사업이 성장세를 지속할 수 있을지가 주요 관전 포인트다. 인텔은 최근 제온 서버용 프로세서 수요와 AI 인프라 구축의 수혜를 입었지만, AI 워크로드가 CPU 수요를 실제로 얼마나 견인했는지는 매출, 주문 및 고객 조달 데이터를 바탕으로 지속적으로 평가할 필요가 있다.
제조 사업 부문에서는 시장이 18A 공정 노드의 수율, 생산능력 확대 및 고객 도입 진행 상황에 주목할 것이다. 인텔은 이미 특정 코어 울트라 시리즈 3 프로세서에 18A 공정을 적용했다. 14A 공정 노드의 경우 개발 진척도와 외부 고객의 도입 상황에 주목할 필요가 있다.
기술 개발, 리스크 프로덕션(위험 생산), 상업적 양산은 서로 구분되는 단계이며, 고객의 도입 의향을 확보한 것이 곧 대규모 상업적 매출 발생을 의미하는 것은 아니라는 점에 유의해야 한다.
또한 인텔은 앞서 3분기 비GAAP 기준 매출총이익률을 2분기(41.8%)보다 높은 42%로 전망했다. 투자자들은 제품 믹스 변화, 가동률 및 제조 원가에 집중할 필요가 있다. 제품 믹스가 개선되고 공장 가동률이 상승하면 매출총이익률 회복세가 이어질 수 있으나, 첨단 공정 투자와 유휴 생산능력 부담이 높게 유지될 경우 이익률 개선 속도는 예상보다 더딜 수 있다.
월가, 최고 목표주가 $200 제시
StockAnalysis가 집계한 데이터에 따르면 보도 시점 기준 47명의 애널리스트가 제시한 인텔의 평균 목표 주가는 117.71달러로, 현재 주가 대비 25.57%의 상승 여력을 나타내고 있으며 최고 목표 주가는 200달러다.
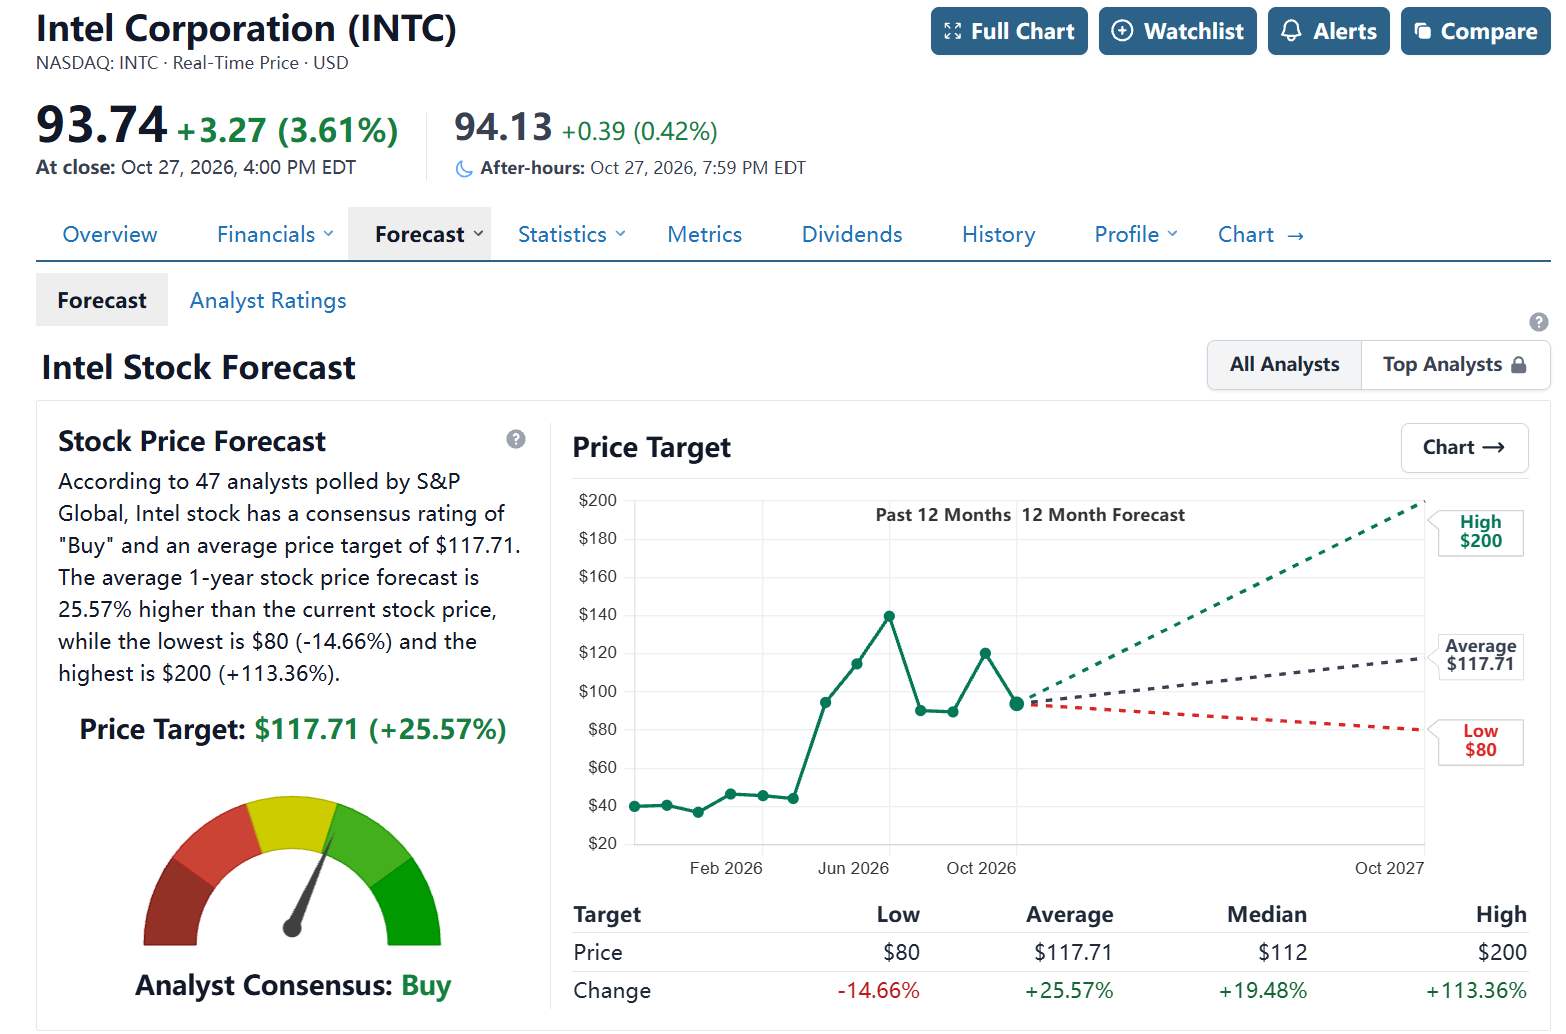
[출처: StockAnalysis]
뉴스트리트 리서치는 인텔 투자의견을 '매수'로 상향 조정하고 목표 주가 125달러를 제시한 반면, JP모간(JPM)은 목표 주가 85달러를 유지하면서 투자의견을 '비중축소'에서 '중립'으로 상향했다. 두 기관은 인텔의 회복 전망을 두고 여전히 이견을 보이고 있으며, 핵심 쟁점은 서버 CPU 수요 성장세의 지속 가능 여부와 제조 사업의 수익성 개선 여부다.
3분기 매출이 가이던스 상단에 근접하고 DCAI 부문이 성장을 유지하며, 비GAAP 매출총이익률이 42%에 도달하거나 상회하는 가운데 18A 공정 진척 및 4분기 전망이 개선된다면, 시장은 인텔의 향후 실적 전망치를 지속해서 상향 조정할 수 있다.
반대로 매출이나 매출총이익률이 기대치에 미치지 못하거나 첨단 공정의 진척이 예상에 미달할 경우 주가는 하락 압력을 받을 수 있다. 실적 발표 후 투자자들은 실적 개선의 지속 가능성을 평가하기 위해 매출 성장이 영업이익 증가 및 현금흐름 개선으로 이어질 수 있는지에도 주목할 필요가 있다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.