


아카마이 주가 전망: 앤스로픽, AI 컴퓨팅 확장에 116억 달러 투입, 200억 달러 규모 잠재 계약이 AKAM 상승세를 계속 이끌 수 있을까?


AI 팟캐스트


아카마이 테크놀로지스는 앤트로픽과 7년간 약 116억 달러 규모의 클라우드 컴퓨팅 파트너십을 체결했으며, 추가 구매로 협력 규모가 약 200억 달러까지 확대될 수 있다. 해당 서비스는 2027년 2분기 말까지 개시될 예정이다. 계약 이행에는 약 55억 달러의 자본 지출이 필요할 것으로 예상되며, 이는 잉여현금흐름에 압박을 가할 수 있다. 또한 앤트로픽에 부여된 워런트는 기존 주주의 지분 가치를 희석시킬 수 있다. 향후 프로젝트 진행 상황과 자본 지출 규모에 따라 주가 방향성이 결정될 것으로 전망된다.
TradingKey - 미 동부시간 9월 24일 장 마감 후, 아카마이 테크놀로지스(AKAM)는 앤트로픽과의 클라우드 컴퓨팅 파트너십 확대를 발표했다. 양사가 9월 18일 체결한 두 건의 프로젝트 계획에 따르면, 아카마이가 인도 및 서비스 가용성 요건을 충족하는 것을 전제로, 앤트로픽은 각 서비스 개시일로부터 7년간 총 약 116억 달러 규모의 전용 클라우드 컴퓨팅 용량 및 관련 매니지드 지원 서비스를 구매하기로 약정했다.
양사는 추가 구매를 통해 잠재적 협력 규모를 약 200억 달러까지 확대할 수도 있으나, 해당 확대 부분은 아직 기존 계약 약정에 포함되지 않았다.
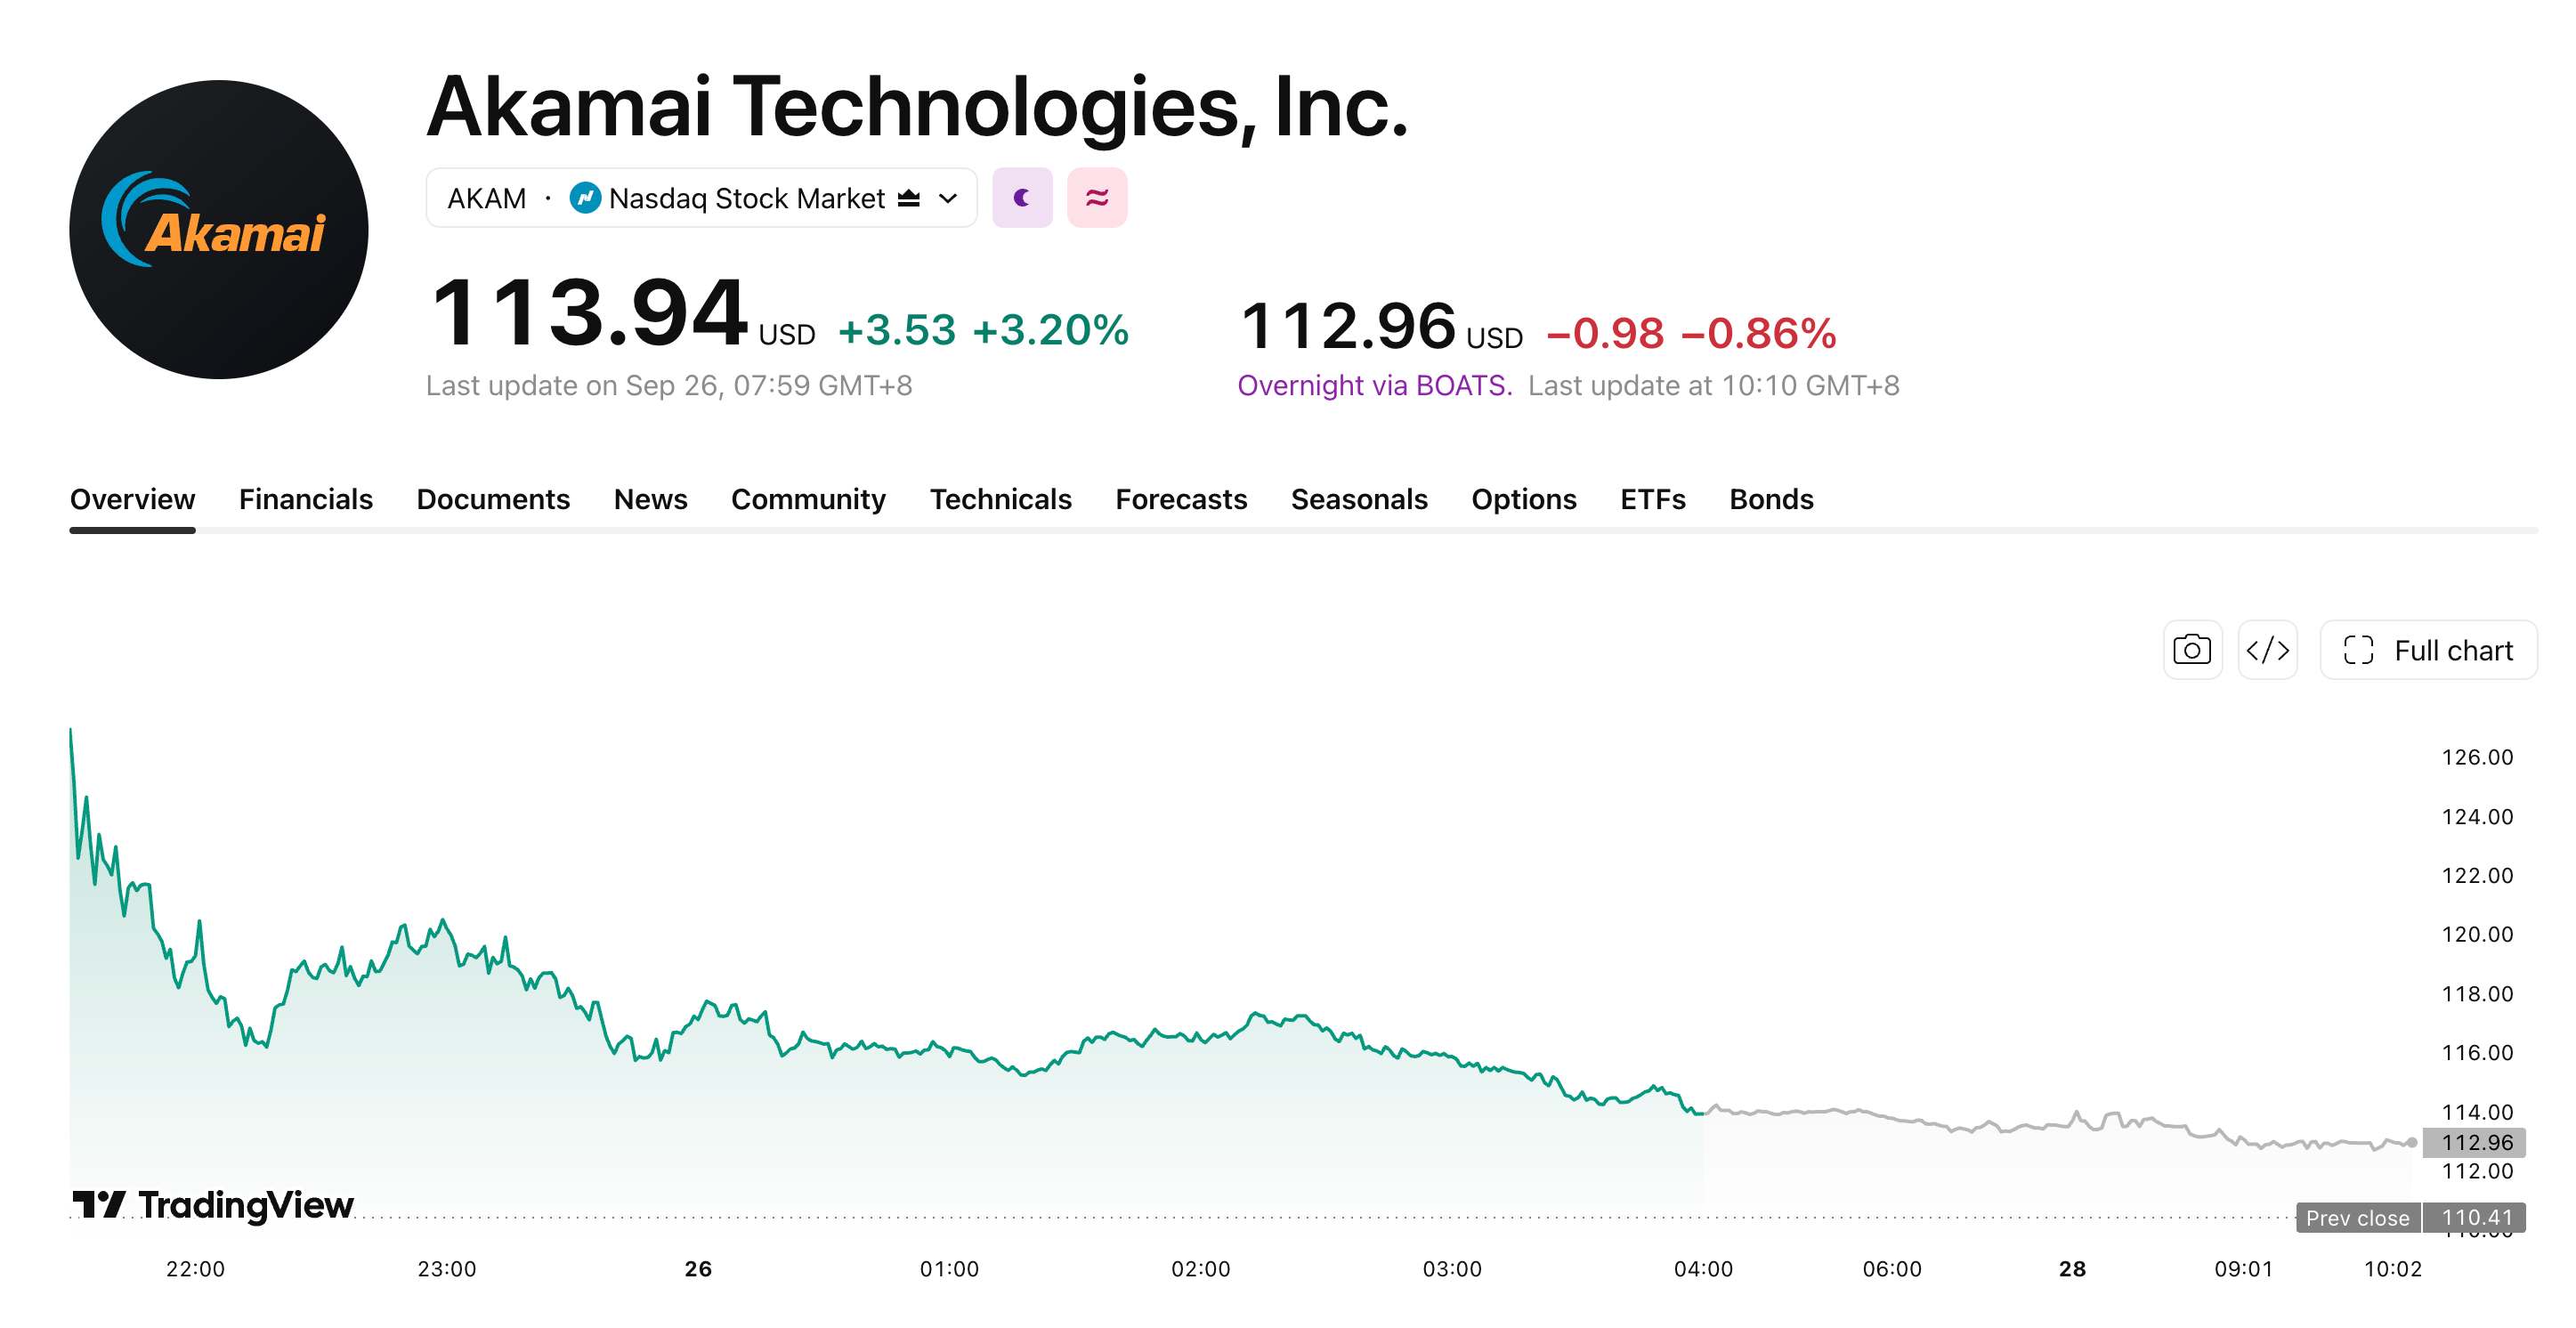
이 발표 이후 AKAM 주가는 시간 외 거래에서 20% 가까이 급등했다. 9월 25일 주가는 상승 출발해 장중 16% 이상 오르며 최고 128.46달러까지 치솟았으나, 이후 상승폭을 반납하며 3.2% 오른 113.94달러로 마감했다.
[출처: TradingView]
앤스로픽의 116억 달러 규모 계약은 언제 매출에 기여할까?
아카마이는 지난 9월 18일 앤스로픽에 전용 클라우드 컴퓨팅 용량 및 관련 호스팅 지원 서비스를 제공하기 위한 두 건의 프로젝트 계획을 체결했다. 두 계획 모두 각 서비스 개시일부터 7년의 초기 계약 기간을 갖는다.
아카마이가 인도 및 서비스 가용성 요건을 충족하는 것을 전제로, 앤스로픽은 총 약 116억 달러를 지급하기로 약정했다. 관련 매출은 서비스가 제공됨에 따라 순차적으로 인식될 예정이며, 계약에는 이에 상응하는 해지 조항도 포함되어 있다.
양사는 또한 최대 90억 달러의 추가 구매를 더할 수 있으며, 이에 따라 잠재적 협력 규모는 약 200억 달러에 달할 수 있다. 해당 추가 구매는 별도로 결정되는 상업적 조건이 필요하며, 현재의 계약상 약정에는 포함되지 않았다.
아카마이는 2027년 2분기 말까지 해당 서비스를 개시해 2027년에 1억 5000만 달러에서 3억 달러의 매출을 인식하고, 2028년 말까지 연간 환산 매출 기준 약 17억 달러 규모에 도달할 것으로 전망하고 있다. 용량 증설이 완료된 후 관련 매출은 남은 계약 기간 동안 정액 기준으로 인식될 예정이다.
아카마이의 2분기 매출은 전년 동기 대비 5% 증가한 11억 달러였으며, 클라우드 인프라 서비스 매출은 전년 동기 대비 39% 증가한 9932만 달러를 기록했다. 17억 달러의 연간 환산 매출은 이 사업 부문의 2분기 연간 환산 매출 규모의 약 4.3배에 해당한다. 프로젝트가 일정대로 추진되고 다른 사업 규모에 큰 변화가 없다면, 전체 매출에서 클라우드 인프라 서비스가 차지하는 비중은 크게 확대될 전망이다.
55억 달러 규모의 설비투자는 아카마이에 얼마나 큰 부담을 줄 것인가?
아카마이가 공개한 총 클라우드 인프라 서비스 계약 규모는 기존 계약 약 28억 달러와 이번 합의를 통해 앤트로픽이 약속한 116억 달러를 포함해 약 144억 달러다. 앤트로픽과의 계약을 이행하려면 약 55억 달러의 자본 지출이 필요할 것으로 예상된다.
회사는 주로 메모리 등 핵심 부품의 선제적 조달을 위해 2026년 4분기에 약 17억 달러를 지출할 계획이며, 2027년과 2028년에는 각각 약 31억 달러와 7억 달러를 투자할 것으로 예상하고 있다.
관련 서비스는 2027년 2분기 말까지 출시될 것으로 예상되며, 선제적인 자본 투자는 잉여현금흐름에 압박을 가할 것이다. 장비가 본격 가동되면 매출 인식과 함께 감가상각비도 단계적으로 증가할 전망이다.
2026년 6월 말 기준 아카마이는 현금, 현금성 자산 및 매도가능증권 46억 1,600만 달러를 보유하고 있다. 기존 자금으로 구축 지출의 일부를 충당할 수 있으며, 향후 추가 자금 조달 필요성은 프로젝트 진행 상황과 영업활동 현금흐름에 따라 결정될 것이다.
아카마이는 또한 앤트로픽에 최대 38만 7,051주의 의결권 없는 전환우선주를 매수할 수 있는 워런트(신주인수권)를 부여했다. 이는 보통주 약 774만 주에 해당하며, 발행 보통주 총수의 약 5% 규모다. 보통주 환산 기준 행사가격은 주당 111.33달러다.
첫 번째 트랜치의 워런트는 보통주 약 310만 주(발행주식 총수의 약 2%)에 해당하며, 앤트로픽이 프로젝트 플랜 3에 대한 초기 대금을 지급하고 관련 조건을 충족한 후 권리가 확정된다.
이후 앤트로픽의 계약 약정 금액이 30억 달러 늘어날 때마다 약 1% 지분에 해당하는 워런트의 권리가 확정된다. 이러한 워런트의 권리 확정 및 행사는 희석 주식 수를 늘려 기존 주주의 지분 가치를 희석시킬 수 있다.
AKAM 주가 기술적 분석: 128달러가 단기 저항선으로 작용
 [출처: TradingView]
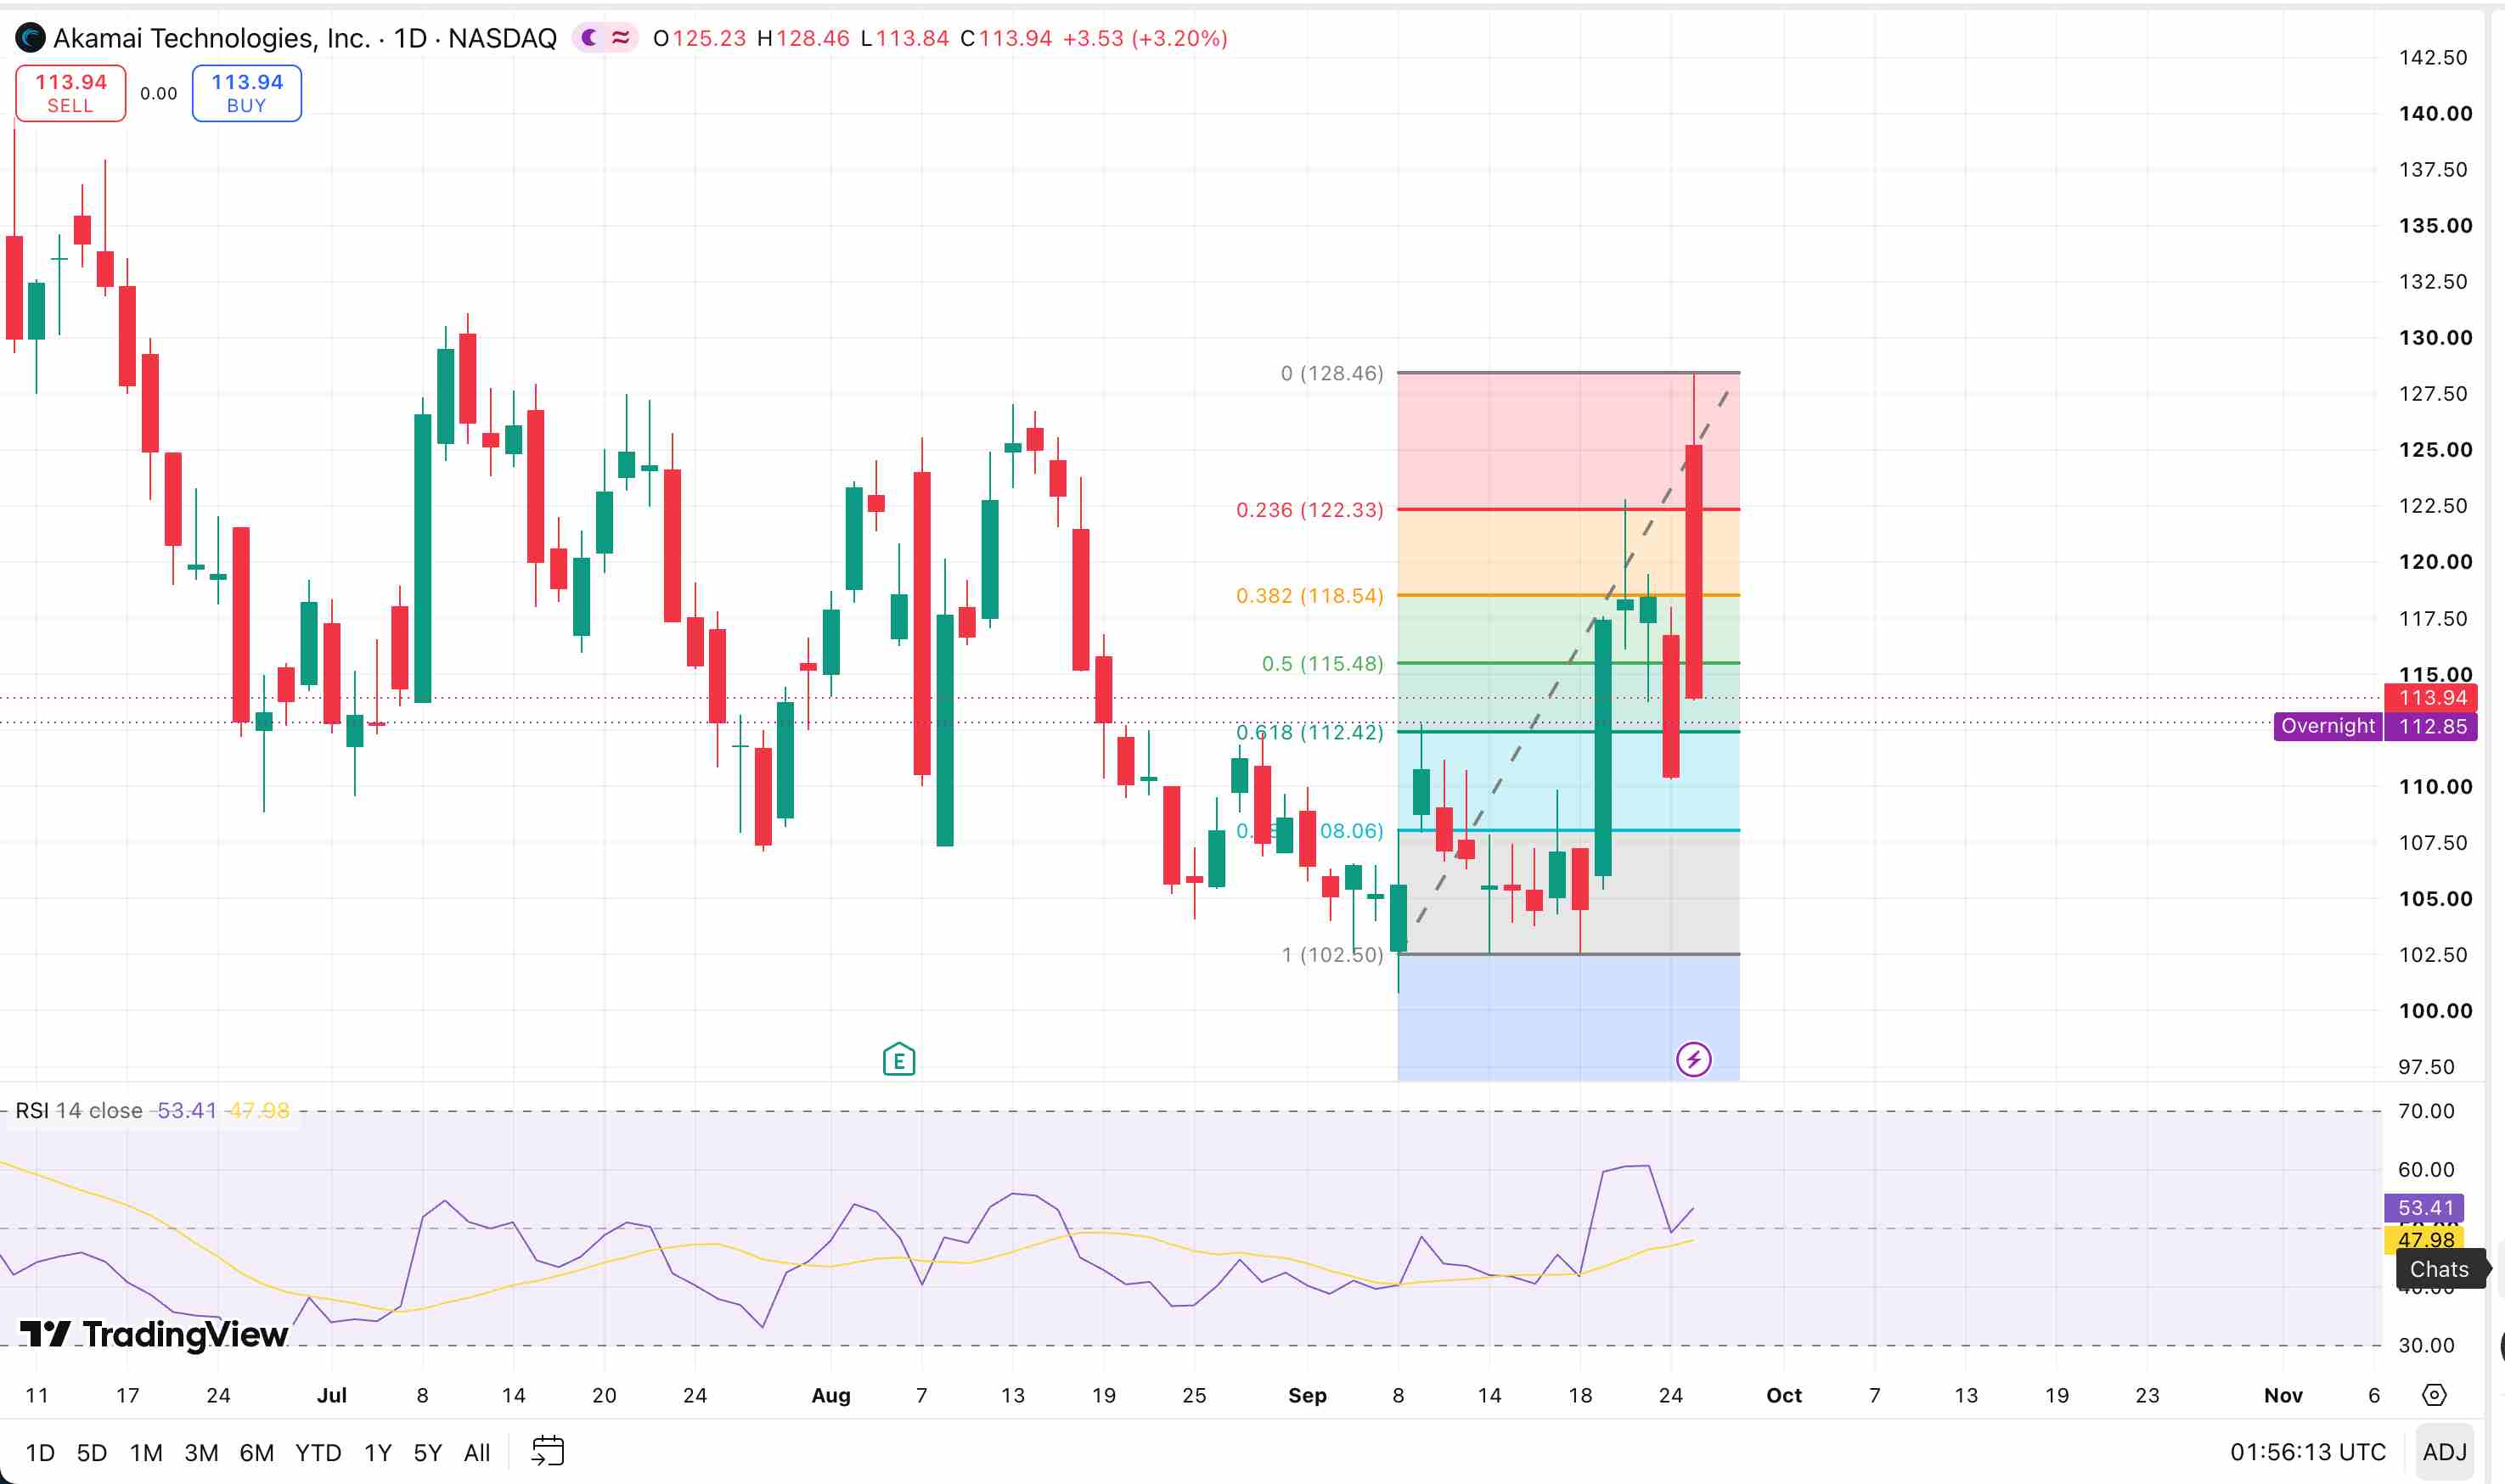
9월 25일 기준 AKAM의 50일 및 200일 이동평균선은 각각 약 113.27달러와 111.13달러였으며, 14일 RSI는 53 안팎을 기록했습니다. 주가는 두 이동평균선을 모두 상회하고 있으나, 장중 급등 이후 후퇴하며 128달러 부근에서 단기 저항선을 형성했습니다.
최근 저점인 102.50달러에서 고점인 128.46달러를 기준으로 한 피보나치 되돌림 수준에 따르면, 현재 AKAM의 주가인 113.94달러는 0.5 되돌림 수준인 115.48달러와 0.618 되돌림 수준인 112.42달러 사이에 위치해 있습니다.
상승 측면에서는 115.48달러가 1차 저항선입니다. 주가가 종가 기준으로 이 수준을 확실히 웃돌면 다음 주시할 목표가는 각각 118.54달러와 122.33달러이며, 122.33달러를 돌파한 후에야 128.46달러를 다시 시험할 것으로 예상됩니다.
하락 측면에서는 112.42달러가 1차 지지선입니다. 종가 기준으로 이 수준을 이탈할 경우 다음 지지선은 각각 108.06달러와 102.50달러에 위치합니다. 14일 RSI가 53 안팎으로 단기 모멘텀은 중립적이며, 향후 방향성은 주가가 115.48달러 상단을 지켜낼 수 있는지에 달려 있습니다.
전반적으로 116억 달러 규모의 계약은 아카마이의 클라우드 컴퓨팅 사업에 높은 매출 가시성을 제공하지만, 약 200억 달러는 조건부 확장 한도로 남아 있습니다.
프로젝트가 예정대로 배포되어 2027년에 매출이 본격화되기 시작하면, AKAM은 128달러를 돌파한 후 135~138달러 선을 추가로 시험할 수 있습니다. 다만 자본 지출이 계속 늘어나거나 계약 이행이 지연될 경우 주가는 104~111달러 범위로 다시 밀려날 수 있습니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.