Akamai股价预测:Anthropic豪掷116亿美元扩AI算力,200亿美元潜在合同能否继续推高AKAM?



AI播客


美东时间9月24日,Akamai宣布与Anthropic扩大云计算合作,签订七年约116亿美元的专用云计算合同,未来规模有望增至约200亿美元。该项目预计2027年第二季度末启动,将显著提升公司云基础设施收入,但履行合同需约55亿美元资本开支,对前期自由现金流构成压力。同时,公司向Anthropic授予认股权证,行权可能摊薄现有股东权益。技术面上,AKAM短期动能中性,股价在关键支撑与压力位之间震荡,未来走势取决于项目推进及资本开支情况。
TradingKey - 美东时间9月24日盘后,Akamai Technologies(AKAM)宣布扩大与Anthropic的云计算合作。根据双方于9月18日签署的两份项目计划,在Akamai达到交付和服务可用性要求的情况下,Anthropic承诺从各项服务启动之日起七年内,合计采购约116亿美元的专用云计算容量及相关托管支持服务。
双方还可通过新增采购将潜在合作规模扩大至约200亿美元,但扩容部分尚未纳入现有合同承诺。
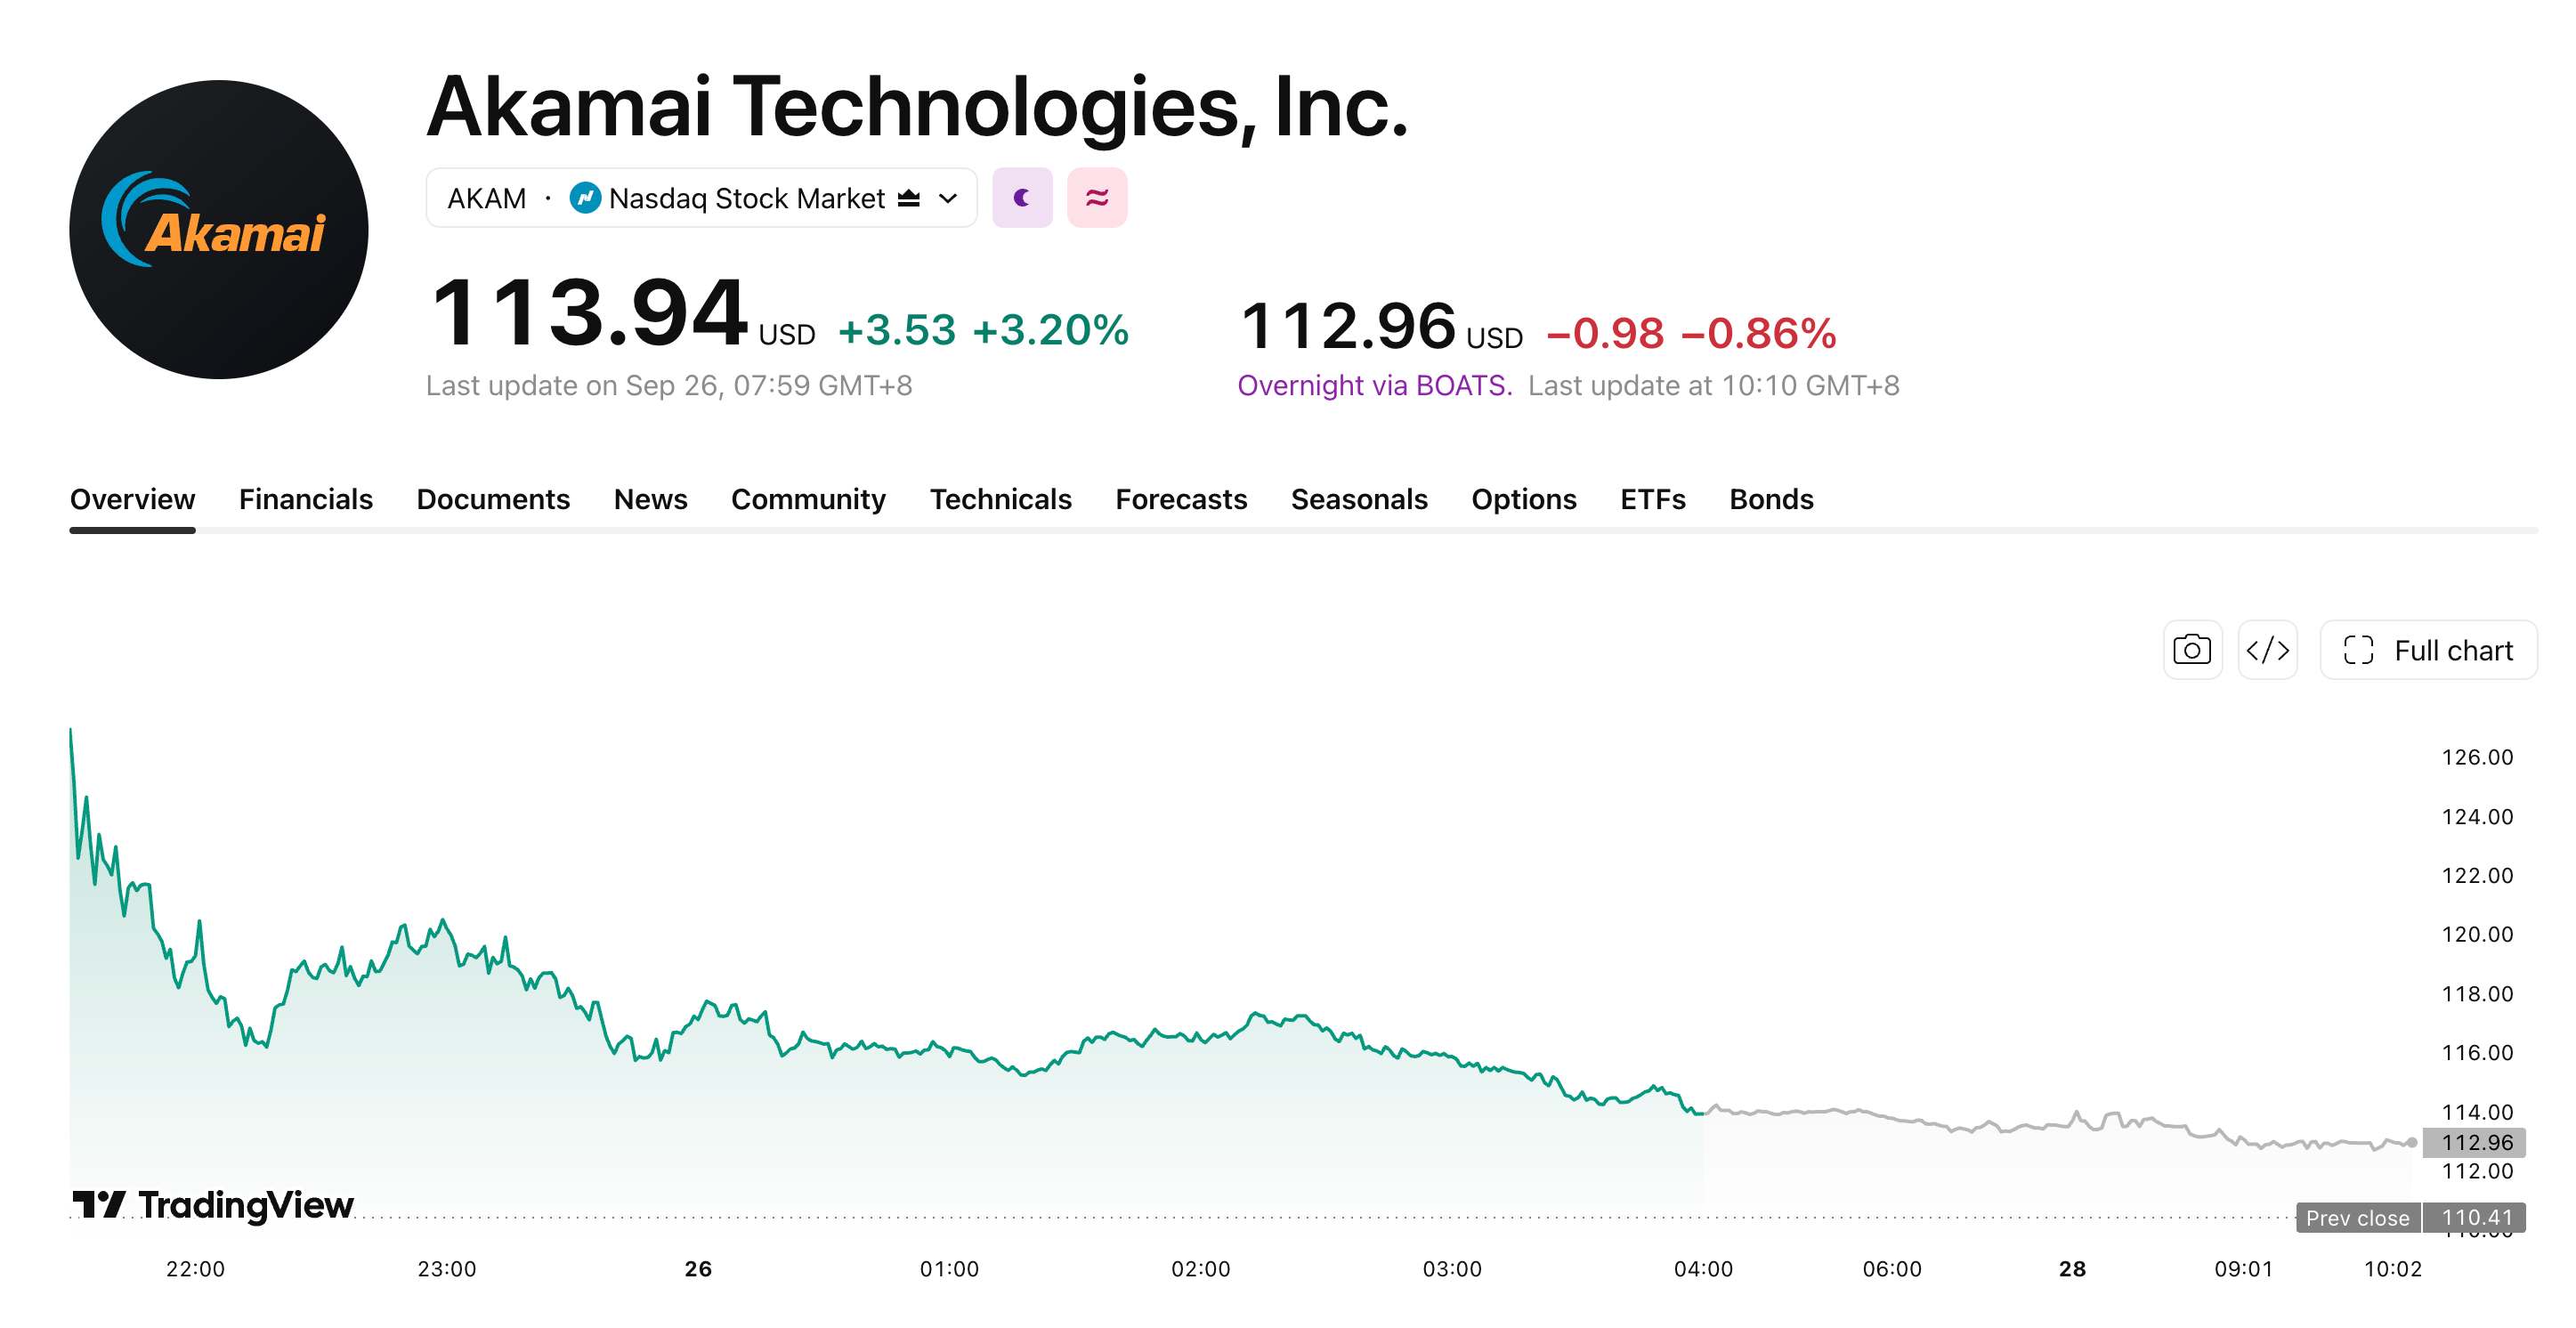
消息公布后,AKAM盘后一度上涨约20%。9月25日股价高开,盘中涨幅一度超过16%,最高触及128.46美元,随后回落,最终收于113.94美元,上涨3.2%。
【来源:TradingView】
Anthropic的116亿美元合同何时贡献收入?
Akamai与Anthropic于9月18日签署两份项目计划,为后者提供专用云计算容量及相关托管支持服务。两份计划均从各自的服务启动日开始计算,初始期限为七年。
在Akamai达到交付和服务可用性要求的情况下,Anthropic承诺合计支付约116亿美元。相关收入将随着服务交付逐步确认,合同同时设有相应终止条款。
双方还可增加最高90亿美元采购,使潜在合作规模达到约200亿美元。新增采购需要另行确定商业条款,尚未纳入现有合同承诺。
Akamai预计2027年第二季度末启动相关服务,2027年确认1.5亿至3亿美元收入,并在2028年底达到约17亿美元的年化收入运行率。完成产能爬坡后,相关收入预计在剩余合同期内按直线法确认。
Akamai第二季度营收为11.00亿美元,同比增长5%;云基础设施服务收入为9932万美元,同比增长39%。17亿美元年化收入约为该业务第二季度收入年化规模的4.3倍。若项目按期执行,且其他业务规模未出现明显变化,云基础设施服务在公司收入中的占比将明显提高。
55亿美元资本开支会给Akamai带来多大压力?
Akamai已公布的云基础设施服务合同总额约为144亿美元,包括此前约28亿美元合同和Anthropic此次承诺的116亿美元。履行Anthropic合同预计需要约55亿美元资本开支。
公司计划于2026年第四季度投入约17亿美元,主要用于提前采购内存等关键组件;2027年和2028年预计分别投入约31亿和7亿美元。
相关服务预计于2027年第二季度末启动,前期资本投入将对自由现金流形成压力。设备投入使用后,折旧费用将随收入确认逐步增加。
截至2026年6月底,Akamai持有46.16亿美元现金、现金等价物及有价证券。现有资金可支持部分建设支出,后续融资需求将取决于项目进度和经营现金流。
Akamai还向Anthropic授予认股权证,可购买最多387,051股非投票权可转换优先股,折合约774万股普通股,约占已发行普通股的5%。折合普通股的行权价为每股111.33美元。
首批权证对应约310万股普通股,约占已发行股份的2%,将在Anthropic支付Project Plan 3首笔款项并满足相关条件后归属。
此后,Anthropic每增加30亿美元合同承诺,约有1%的权证归属。权证归属并行权后可能增加稀释后股数,摊薄现有股东权益。
AKAM股价技术分析:128美元构成短期压力
 【来源:TradingView】
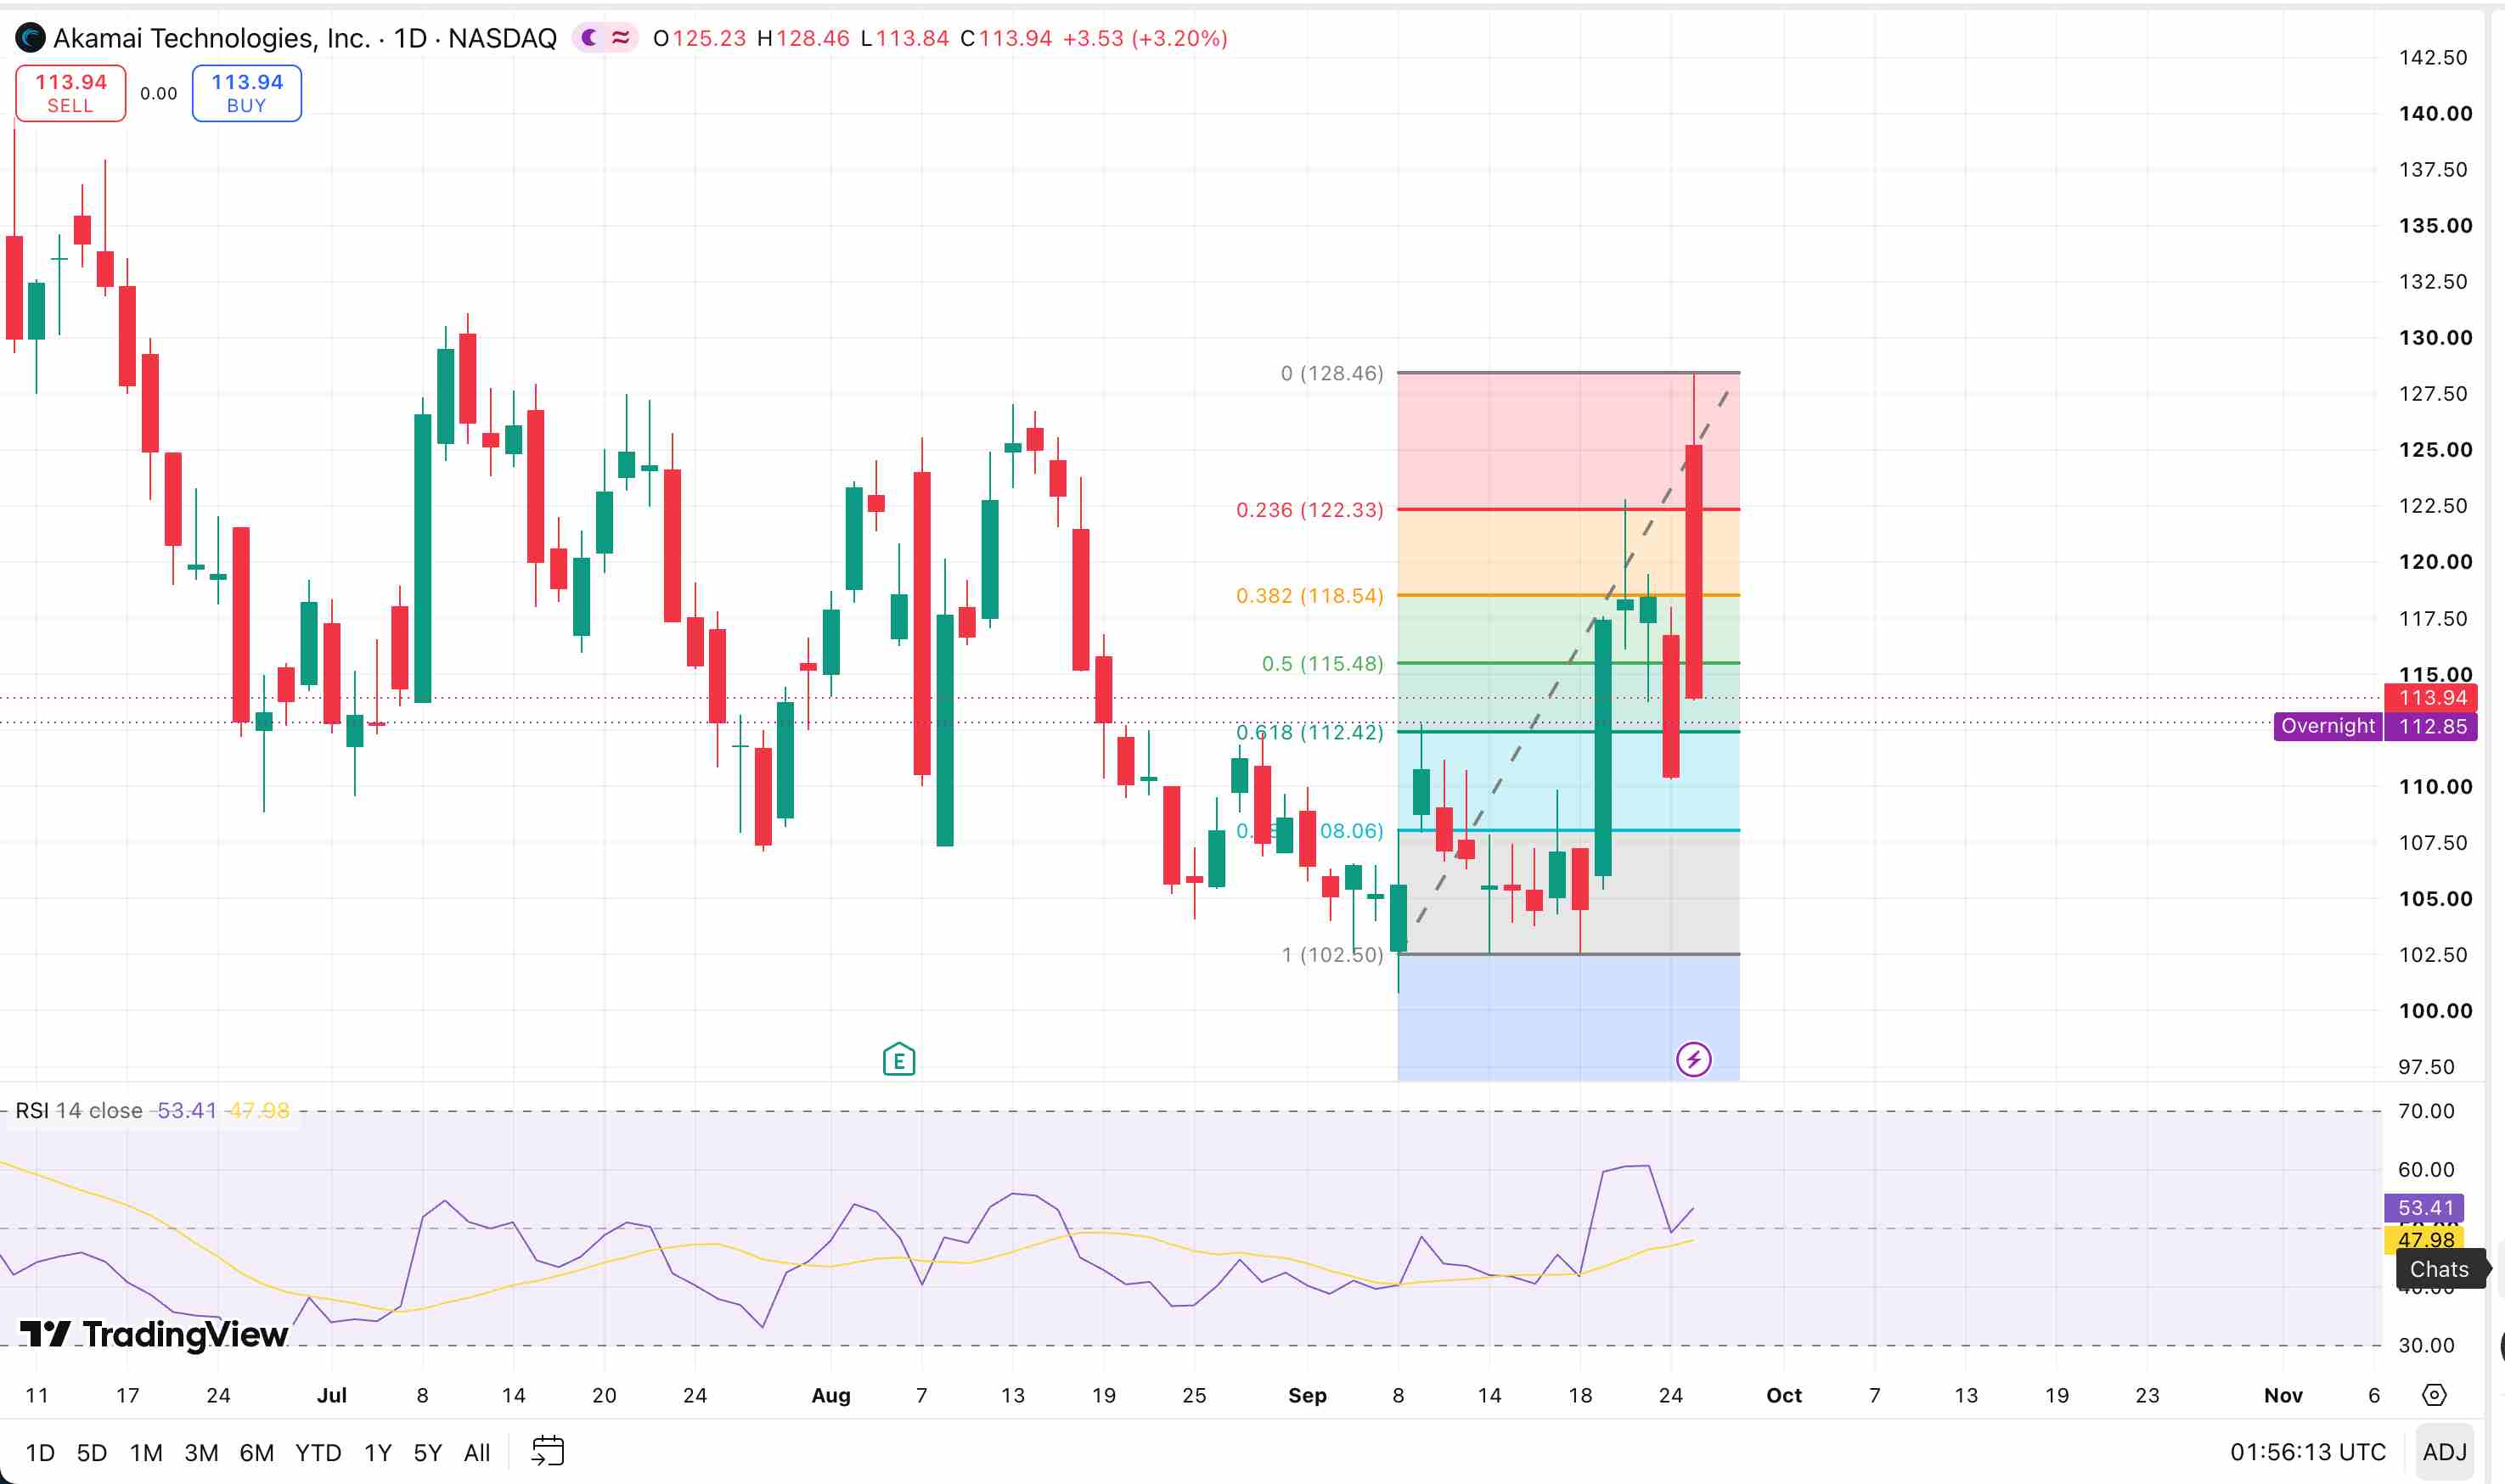
截至9月25日,AKAM的50日和200日均线分别约为113.27美元和111.13美元,14日RSI约为53。股价仍位于两条均线上方,但当日冲高回落,128美元附近形成短期压力。
以近期低点102.50美元和高点128.46美元绘制斐波那契回撤线,AKAM现价113.94美元,位于0.5回撤位115.48美元与0.618回撤位112.42美元之间。
上行方面,115.48美元是首要压力。若股价收盘站稳该位置,可依次关注118.54美元和122.33美元;突破122.33美元后,才有望再次测试128.46美元。
下行方面,112.42美元是首要支撑。若收盘跌破,下一支撑依次位于108.06美元和102.50美元。14日RSI约为53,短期动能中性,后续方向仍取决于股价能否站稳115.48美元。
综合来看,116亿美元合同为Akamai云计算业务提供了较高的收入可见度,但约200亿美元仍是条件性扩容上限。
若项目按期部署、收入在2027年开始兑现,AKAM突破128美元后可能进一步测试135—138美元;若资本开支持续上升或合同执行放缓,股价可能重新回落至104—111美元区域。