


시스코 주가 전망: 파이퍼 샌들러의 목표주가 하향으로 매도세 촉발, CSCO 주가는 여전히 상승할 수 있을까?



AI 팟캐스트


동부시간 기준 9월 22일, 시스코 주가는 파이퍼 샌들러의 목표주가 하향 조정(132달러→125달러) 여파로 4.52% 하락한 106.41달러에 마감했다. 나스닥과 다른 네트워크 장비주가 안정세를 보인 점은 이번 조정이 시스코 자체 요인에 기인함을 시사한다.
파이퍼 샌들러는 투자의견 '중립'을 유지했으나, 목표가 인하로 단기 상승 여력 및 산업 성장 둔화 우려가 자극되었다. 또한, 연초 이후 50% 이상 상승한 가파른 주가와 밸류에이션이 차익 실현 압력을 키웠을 가능성이 제기된다.
회사는 2027 회계연도 매출 722억~734억 달러, 비GAAP EPS 5.05~5.11달러를 전망하며, AI 인프라 매출이 2026년 약 40억 달러에서 2027년 75억 달러로 증가할 것으로 예상하고 있다. 단기적으로는 100~103달러 지지선 안착 여부에 따라 기술적 반등이나 추가 조정이 나타날 수 있다.
시스코 주가는 왜 하락했나?
뉴스 측면에서는 파이퍼 샌들러가 시스코의 목표주가를 하향 조정한 것이 주가 하락의 핵심 원인으로 꼽힌다. 파이퍼 샌들러는 시스코에 대한 투자의견 '중립'을 유지했지만, 목표주가는 기존 132달러에서 125달러로 낮췄다. 125달러는 여전히 현재 주가를 크게 웃도는 수준이지만, 이번 목표주가 하향은 시스코의 단기 상승 여력과 네트워크 장비 산업의 성장세 둔화 가능성에 대한 시장의 우려를 한층 더 자극했다.
애널리스트의 목표주가 하향 외에도 그동안의 가파른 주가 상승과 밸류에이션 상승이 차익 실현 압력을 키웠을 가능성이 있다. 연초 이후 이어진 상승세에 힘입어 시스코의 최대 주가 상승률은 50%를 넘어섰으며, 이는 투자자들이 시스코의 AI 네트워크 사업 성장에 대한 높은 기대감을 이미 주가에 선반영했음을 보여준다. 이에 따라 최근 회사의 펀더멘털은 여전히 견조함에도 불구하고 성장 기대감이 조금이라도 둔화될 경우 주가가 조정에 더욱 취약해질 수 있다.
시스코 주가는 여전히 더 상승할 수 있을까?
최신 실적 보고서에 따르면 2026 회계연도 4분기 시스코의 매출은 전년 동기 대비 18% 증가한 173억 달러를 기록했으며, 비GAAP 주당순이익(EPS)은 1.22달러로 전년 동기 대비 23% 증가했다. 연간 매출은 전년 대비 12% 늘어난 633억 달러를 기록했고, 비GAAP EPS는 4.33달러로 전년 대비 14% 증가했다.
AI는 여전히 시스코의 가장 중요한 성장 동력 중 하나다. 4분기 시스코의 제품 주문량은 전년 동기 대비 35% 증가했으며, 네트워크 제품 주문은 40% 늘어나 8분기 연속 두 자릿수 성장을 기록했다. 하이퍼스케일 클라우드 고객의 AI 인프라 주문은 4분기에 약 40억 달러에 달해 2026 회계연도 전체 AI 인프라 주문액은 93억 달러를 기록했다. 회사는 2027 회계연도에 관련 매출이 약 75억 달러에 달할 것으로 전망하고 있다.
한편 2027 회계연도에 대한 회사의 가이던스는 비교적 긍정적인 수준을 유지하고 있다. 시스코는 연간 매출을 722억 달러에서 734억 달러, 비GAAP EPS를 5.05달러에서 5.11달러로 예상하고 있으며, 1분기 매출은 180억 달러에서 182억 달러, 비GAAP EPS는 1.32달러에서 1.34달러가 될 것으로 전망했다.
중장기 주가 관점에서 투자자들은 두 가지 측면에 주목할 필요가 있다. 첫째, AI 인프라 매출이 회사의 예상대로 2026 회계연도 약 40억 달러에서 2027 회계연도 75억 달러로 늘어날 수 있는지 여부다. 둘째, 급성장하는 AI 하드웨어 사업이 매출을 확대하는 동시에 전체 매출총이익률을 65% 수준으로 유지할 수 있는지 여부다. AI 주문이 계속 늘어나고 이익률이 안정된다면 주가는 지속적인 상승 지지를 받을 수 있다.
시스코 주가 기술적 분석
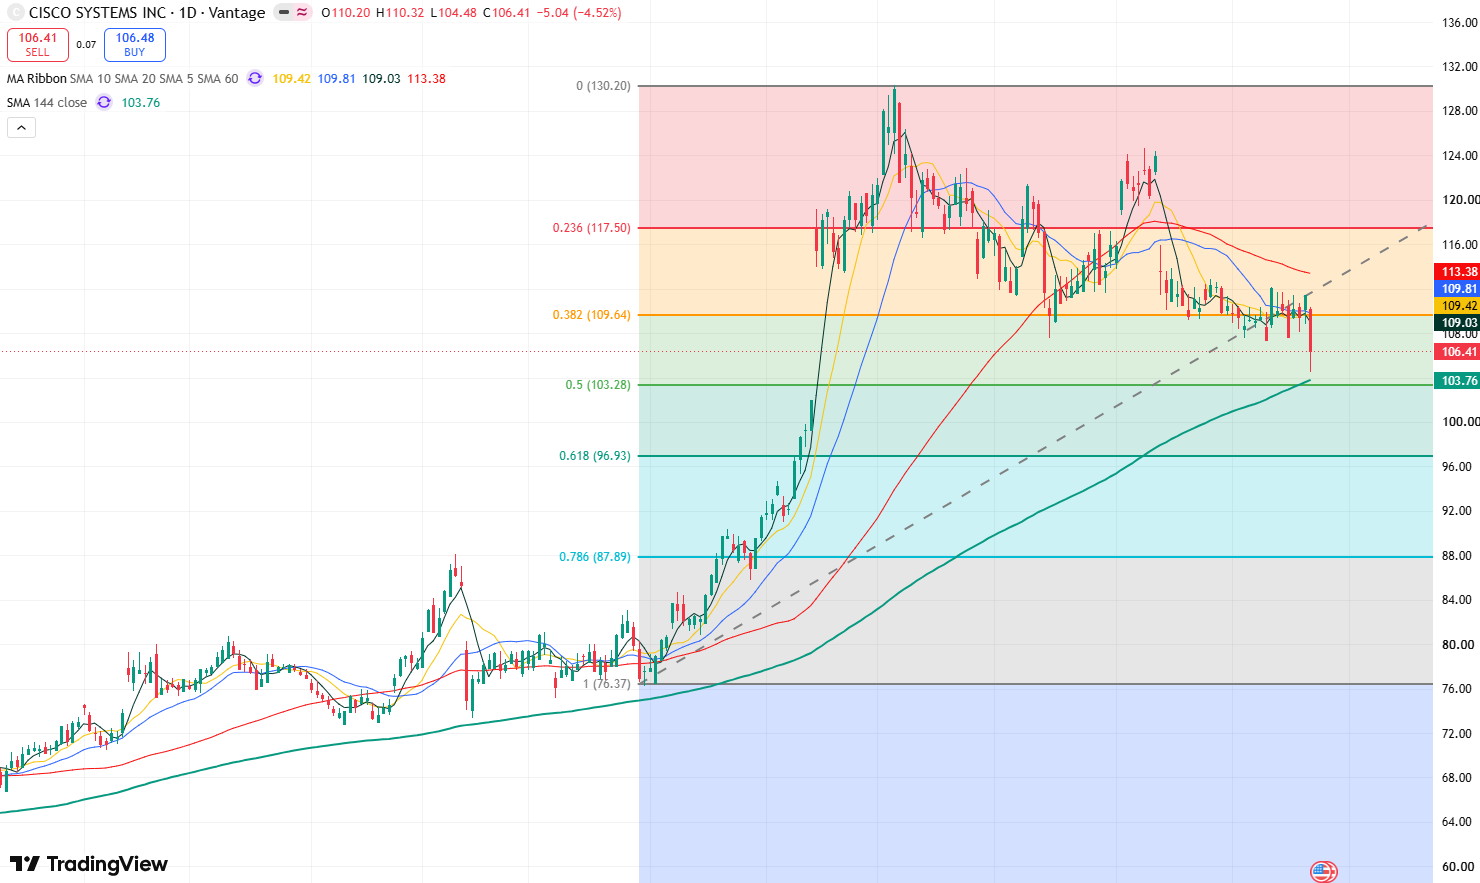
시스코 일봉 주가 차트, 출처: TradingView
시스코의 일봉 주가 차트를 보면, 주가는 화요일 하락하며 5일, 10일, 20일 이동평균선을 연달아 하회했습니다. 캔들 차트 구조가 약화되었을 수 있으며, 단기적으로 주가 조정이 이어질 수 있습니다.
현재 주가는 144일 이동평균선(103달러) 및 100~103달러 지지 구간에 접근하고 있으며, 이 구간에서 중첩 지지가 형성될 수 있습니다. 주가가 103달러 위에서 안정을 찾으면 단기 기술적 반등을 나타낼 수 있으며, 1차 목표는 107~110달러 구간을 테스트하는 것입니다. 110달러를 강하게 돌파하고 유지할 경우 120달러를 향한 상승 공간이 열리게 됩니다.
반대로 주가가 100달러 아래로 하락할 경우 97달러 부근까지 추가 하락할 수 있습니다. 이 수준마저 지지받지 못한다면 주가는 88~90달러 구간까지 조정이 더 깊어질 수 있습니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.
추천 기사










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.