


네비우스 주가 전망: 다가오는 2분기 실적이 NBIS 주가를 끌어올릴까?



신흥 클라우드 제공업체 네비우스(NBIS)가 8월 12일 미국 증시 마감 후 2026년 2분기 실적 발표를 앞두고 있다. 월가는 2분기 매출이 전년 동기 대비 약 4배 이상 급증한 5억 7000만~5억 8000만 달러에 이를 것으로 예상하고 있으나, 대규모 투자로 인해 조정 주당순손실은 0.69~0.72달러로 확대될 전망이다.
AI 인프라 수요는 견조하나, 회사의 확장 속도는 데이터센터 건설과 전력 공급 등에 의해 제약을 받을 수 있다. 월가 애널리스트들의 12개월 평균 목표주가는 241달러이며, 7명이 '매수', 4명이 '보유' 의견을 제시했다. 주가는 중기 조정 국면에 있어 추세 전환을 위해서는 추가 확인이 필요하다는 분석이다.
TradingKey - AI 컴퓨팅 파워 수요가 지속해서 달아오르는 가운데, 신흥 클라우드 제공업체 네비우스(NBIS)가 시장의 큰 기대를 모으는 2분기 실적 발표를 앞두고 있다. 이 회사는 8월 12일 미국 증시 마감 후 2026년 2분기 실적을 발표할 예정이다.
지난 한 달 동안 NBIS 주가는 누적 기준 약 9% 조정을 받았으나, 연초 대비로는 여전히 약 122% 상승한 상태를 유지하고 있다. 특히 코어위브의 호실적 발표에 힘입어 NBIS 주가는 8월 11일 시간 외 거래에서 한때 약 8% 상승했으며, 이는 AI 컴퓨팅 수요에 대한 시장의 낙관론이 여전히 유효함을 시사한다.
실적 발표가 다가옴에 따라 투자자들은 네비우스가 새로운 성장 신호를 제시하기를 기다리고 있다.
네비우스 2분기 매출, 전년 동기 대비 4배 이상 급증할 수도
시장 기대치 측면에서 네비우스의 2분기 실적에서 가장 주목되는 부분은 단연 매출 성장입니다. 월가는 네비우스의 2분기 매출이 전년 동기의 약 1억 5,000만 달러에서 4배 이상 증가한 약 5억 7,000만 달러~5억 8,000만 달러에 달할 것으로 예상하고 있습니다. 일부 시장 컨센서스 전망치는 5억 8,100만 달러에 달해 전년 동기 대비 약 474%의 성장에 해당합니다.
이러한 가파른 성장세는 주로 AI 인프라 수요의 지속적인 확대에 기인합니다. 거대 모델 학습, 추론 및 AI 에이전트 애플리케이션이 소비하는 GPU 연산 능력이 점차 늘어남에 따라, 네비우스와 같이 AI 인프라에 집중하는 신흥 클라우드 서비스 제공업체들이 더 많은 주문을 확보하고 있습니다.
하지만 빠른 매출 성장이 수익성 개선으로 동시에 이어지지는 못했습니다. 시장에서는 네비우스의 2분기 조정 주당순손실이 약 0.69달러에서 0.72달러로, 전년 동기의 주당 약 0.33달러에서 0.38달러 손실 수준보다 크게 확대될 것으로 예상하고 있으며, EBIT 적자는 약 3억 1,400만 달러에 달할 것으로 전망하고 있습니다.
이는 네비우스가 여전히 대규모 투자를 매출 성장과 맞바꾸는 단계에 있음을 보여줍니다. 다가오는 실적 발표에서 매출이 5억 8,000만 달러를 상회할지 여부도 물론 중요하지만, 투자자들은 마진율, 현금 흐름 및 자본 투자 효율성에서 개선이 이루어지는지 여부를 더욱 주목하고 있습니다.
지난 실적을 살펴보면 네비우스는 여러 분기 연속으로 조정 주당순이익 측면에서 애널리스트 예상치를 상회해 왔으나, 매출이 상회한 사례는 상대적으로 제한적이었습니다.
AI 컴퓨팅 수요는 강력하나, 설비 증설이 핵심으로 부상
현재 네비우스의 가장 큰 강점은 여전히 AI 인프라에 대한 강력한 수요다.
코어위브는 최근 시장 예상치를 크게 상회하는 2분기 실적을 발표했으며, 매출은 전년 동기 대비 2배 이상 늘었고 수주 잔고는 약 1,040억 달러에 달했으며 3분기 초에 250억 달러가 넘는 신규 고객 약정이 추가되었다. 이번 실적 발표는 AI 컴퓨팅 파워에 대한 수요가 여전히 견조하다는 시장의 컨센서스를 더욱 강화했다. 이러한 강력한 수주 데이터는 시장이 AI 인프라 산업의 성장 잠재력을 재평가하도록 만들었으며, 네비우스와 같은 네오클라우드 기업의 주가를 직접적으로 끌어올렸다.
따라서 투자자들은 고객 주문, 컴퓨팅 파워 가동률, 데이터센터 건설 진행 상황, 향후 설비 용량 등을 포함해 네비우스의 실적 발표에서도 유사한 신호를 찾을 가능성이 크다.
하지만 문제는 AI 수요가 호황을 누린다고 해서 네비우스가 수주를 즉시 매출로 전환할 수 있는 것은 아니라는 점이다. 회사의 확장 속도는 데이터센터 건설, 전력 공급, GPU 배치 역량으로 인해 여전히 제약을 받고 있다.
이는 네비우스가 현재 직면해 있는 핵심 모순이기도 하다. 고객 수요는 이미 충분히 강력하지만, 회사의 인프라가 적시에 이를 따라갈 수 있을까?
실적 발표에서 원활한 설비 용량 확장이 확인되고 회사가 컴퓨팅 파워 공급과 가동률을 더욱 높일 수 있다면, 강력한 수요가 매출 성장으로 지속해서 전환될 것으로 전망된다. 반대로 데이터센터 건설 진행률이 기대에 미치지 못한다면 수주가 넉넉하더라도 매출 실현 속도가 영향을 받을 수 있다.
월가 강세 전망 우세, 최고 목표주가 286달러
설비 용량과 수익성 압박에도 불구하고, 월가 전반은 네비우스에 대해 상대적으로 긍정적인 시각을 유지하고 있다.
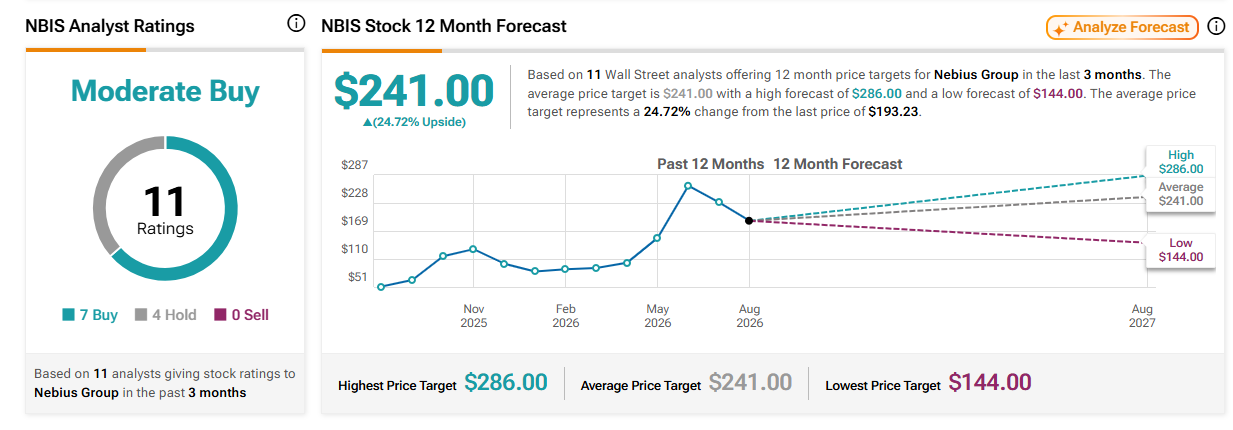
출처: 팁랭크스(TipRanks)
지난 3개월 동안 월가 애널리스트 11명이 제시한 전망에 따르면, 네비우스의 12개월 평균 목표주가는 241달러다. 이는 현재 주가 수준 대비 약 24.72%의 상승 여력이 있음을 의미하며, 최고 목표주가는 286달러, 최저 목표주가는 144달러다. 투자의견 측면에서는 애널리스트 11명 중 7명이 '매수'를 제시했고, 4명은 '보유'를 추천했으며, '매도' 의견은 없었다.
이 가운데 골드만삭스의 알렉산더 두발 애널리스트는 네비우스에 대해 목표주가 286달러와 '매수' 투자의견을 유지했다. 그는 투자자들이 향후 주목해야 할 부분은 단순한 매출 성장뿐만 아니라, AI 연산력에 대한 견조한 수요와 지속적인 가격 결정력이 네비우스의 연간 가이던스 추가 상향을 이끌 수 있는지 여부라고 분석했다.
두발 애널리스트는 네비우스가 컴퓨팅 파워 가격을 인상했음에도 기존 수용 능력이 여전히 매진에 가까운 상태라고 이전에 밝힌 점에 주목했다. 이는 AI 인프라 시장이 여전히 수요가 공급을 초과하는 상태임을 시사한다. 이러한 추세가 지속될 경우 네비우스는 기존 컴퓨팅 자원의 가동률을 높일 수 있을 뿐만 아니라 더 강력한 가격 결정력을 확보해 수익성을 더욱 개선할 수 있을 것으로 예상된다.
네비우스 주가 기술적 분석
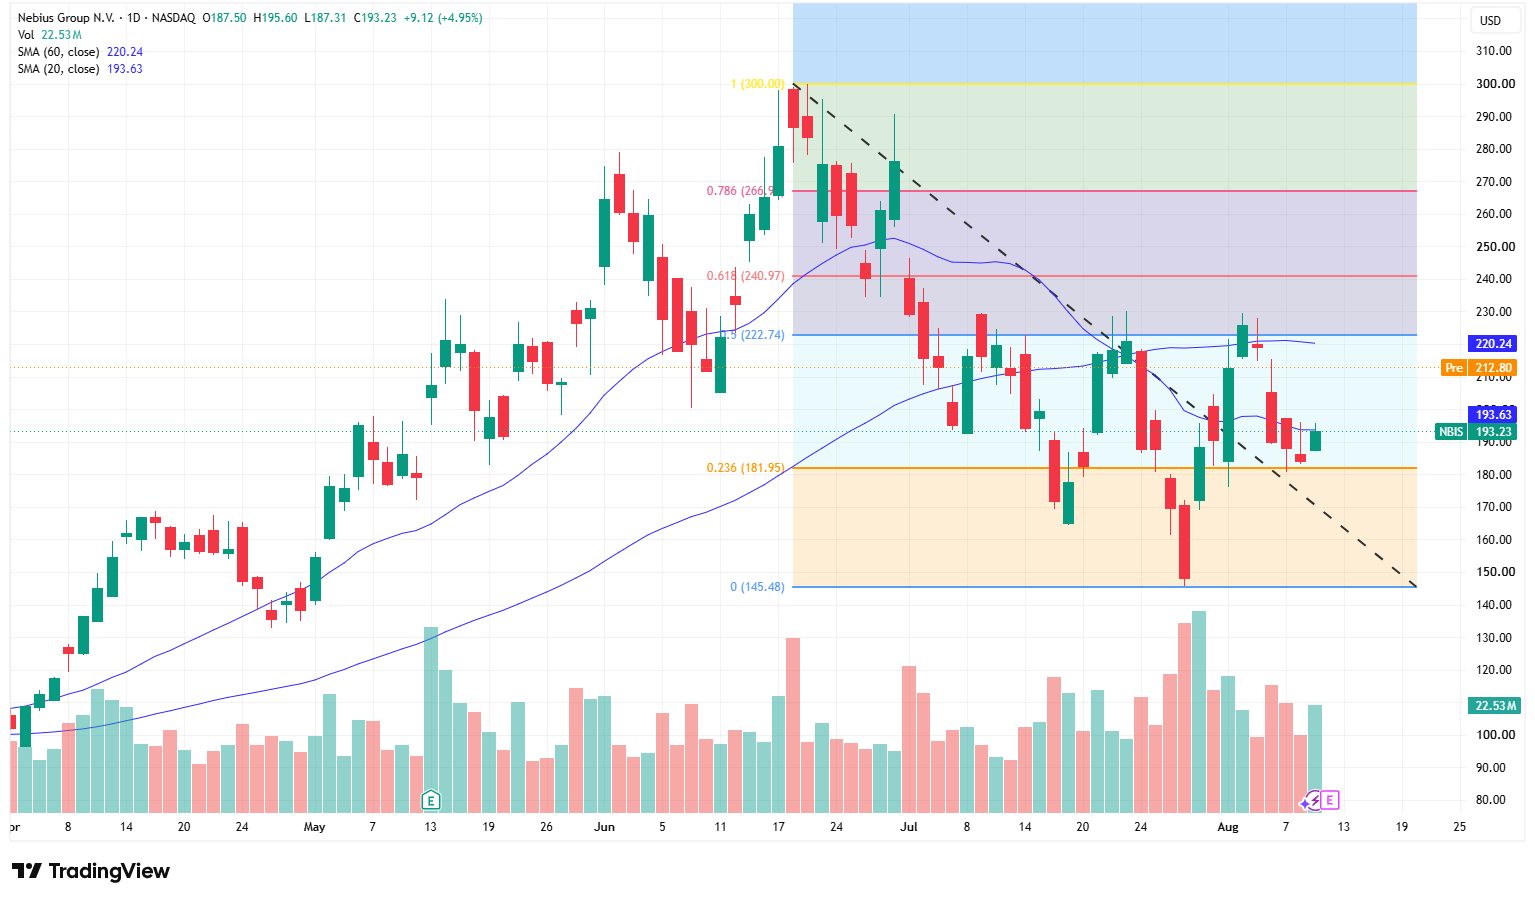
출처: TradingView
일봉 차트상 NBIS는 지난 6월 300달러로 고점을 기록한 후 중기 조정에 진입했으며, 아직 하락 추세 구조를 완전히 벗어나지 못했습니다. 종가인 193.23달러는 20일 이동평균선(193.63달러)을 소폭 하회하고 60일 이동평균선(220.24달러)을 크게 밑돌고 있어, 단기적으로 주가가 안정을 찾고는 있으나 추세 반전을 위해서는 추가적인 확인이 필요한 상황임을 나타냅니다.
실적 발표 이후 가장 중요한 저항선은 220~223달러 구간입니다. 이 영역은 60일 이동평균선 및 50% 피보나치 되돌림 수준인 222.74달러와 맞물려 있습니다. 거래량이 실리며 이 구간을 돌파해 상회 흐름을 유지한다면 다음 목표가는 순차적으로 241달러와 267달러가 될 수 있으며, 투자 심리가 계속 과열될 경우 전고점인 300달러 재시험 가능성도 배제할 수 없습니다.
반대로 상승폭을 반납하고 주가가 다시 193달러 아래로 내려간다면 181.95달러 지지선을 다시 시험할 수 있습니다. 만약 181달러 지지선이 무너질 경우 하방 리스크는 165~170달러 수준으로 확대될 수 있으며, 극단적인 상황에서는 145달러 부근까지 하락할 가능성도 있습니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.











코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.