


アマゾン:エブリシング・ストアからグローバル・インフラ・プラットフォームへ



AIポッドキャスト


アマゾンは、伝統的小売からクラウド、広告、手数料収入へと収益源を劇的に移行させている。第2四半期においてAWSは営業利益の約60%を占め最大の利益エンジンとなった一方、AIインフラや衛星通信への巨額投資によりフリーキャッシュフローは一時的に赤字へ転落した。物販の低利益率を補う消費インフラの構築と高収益事業の多角化が進む中、今後の企業価値は、AI等への巨額資本投下が持続可能なリターンへ確実に転換されるかどうかにかかっている。
今日でもアマゾンを主に世界的な大手電子商取引(Eコマース)企業という視点で見ているなら、同社の最も重要な変革を見落としている可能性があります。
2026年第2四半期(4-6月期)、アマゾンの売上高は前年同期比20%増の2,006億ドル、営業利益は同43%増の275億ドルに達しました。しかし、本当に注目すべきは総売上高の再加速ではなく、その利益がどこから生み出されているかです。AWSの四半期売上高は前年同期比37%増の422億ドルに達し、過去18四半期で最も高い成長率を記録しました。営業利益は166億ドルに達し、AWSがグループ全体の売上高に占める割合は約5分の1にすぎないものの、営業利益の約60%を叩き出していることを意味しています。
一方、アマゾンの広告事業の売上高は前年同期比26%増、サードパーティ・セラー(第三者出品者)サービスは16%増加しました。言い換えれば、世間が今なおアマゾンがどれだけの商品を販売したかを議論することに慣れている一方で、同社にとってますます重要性を増している収益源は、クラウドコンピューティング、広告、手数料、物流サービス、そしてサブスクリプションになっているのです。
今日のアマゾンを理解するには、別の捉え方が必要かもしれません。つまり、リテール(小売)は規模を拡大する役割を担い、高利益率のサービスはその規模を収益化(マネタイズ)する役割を担っているという構図です。自由な発想で推進されるAIはこの仕組みを次の段階へと押し進めていますが、今回はアマゾンが再び顕著なアセットヘビー(資産保有型)企業になりつつある点が異なります。
アマゾンとは、実のところどのような企業なのか?
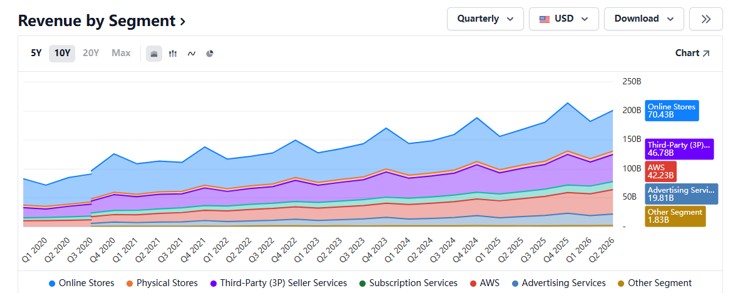
出典:StockAnalysis
アマゾンに関する最も陥りやすい誤解は、その売上規模に起因します。2026年第2四半期、オンラインストア事業(直販)の売上高は前年同期比15%増の704億ドルに達し、依然として単一の売上区分としては最大です。しかし、このセグメントだけを見ていると、アマゾンを「より効率的なウォルマート」と見誤ってしまいがちです。
実際には、アマゾンのビジネスモデルのカギは商品を売ることだけに置かれたことは一度もありません。同社が真に構築してきたのは「消費インフラ」なのです。
その最下層にあるのが、言わずもがなファーストパーティ(自社販売)のリテール事業です。アマゾンは自ら商品を調達し、在庫を抱え、保管・配送を行い、消費者に販売します。このセグメントは規模こそ大きいものの、資本が在庫に拘束され、物流費が発生し、商品自体の利益率が限られるという、最も典型的な伝統的小売の特徴を備えています。しかし、自社リテールは最も重要な要素である「トラフィック(集客)」、「利用頻度」、そして「インフラの稼働率」を生み出します。
多数のユーザーがアマゾンを訪れる最初の理由は、豊富な品揃え、価格、そして物流です。さらにプライム会員制度が、アマゾンで注文する心理的ハードルを下げます。注文が増えるほど配送ネットワークの密度は高まり、配送が速くなるほど買い物の頻度は向上します。
したがって、リテール自体が必ずしも目覚ましい利益率を叩き出す必要はありません。その意義は、消費者をアマゾンのプラットフォーム上に引き留め続けることにあります。興味深いのは、その次に起こることです。
マーケットプレイス:モノの販売から取引エコシステム全体への課金へ
サードパーティ・セラー(第三者出品者)はアマゾンのプラットフォーム上で商品を販売でき、アマゾンは手数料を徴収すると同時に、フルフィルメント by Amazon(FBA)、倉庫保管、配送などのサービスを提供します。アマゾンの公式なサードパーティ・セラー・サービスの会計には、手数料、フルフィルメント費用、配送料が含まれます。2026年第2四半期において、このセグメントの売上高は前年同期比16%増の468億ドルを記録しました。
これは収益モデルの面で、アマゾンの自社販売商品とは根本的に異なります。サードパーティ・セラーが100ドルの商品を売ったからといって、アマゾンが100ドルの売上高を計上するわけではありません。アマゾンはこのエコシステム内で主に手数料とサービス料を獲得しています。アマゾンは調達コストや在庫リスクを直接負うことなく、取引の入口、物流システム、そして消費者との関係性をコントロールし続けているのです。
アマゾンの当初のビジネスは自ら商品を売ることでしたが、より優れたビジネスとは、他者に自社のインフラ上で商売をさせ、取引チェーン全体から手数料を徴収することなのです。
プライム会員制度は、このシステムの顧客囲い込み層として機能しています。会費収入も確かに収益に貢献しており(アマゾンの第2四半期サブスクリプション・サービス売上高は前年同期比12%増の約137億ドル)、会費収益だけを見ていてはプライムの価値を過小評価することになります。プライムのより重要な役割は、購買頻度を上げ、ユーザーの離脱率を下げ、物流ネットワークの稼働率を高め、最終的にマーケットプレイスや広告事業がマネタイズできるトラフィックプールを拡大することにあります。
したがって、アマゾンのコンシューマー(消費者向け)事業における真のフライホイール(好循環)は、より多くの商品を売ることではなく、以下の流れにあります。
ユーザーの増加 → 注文数の増加 → 配送密度の向上 → 出品者の増加 → 品揃えの拡充 → 広告主の増加 → トラフィック単価あたりの収益化向上。
一見すると低利益率に見えるリテール帝国の土台の上に、アマゾンが高利益率事業を拡大し続けられるのはこのためです。そして、このコンシューマー向けフライホイールの裏には、単体でも成立するほどの独立した事業が存在します。それがAWSです。
AWS + AI:アマゾン最大の利益エンジン
アマゾンをホールディングス(持株会社)として捉えるなら、AWSは間違いなく同社単体で最も価値のある資産でしょう。
2026年第2四半期、AWSの売上高は前年同期比36.7%増の422億ドルに達し、年換算の売上高ランレートは約1,690億ドルに相当、過去18四半期で最も速い伸びを示しました。AWSの営業利益は同64%増の166億ドルに達し、四半期営業利益率はさらに上昇して39.4%となりました。直近12か月間(TTM)で、AWSは1,484億ドルの売上高と約547億ドルの営業利益を創出しました。これらの数字は、アマゾンの利益構造を直接的に再構築しています。
北米セグメントの第2四半期売上高はAWSの約3倍に達しますが、営業利益は91億ドルにとどまります(アマゾンのセグメント報告は主に北米、国際、AWSに分かれており、北米は主に北米地域でのリテールおよび関連サービスで構成されています)。これに対し、AWSの営業利益は166億ドルに達しました。国際セグメントの売上高は約422億ドルとAWSとほぼ同等ですが、営業利益はわずか17億ドルでした。したがって、今後アマゾン全体の利益率がどちらに向かうかは、消費者が年に数回多く買い物をするかどうかに左右されるのではなく、AWSがどれだけ急速に成長し、グループ内でのシェアをどれだけ高められるかにかかっているのです。
現在、最も重要な変数は間違いなくAIです。アマゾンは最も話題を集めるAIモデルを保有しているわけではありませんが、「ツルハシ(道具)」を売る立場を狙っています。
生成AIの第1段階において、AWSは時としてやや後手に回っているように見えました。マイクロソフトにはOpenAIがあり、グーグル(Google)にはGeminiがあります。これらに比べ、アマゾンには同等に有名な自社開発の最先端モデルが欠けています。しかし、アマゾンの戦略は単一のモデルの勝者に賭けることではありませんでした。同社が構築しているのはAIインフラのレイヤー全体です。AWSが計算リソース(コンピュート)、ストレージ、ネットワークを提供し、Bedrockが企業向けにさまざまなモデルを呼び出して展開するためのプラットフォームを提供し、Anthropicが重要なモデルエコシステム関係を提供し、そしてTrainium(トレイニアム)とInferentia(インフェレンシア)が制御権をさらに下のチップ層へと推し進めようとしています。
第2四半期時点で、アマゾンはAWSのAI関連事業の年換算売上高ランレートが250億ドルを突破し、現在も3桁の成長率を維持していると明らかにしました。また同社の自社チップ事業も同様に年換算ランレートで250億ドルを超えています。Bedrockはすでに数十万の顧客を獲得しており、第2四半期も新たな利用量と顧客支出が急速に加速し続けています。
ここにある論理はいかにもアマゾンらしいものです。どの単一モデルが最終的に勝つかを知る必要はなく、すべての勝者が計算リソースを購入する必要があると信じればよいのです。モデルが増え続け、パラメータが拡大し、推論の呼び出しがより頻繁になれば、計算能力、ストレージ、ネットワーク、そしてデータセンター自体が課金可能なインフラとなります。
これは初期のAWSとどこか似ています。当時、アマゾンは世界最大のソフトウェア会社になろうとしたわけではありません。すべてのインターネット企業がサーバーを必要としていることに着目し、サーバーをサービスへと変えたのです。今日、同社はAIに関しても同様のことを成し遂げようとしています。
Trainium:なぜAWSは自社製チップを設計しなければならないのか?
ここにはもう一つの論理が存在します。もしAIクラウドが長期的にエヌビディア(Nvidia)のGPUに大きく依存し続ければ、アマゾンは事実上自社のバランスシートを使ってエヌビディア製品を購入し、その計算リソースを顧客に貸し出しているだけにすぎなくなります。
それも確かに良いビジネスになり得ますが、コスト、供給、製品の差別化においてAWSがコントロールできる範囲は限られます。したがって、Trainiumの意義は単にアマゾンがエヌビディアに挑むということではありません。より正確には、AWSが自社にとって最も高価な「生産手段」をコントロールしたいと考えているのです。
アマゾンは第2四半期に、AnthropicとOpenAIの双方がTrainiumに対して数年間かつマルチギガワット規模の利用コミットメントを行ったと発表し、Trainiumの顧客基盤は拡大し続けています。自社製チップが単位あたりの学習・推論コストを削減できれば、AWSはそのコスト優位性を顧客に還元するか、あるいは自社の利益率として一部を保持するかを選択できます。しかし、これこそが今日のนี่のアマゾンにおける最大の矛盾が浮き彫りになる点です。
直近12か月間(TTM)で、アマゾンの営業キャッシュフローは33%増の1,614億ドルに成長しました。同期間における有形固定資産等の取得額(総額)は約1,730億ドルであり、資産売却や関連インセンティブによる収入約40億ドルを相殺した後、同社のフリーキャッシュフロー計算に使用される純取得額は約1,690億ドルとなりました。その結果、アマゾン独自のNon-GAAPベースでのフリーキャッシュフローは、前年同期の182億ドルの黒字から76億ドルの赤字へと転落しました。同社はフリーキャッシュフローの減少について、主にAIインフラへの継続的な投資を反映したものであると説明しています。
したがって、AIがアマゾンにとって純粋にプラスであると断言するのは単純すぎます。より正確な捉え方は、アマゾンが今日のすでに強力なキャッシュ創出力と引き換えに、将来のより大きなAIインフラ能力を手に入れようとしているということです。真に検証されるべきなのは、その資本が最終的にどれほど高いリターンを生み出すかです。AWSはアマゾンを再び成長企業へと変貌させていますが、AIもまたアマゾンを再びアセットヘビーな企業へと変えつつあるのです。
リテール、マーケットプレイス、広告:利益構造再構築のもう半分の柱
AWSは容易に注目を集めますが、近年アマゾンで起きたもう一つの注目すべき変化は、実はリテール事業の内部で発生しています。
2026年第2四半期、北米セグメントの営業利益は91億ドルに達し、営業利益率は約7.9%となりました。直近12か月間(TTM)の営業利益は337億ドルに達し、利益率は約7.4%となっています。国際セグメントも黒字を維持しており、第2四半期の営業利益率は約4.1%でした。物流ネットワークが急速に拡大し、リテールの利益率が明確に圧迫されていた数年前と比較して、アマゾンのコンシューマー事業の収益性は著しく改善しています。
しかし、直近の四半期を見る限り、この利益率改善を単なる物流コストの削減だけに帰することはできません。同社は第2四半期の北米営業利益の増加について、主に販売量の増加と広告売上の伸びによるものとし、輸送、フルフィルメント、テクノロジー関連コストがその利益の一部を相殺したと説明しています。このことは、アマゾンのリテール事業における利益構造の再構築が単一のコスト削減ストーリーではなく、一部は注文量の増加、一部は広告のような高利益率売上のシェア拡大に起因していることを示しています。
より長期的なオペレーション効率の観点から見ると、フルフィルメント・ネットワークは依然として重要な変数です。アマゾンは近年、在庫の地域化(リージョナライゼーション)を推進しており、より多くの商品を消費者に近い拠点にあらかじめ配置すると同時に、当日配送や翌日配送のカバーエリアを拡大してきました。同社は2026年上半期に、プライム会員が当日配送または翌日配送で受け取った商品数が前年同期比で40%以上増加したと公表しました。
配送の高速化自体が必ずしもコスト低減を意味するわけではありません。注文量が不十分な地域では、配送時間を短縮することで車両の積載率が低下し、1個あたりの配送コストが押し上げられることさえあります。アマゾンが真に依存しているのは、規模と地域の注文密度です。特定の地域ですでに十分な注文があり、人気商品の在庫が消費者の近くに事前配置されていれば、配送ルートが短縮され、隣接する注文間の距離が縮まります。アマゾンの優位性は、おまとめ配送のために荷物を長く保管することではなく、配送を高速化してもなお高い配送密度とネットワーク稼働率を維持できるほど注文量が膨大である点にあります。
ここに、アマゾンが長年行ってきた巨額の物流投資が徐々にその価値を発揮しつつある理由があります。かつて、このネットワークは倉庫費用、輸送費用、フルフィルメントコストとして現れていましたが、注文量、在庫の配置、ネットワーク稼働率が向上するにつれて、同じインフラがより多くの取引を処理できるようになり、その戦略的意義はコストセンターから競合に対する「堀(モート)」へと徐々に変化したのです。
第2のシフトはマーケットプレイスからもたらされます。サードパーティ・セラーは商品の在庫リスクをより多く負担しながらも、アマゾンに取引、保管、フルフィルメントの手数料を支払います。マーケットプレイスのエコシステムが拡大するにつれて、同じGMV(流通取引総額)であっても、アマゾンが自社在庫を比例して増やすことなく、より多くのサービス収入に結びつくようになります。
第3の、そして最も見落とされがちなシフトが広告です。アマゾンの第2四半期の広告売上高は前年同期比26%増の198億ドルに達し、リテール事業全体の伸びを顕著に上回りました。アマゾンの広告が特に価値が高いのは、それが購入地点のすぐ近くで発生するからです。グーグル(Google)は人々が何を選択し検索しているかを知っており、Metaは人々が何に興味を持っているかを理解するのに長けていますが、アマゾンは非常に希少なデータ、すなわち「この消費者がまさに今買おうとしているものは何か」を保有しているのです。
その結果、同じ買い物というアクションから何度もマネタイズすることが可能になります。サードパーティ・セラーはまずプラットフォーム手数料を支払い、次にFBAおよび配送費用を支払い、さらに検索結果でより良い配置を確保するためにスポンサープロダクト広告を購入するかもしれません。その一方で、消費者はプライム会員である可能性があります。アマゾンは、同じ取引から引き出す経済的価値を増やすために、消費者に突然2倍の買い物をさせる必要すらありません。
これこそが、アマゾンのリテールにおける利益構造再構築を理解する最もシンプルな方法かもしれません。かつてアマゾンはGMV(流通取引総額)を追求していましたが、今日ますます重要になっているのは、1ドルのGMVに対して何層の手数料を積み重ねられるかということです。
したがって、広告、マーケットプレイス、物流効率化は独立した3つのストーリーではありません。これらは一体となって、アマゾンのコマース事業における利益密度を大きく変化させているのです。
Amazon Leo:中核事業とは一見異なるもう一つの長期プロジェクト
アマゾンには、しばしば誤解を生むもう一つの事業が存在します。それが衛星インターネット事業です。旧プロジェクト・カイパー(Project Kuiper)であり、現在は正式に「Amazon Leo」と呼ばれています。
アマゾン自体がSpaceXのように完全なロケット製造・打ち上げ事業を行っているわけではない点を区別しておく価値があります。Leoは低軌道衛星通信ネットワークを構築しており、衛星の打ち上げにあたってはアリアンスペース、ブルーオリジン、SpaceX、ユナイテッド・ローンチ・アライアンスなどの企業から打ち上げ枠を調達しています。アマゾンは3,000機以上の初期低軌道衛星コンステレーションの展開を計画しており、2026年第2四半期時点で400機近くの衛星がすでに軌道上に配置され、年内に初期の衛星インターネットサービスを開始する環境が整ったと同社は述べています。
2025年11月、アマゾンはProject Kuiperを正式に「Amazon Leo」へと改称しました。その時点で同社はすでにジェットブルー、L3ハリス、ディレクTVラテンアメリカ、スカイ・ブラジル、オーストラリアのNBN Co.などの提携顧客を発表していました。しかし現段階で、Leoを「アマゾンの次のAWS」として捉えるのは適切ではないでしょう。
両者には特定の文化的類似点が存在します。アマゾンはまず自社用の巨大な内部インフラに投資し、それを段階的に外部顧客向けのプラットフォームへと変えていくことを好みます。
Leoは将来的にAWS、企業向けネットワーク、遠隔地接続、航空通信、政府系顧客などとのシナジーを生み出す可能性があります。しかし、衛星インターネットはきわめて資本集約的であり、競合環境にはすでに強力な既存企業が存在し、その収益モデルはAWSほど明確ではありません。したがって、より妥当な分析アプローチは、Leoを戦略的シナジーの可能性を秘めた長期的な「オプショナリティ(選択肢)」として扱い、現時点では中核的な利益予測を担わせるにはまだ適していないと捉えることです。
真に注視すべきなのは、それに何十億ドルの企業価値をつけるかではなく、ネットワークのカバー範囲とユーザー規模のしきい値を超えて、資本を消費し続けるプロジェクトから持続可能な単位収益(ユニットエコノミクス)モデルを持つプロジェクトへと脱皮できるかどうかなのです。
バリュエーション:アマゾンが高いか安いかは、何を基準に見るかによる
アマゾンは、単一のバリュエーション指標によって特に誤解を受けやすい企業です。2026年8月13日時点で、アマゾンの株価は約267ドル、時価総額は約2兆9,100億ドルでした。直近12か月(TTM)のP/E(株価収益率)は約21.5倍にとどまっています。
問題は、この数字が現在見えているほど割安ではないという点です。アマゾンが報告した第2四半期の純利益は626億ドルに達しましたが、これには主にAnthropicへの投資の評価額変動による税引前営業外利益534億ドルが含まれています。
そのため、米国会計基準(GAAP)の純利益を用いてP/Eを直接算出すると、投資資産の公正価値評価益をアマゾンの本業が生み出した継続的な利益と見誤りやすくなります。アマゾンを分析する際に、当期純利益(EPS)よりも営業利益が注目される傾向があるのはこのためです。
直近12か月(TTM)のアマゾンの営業利益は前年同期比23%増の約937億ドルでした。約2兆9,000億ドルの現在の株式時価総額を大まかな基準とすると、TTM営業利益に対する時価総額倍率は約31倍となります。現金、有価証券、有利子負債を考慮して企業価値(EV)に修正しても、倍率は同水準の約30倍(EV/営業利益)にとどまります。
この倍率単体では割高か割安かを判断することはできません。なぜなら、その問題は最終的に、その937億ドルの営業利益の先で何が起こるかに依存するからです。
比較的保守的なシナリオ:AIインフラ構築サイクルが一巡した後、AWSの成長率が徐々に正常化し、リテールの利益率が段階的な天井に近づき、設備投資が高水準のまま高止まりする場合です。その場合、現在のバリュエーションが消化されるには長期間の利益成長が必要となります。
中立的なシナリオ:AWSがグループ全体を明確に上回る成長を維持し、広告とマーケットプレイスがシェアを伸ばし続け、北米の効率性が改善し続ける場合です。グループ全体の売上高が劇的に伸びなくても、売上構成自体が改善するため、アマゾンの利益成長は売上成長を上回り続ける可能性があります。
より強気なシナリオでは、今日の異例なほど大規模なAI投資が実際に高いリターンを生み出す必要があります。Trainiumがより広く採用され、AI推論が持続的なクラウド需要となり、AWSが高い利益率を維持しながら成長し続けるケースです。
アマゾンのバリュエーションに関する議論は、実のところ「31倍が高いか安いか」ではありません。むしろ「市場は今日、どの程度のAWSの成長、どの程度のリテールの利益率向上、そしてどの程度のAI資本リターンを暗黙のうちに織り込んで価格を支払っているのか」であるべきです。
アマゾンにはシンプルなP/Eよりも、SOTP(SOTP法:事業別評価の合計)による思考が適している理由もここにあります。AWSは高成長のクラウドインフラ資産として解釈でき、コマース事業は伝統的小売、マーケットプレイス、広告を同時に包括し収益の質が向上しており、Leo、Zoox(ズークス)、ヘルスケアなどのプロジェクトはまだ十分に検証されていない長期的なオプションとして扱うのが適切です。このような企業にとってバリュエーションの目的は、1ドル単位で正確な株価を算出することではなく、現在の株価を正当化するためにどのような事業前提が必要か、そしてどの変数が乖離すればバリュエーションの論理が変化するかを判断することにあります。
リスク:今後アマゾンで最も注視すべき4つのポイント
今日のアマゾンにとって最大のリスクは、もはや電子商取引(Eコマース)の成長が減速するかどうかではないかもしれません。
第一に、AI設備投資(CAPEX)に対するリターンです。巨額のインフラ投資により、直近12か月間のアマゾンのフリーキャッシュフローはすでに赤字に転落しています。AI需要の伸びがデータセンター、チップ、ネットワークへの投資ペースに追いつかない場合、足元の堅調なAWSの売上成長がそのまま強力な資本リターンに結びつかない可能性があります。
第二に、AWSの競争上のポジションです。マイクロソフトのAzure、グーグル(Google)クラウド、および企業顧客が自前で構築するAIインフラは、すべて同じ新規予算を巡って競合しています。自社製チップはAWSのコスト管理に役立ちますが、テクノロジーおよび稼働率のリスクをもたらすことにもなります。
第三に、リテールの利益率が徐々に天井に近づいているかどうかです。北米の足元の収益性は数年前より格段に向上しています。さらなる効率化の余地は確かにあるものの、利益率を一層引き上げるために必要なオペレーション改善の難易度は時間の経過とともに高まるばかりです。
第四に、長期プロジェクトが最終的にオプショナリティから資金の浪費へと変わってしまうかどうかです。Leo、Zoox、ヘルスケア、その他の新規事業は、長期的な賭けというアマゾンの伝統的なパターンに当てはまります。AWSはそうした賭けが極めて大きな価値を生み出すことを証明しましたが、AWSの成功がすべての新規プロジェクトが「次のAWS」になることを意味するわけではありません。
結論:アマゾンは再び「先行投資し、後から証明する」段階にある
20年以上にわたり、アマゾンは特に特徴的な一つの行動を繰り返してきました。
まず一見すると非常にお金がかかり低利益率に見えるインフラを構築し、次に稼働率を拡大し、そして新たなマネタイズ手法を見つけ出します。リテールネットワークはマーケットプレイスと広告を生み出しました。自社用に構築したコンピューティング・インフラは最終的にAWSとなりました。そして物流ネットワークはサードパーティ向けのサプライチェーン・サービスへと段階的に開放されています。
今、アマゾンは再びAIデータセンター、自社製チップ、低軌道衛星ネットワークを構築しています。
異なるのは、今日のนี่のアマゾンがもはや投資家が気長に待てるような年商数十億ドルの小規模な企業ではないという点です。同社は約3兆ドルの時価総額を持ち、すでに年間1,000億ドル近くの営業利益を生み出しています。資本効率に対する市場の要求は当然ながら高くなっています。そのため、今後数年間におけるアマゾン分析の焦点は、おそらくプライム会員数が数パーセント増加するかどうかや、オンラインストアが少し速く成長するかどうかを予測することではありません。
真に継続追跡する価値があるのは、AWSの成長率と利益率、コマース事業の利益率、技能と資本投資が最終的に転換されるリターンの3つの数字です。
前者2つが改善し続け、AI投資が段階的に新たな売上高やキャッシュフローへと転換されるなら、現在アマゾンで起きていることは利益構造のさらなるアップグレードと言えます。逆に、見合う増分利益を生み出すことなく設備投資が急増し続けるのであれば、一見すると好調な今日の営業キャッシュフローも、新たなインフラサイクルによって着実に消費されていく可能性があります。
これこそが、アマゾンを極めて興味深い存在にしている理由です。同社はもはや「あらゆるモノを売る会社」にとどまりません。消費者に物流を提供し、事業者にマーケットプレイスとフルフィルメントを提供し、広告主に購買意欲を提供し、企業に計算能力を貸し出すという、インターネット経済から「インフラ賃貸料(レント)」を徴収する企業としての性格を強めています。
AIが突きつける真の問いは、アマゾンがこの波に参加しているかどうかではありません。同社はすでに十分な深さで投資を行っています。真の問いは次の通りです。20年前、アマゾンはサーバーというコストセンターをAWSへと変えました。今日、同社は数千億ドル規模の新たなインフラ投資ラウンドで、再び同様の試みを行おうとしています。今回、最終的にどれだけの賃貸料を徴収できるのかが、アマゾンの将来価値を理解する上で最も重要な変数となるのです。
免責事項:本記事は企業のファンダメンタルズおよびビジネスモデルに関する研究を目的に、公開情報のみに基づいて作成されています。いかなる投資助言、有価証券の売買の推奨、またはリターンの約束を構成するものではありません。議論されているバリュエーションおよびシナリオの前提条件は、市場価格設定とオペレーションの変数を議論することのみを目的としています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。