


なぜ金(ゴールド)は円を注視すべきなのか? 円が金相場に与える影響を徹底解説



AIポッドキャスト


日本円は世界的な資金調達手段として機能しており、円相場の変動はグローバルなレバレッジ解消(デレバレッジ)を誘発し、米国債や株式、金市場に波及する。今回の日米による協調介入は、円の急激な下落が米国債市場の安定を脅かすことを防ぐためのリスク管理である。短期的には市場のボラティリティを抑え金相場に中立的だが、長期的には為替、債券、資金調達環境の構造的な緊張が継続することを意味する。金の投資家は、円変動が単なる通貨の動きか、資金調達環境の深刻なシフトかを見極める必要がある。
7月下旬、外国為替市場では稀に見る協調介入が行われた。
7月30日、USD/JPYは一時164近辺に迫り、1986年以来の高値を更新した。これは、円が約40年ぶりの安値水準まで下落したことを意味する。その後、日本当局が市場介入を行っている兆候が現れ、USD/JPYは速やかに158付近まで押し戻された。7月31日、フィナンシャル・タイムズなどのメディアの報道によると、米財務省もニューヨーク連銀を通じて円買いの協調行動に参加し、米国を代表してユーロを売却し円を買い入れた。日米が円をサポートするために共同で円買いを行ったのは1998年以来初めてのことであった。8月上旬、米国がこの行動を正式に認めた後、市場は政策シグナルをさらに消化し、USD/JPYは日中一時155付近まで下落し、7月下旬の安値から累計で4%超の反発となった。
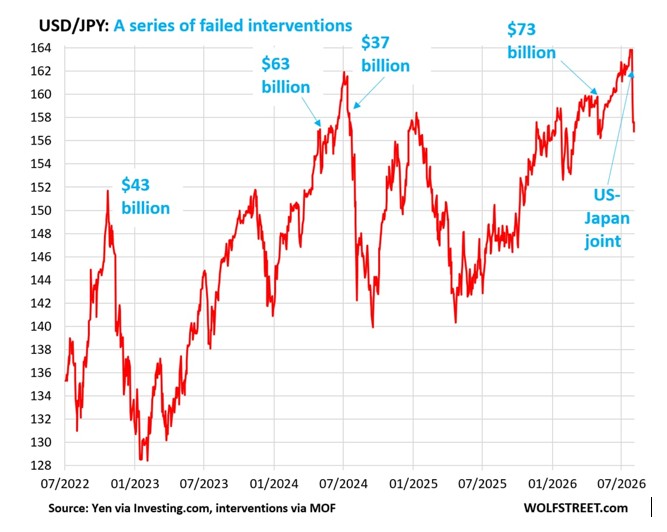
出所:Naked Capitalism
多くの金投資家にとって、これは単なる外国為替市場のヘッドラインに過ぎないように見えるかもしれない。円は日本の通貨であり、日本が自国の為替レートを安定させたいと考えるのは理解できる。しかし、なぜ米国が関与するのだろうか。なぜ円の変動が米国債やハイテク株に影響を与えるのだろうか。そして、なぜこれが最終的に金市場にまで波及するのだろうか。
その答えは、日々の円の値幅にあるのではなく、その背景にある資金調達チェーンにある。
金のマクロ分析は、しばしば「ドルが下落すれば金が上昇する」、「金利が低下すれば金が上昇する」という2つの単純なルールに還元されがちだ。これらのルールは当てはまることもあるが、実際の市場を説明するには不十分である。金価格は、ドルや金利だけでなく、グローバルな資金調達パターン、投資家のレバレッジ、債券の需給、そして政策対応などによっても影響を受ける。
円はこうしたダイナミクスを覗く窓である。円は通貨であると同時に、世界で最も重要な資金調達手段(ファンディング・ビークル)の一つでもある。円が安定し、安価に借り入れられるとき、資金は日本から米国債や株式、その他のリスク資産へと流れ込む。しかし、円が突如として反転すると、その資金は同じ経路をたどって逆流する可能性がある。金はこのチェーンの終着点に位置しているが、その局面によってまったく異なる反応を示すことがある。
したがって、円を理解することは、単にもう一つの通貨ペアの動きを予測することではない。より重要な問い、すなわち「世界の資金調達環境が変化するとき、金は本当にドルや金利、あるいは流動性リスクを取引しているのだろうか」という問いに答えることなのである。
I. なぜ円はグローバルな資金調達通貨になったのか?
日本の長期にわたる低金利政策こそが、円がグローバル市場に影響を与える出発点である。
1990年代に資産バブルが崩壊した後、日本は長期にわたるバランスシート調整の期間を経験した。企業や家計は、借入や消費の拡大よりも貯蓄や債務返済を優先し、経済は持続的な低成長、低インフレ、さらにはデフレに直面した。景気を刺激するため、日本銀行は1999年にゼロ金利政策を導入し、その後、量的緩和、大規模な資産買い入れ、マイナス金利、そしてイールドカーブ・コントロール(YCC)を実施し、資金調達コストを長期にわたって世界最低水準に抑え込んできた。日銀がマイナス金利とYCCから正式に離脱し、金融政策の正常化を開始したのは2024年3月になってからであったが、全体的な金利水準は米国などの主要国を大幅に下回ったままである。
これらの政策は日本国内の経済を立て直すためのものであったが、グローバルに大きな影響を及ぼすこととなった。それは、円が低コストで流動性が高く、市場の厚みがある債務手段となったことである。
資金調達通貨を選択する投資家は、その通貨自体に高いリターンを求めない。むしろ、理想的な資金調達通貨は通常、低金利、比較的安定した為替レート、そして十分に厚みのある資金調達市場という3つの特徴を備えている。
円は長期にわたりこれらの条件を満たしてきた。2026年7月31日、日銀は長年の政策正常化の結果として政策金利を1%に据え置いたが、これは米国のフェデラルファンド(FF)金利の目標レンジである3.5%〜3.75%を依然として明確に下回っている。今回の日銀の政策決定会合では、即時の1.25%への利上げを主張したメンバーは1名にとどまり、8対1の賛成多数で金利据え置きが決定された。言い換えれば、日本が利上げサイクルに入ったとはいえ、日米の政策金利差は依然として2.5パーセントポイント以上存在しているのである。
仮に投資家が1%に近い金利で円を借り入れ、それをドルに転換して3%を超える利回りを持つ短期ドル資産を保有できるとすれば、キャリートレードが成立する余地は依然として残されている。さらにその資金が米国債やクレジット債、あるいは株式に流れれば、投資家はさらなる資産価格の上昇メリットを享受できる可能性がある。
これが最も基本的な円キャリートレードの仕組みである。
注目すべきは、日本が利上げサイクルに移行したからといって、円が資金調達通貨としての地位を失ったわけではないということだ。金融政策の方向性と絶対的な金利水準は別物である。日本がゼロ金利から徐々に利上げを行うことは可能だが、日本の金利が米国の金利を大幅に下回り続ける限り、円を借り入れてドル資産を保有することによる金利差(スプレッド)は存在し続ける。
したがって、円には一見矛盾するような特徴がある。執拗に売られ続けている一方で、グローバル市場にとって極めて重要な存在であり続けていることだ。その理由は、円が売られ続けるのは、まさに多くの投資家がまず円を借り入れているからにほかならない。円を借り入れた投資家は、より利回りの高い市場へ資金を配分するために、円を売ってドルなどの他通貨を買わなければならないからである。
つまり、円安は必ずしも円の重要性が低いことを意味しない。それどころか、円が資金調達手段として大量に使用されていることを示している可能性がある。これこそが、円と一般的な「弱い通貨」との最大の違いである。
II. なぜ円は弱いと同時に安全資産とされるのか?
次によくある疑問は、円がこれほど長く下落し続けているのに、市場がパニックに陥ると、なぜ急反発することが多いのかという点である。
その答えもまた、キャリートレードにある。
円建ての資金調達取引が成立するとき、資金の流れは一般的に以下のようになる。
円を借りる → 円を売る → ドルを買う → 海外資産を買う。
市場が安定し、円が緩やかに減価し、海外資産が上昇し続けている限り、この取引は維持される。
しかし、ひとたび明らかなリスクが顕在化すると、資金の流れは逆転する。
海外資産を売却する → ドル資金を得る → ドルを売り、円を買う → 円の債務を返済する。
したがって、危機発生時の円買いは、投資家が「日本が最も安全な避難先である」と能動的に信じているからだけではない。その需要の大部分は、かつて円を借り入れていた投資家が、債務を返済するために円を買い戻さざるを得なくなったために生じている。
この受動的な買いが円を急速に押し上げ、安全通貨であるかのような外観を与えるのである。
その教科書的な事例が2024年8月に起こった。国際決済銀行(BIS)の調査によると、米国のマクロ経済データが弱含み、市場のボラティリティが上昇する中で、円キャリートレードのデレバレッジ(巻き戻し)がその動きを増幅させた。8月5日頃、円ショートの巻き戻しと株式ポジションの削減が同時に発生し、世界的な株式市場の急激な動揺を引き起こした。BISは、この売り浴びせの中で外国為替キャリートレードが最も深刻な影響を受けたレバレッジ取引の一つであったと指摘している。
このことは、重要な現象を説明している。すなわち、円高は必ずしも市場リスクの低下を意味するのではなく、時には市場リスクの上昇を意味するということだ。
これは金投資家にとって極めて重要である。もし円高が日米の金利差の正常な縮小(例えば、FRBの利下げや米国の利回り低下など)によるものであれば、それはドル安や実質金利の低下を示唆し、金にとって支援材料となりやすい。しかし、円高がキャリートレードの集中した巻き戻しによるものである場合、それはグローバルなデレバレッジ(レバレッジ解消)の兆候であり、投資家がマージンコール(追証)に応じるために流動性の高い資産を売却せざるを得ず、結果として短期的には金も売却される可能性がある。
同じ円高であっても、その背景にある資金動学(資本のダイナミクス)が異なれば、金価格に与える影響はまったく異なったものになり得る。
III. キャリートレードは実際に何を稼ぎ出しているのか?
低金利の円を借りて、より利回りの高いドル資産を購入することは、キャリートレードの第一歩に過ぎない。
完全な取引のリターンは、少なくとも次の4つの要素で構成されている。海外資産自体のパフォーマンス、海外資産の利回りと円の資金調達コストとの格差(金利差)、円の為替レートの変動、そしてヘッジ、レバレッジ、および取引コストである。
これは以下のように単純化できる。
キャリートレードのリターン ≈ 海外資産のリターン + 金利差 − 円高による損失 − 調達およびヘッジコスト
例えば、ある投資家が為替レートが1ドル=150円のときに1億円を借り入れたとする。投資家はこれを約66万7000ドルに換えて米国債を購入する。
ドル資産の利回りが4%で、円の調達コストが1%であれば、表面上の金利差(スプレッド)は約3%となる。
1年後にUSD/JPYが150から160に上昇(円安が進行)した場合、投資家は1億円を買い戻すために約62万5000ドルを用意するだけで済む。金利差だけでなく、円安による為替差益も獲得できることになる。
しかし、もしUSD/JPYが150から135に下落(円高が進行)した場合、1億円を買い戻すには約74万1000ドルが必要になる。当初の66万7000ドルと比較すると、約11%の為替差損が発生することになり、これは数年分の金利差による利益を一瞬で吹き飛ばすのに十分な規模である。
このことは、キャリートレードにおける最大のリスクは、通常、日銀による25ベーシスポイントの利上げではなく、短期間での急激な円高であることを示している。
日本での金利が1%から1.25%に引き上げられても、調達コストの上昇はわずか0.25パーセントポイントに過ぎない。しかし、1週間で4%の円高が進めば、それだけで丸1年分の標準的な金利差の利益を上回ってしまう。仮に為替レートが10%変動すれば、その損失は金利差の利益をはるかに超えることになる。
レバレッジをかけていない投資家であれば、市場の回復を待つことができるかもしれない。しかし、高レバレッジの投資家は、円高、海外資産の下落、およびマージンコールの発生に同時に直面し、即座のポジション削減を余余儀なくされる可能性がある。
したがって、円キャリートレードが真に依存しているのは単なる低金利ではない。日本の金利が相対的に低水準に留まること、ドル資産の利回りが相対的に魅力的であり続けること、急激な円高が起こらないこと、為替レートや資産のボラティリティが低く抑えられていること、そして株式や債券などの担保価格が安定していることといった、複数の条件が同時に満たされていることなのである。
条件の一つが変化しただけでは取引がすぐに終了することはないかもしれないが、為替レート、資産価格、ボラティリティが同時に反転した場合、その巻き戻しは容易に連鎖的な崩壊を招く可能性がある。
さらに、これらの取引の正確な規模を測定することは極めて困難である。それは銀行融資、為替先物(FXフォワード)、通貨スワップ、ヘッジファンドのレバレッジ、企業財務、そして日本の機関投資家による海外投資などに潜んでいる可能性があるからだ。BISは、統計データによって円買いの借入や為替デリバティブの規模を追跡することは可能であるものの、その資金のどれだけが最終的にキャリートレードに充てられているかを正確に特定することはできないと指摘している。
これこそが、キャリートレードの全体規模が正確に把握できなくても、急激な巻き戻しが起こり得る理由でもある。本当に重要なのは、「ボラティリティが低い」という同様の前提に基づいて、膨大な資金が同水準の価格帯でポジションを構築しているかどうかである。
IV. なぜ日本は円を安定させるために単純に金利を引き上げることができないのか?
円安圧力が持続する主な要因の一つが日米金利差であるため、最も直接的な解決策は日本が利上げを継続することであるように思われる。しかし、日本は債務負担の低い国のように自由に利上げを行うことはできない。
IMFの2026年の最新評価によると、日本の一般政府債務は依然として対GDP比で200%を超え、主要先進国の中で最も高い水準にとどまると予測されている。一方、日本の2026年の経済成長率は約0.6%、消費者物価上昇率は約2.2%と予測されている。この高債務と低成長の組み合わせは、日本が政策正常化を追求する一方で、財政調達コストと経済の回復力のバランスを取らなければならないことを意味している。
債務残高が多いからといって、日本が差し迫った財政危機に直面しているわけではない。日本の国債は主に自国通貨建てで発行され、その大部分を国内の金融機関が保有しており、日本銀行自体も長年にわたり日本国債の大きな割合を保有している。そのため、日本は新興国市場に典型的な、突然の外貨建て債務返済危機のような事態には直面していない。
しかし、高債務は金利の上昇ペースを制限することになる。中央銀行が利上げを行った日に政府債務の価格が即座に再設定されるわけではないが、古い国債が満期を迎え、新たな国債が発行されるにつれて、金利上昇の影響は徐々に財政の利払いコストに反映される。同時に、利上げは日本国債の価格を押し下げ、巨額の債券ポートフォリオを保有する銀行、保険会社、年金基金に影響を与える。家計の住宅ローンコストや企業の資金調達コストも上昇することになる。
これにより、日銀は回避不能なジレンマに陥っている。利上げを継続すれば、日米金利差が縮小し、円高を支援し、輸入主導のインフレを抑制できる可能性がある。しかし、利上げのペースが速すぎれば、国家財政、債券市場、そして実体経済に負担を強いることになる。金利を低く抑えれば、政府の資金調達と国内経済は保護されるが、円安がさらに進行し、エネルギーや食品などの輸入価格が押し上げられ、実質的な家計の購買力が損なわれる可能性がある。
日銀は法律上、政策の独立性を有している。日本銀行法第3条は、通貨及び金融の調節に関する自主性は尊重されなければならないと明記している。しかし、法律上の独立性は、政策に制約がないことを意味しない。政府は財政調達コストを管理し、経済成長を維持する必要があり、円安が急激に進むことを好まない。一方、米国は日本の政策転換が米国債や世界市場を揺るがすかどうかを注視している。日銀は独立して議決を行うことができるものの、こうした影響を無視することはできない。
したがって、日銀は形式的には意思決定権限を持っているものの、実際の政策余地は財政状況、債券市場、経済成長、そして外部の金融関係によって制約されている。これは、日本が積極的な利上げだけに頼るのではなく、為替介入に頻繁に依存する理由でもある。
V. なぜ米国は円買い介入に関与したのか?
米国が円相場への介入に踏み切ったのは、何よりも自国を守るためである。日本が円を安定させる方法は、大まかに分けて2つある。利上げを継続して外貨準備で円を買い支えるか、あるいは円安の継続を容認するかである。いずれの選択肢も米国に影響を及ぼす可能性がある。
日本が急速に利上げを行えば、円の調達コストが上昇し、キャリートレードの集中した巻き戻し(アンワインド)が誘発される可能性がある。投資家は、円を買い戻して債務を返済するために、米国株や債券などのドル資産の一部を売却せざるを得なくなるかもしれない。
日本が介入のために外貨準備を使い続ければ、市場が日本の政府機関や民間機関がドル資産への配分を縮小しているのではないかと懸念する可能性がある。
2026年6月末時点で、日本の公式外貨準備高は総額約1.287兆ドルであり、その中には約1.091兆ドルの外貨準備が含まれ、そのうち約9286億ドルが海外証券、約1619億ドルが外貨預金であった。
日本は米国債の最大の海外保有国でもある。米財務省のデータによると、2026年5月時点で日本の米国債保有額は約1.143兆ドルであり、わずか1ヶ月前の約1.210兆ドルから減少した。月次の変動は評価額、満期、取引活動を反映する可能性があるが、これほど巨額の保有量があることは、日本の配分の方向性自体が市場の期待に影響を与え得ることを意味する。
日本は介入のたびに、即座に、あるいは同比例で長期米国債を売却する必要はない。外貨預金、短期証券、またはレポ・ファシリティを利用してドル流動性を獲得することができる。
しかし、市場を真に動かすのは、1回の介入という会計上の仕組みではなく、将来の限界需要である。日本の国内利回りが上昇するか、あるいは円の為替リスクが高まれば、日本の銀行、保険会社、年金基金は、米国債を買い続けることによる利回りの優位性が縮小していると感じるかもしれない。米国債に資金を配分する日本の機関投資家は、表面上の利回りだけでなく、ドルのリターンを円にヘッジするコストも考慮しなければならない。為替ヘッジコストは日米の短期金利差と密接に関連しているため、金利差が拡大すると、ドルエクスポージャーを管理する日本の投資家にとって、一般的にヘッジコストが高くなることを意味する。
日本の金利が上昇し国内債券の利回りが改善するにつれて、一部の機関投資家は、米国債を購入するためにドルの為替リスクやヘッジコストを負担するよりも、国内債券を保有することを好むようになるかもしれない。これにより資金が日本に還流し、米国債への限界需要が減少する可能性がある。米国にとってのより大きな懸念は、個別のケースで日本が米国債を売却するかどうかではなく、日本の資金配分の方向性が変化しているかどうかである。米国が依然として大量の国債を発行する必要があり、長期の資金調達コストが高止まりしている中で、最大の海外投資家の一つが米国債への配分を持続的に減らし始めれば、米国債市場の需給バランスが影響を受ける可能性がある。
同時に、米国も円が秩序なく下落し続けることを望んでいない。円安が進むほど、日本に対してより積極的な介入や大幅な利上げを求める圧力が高まるが、円が突然急騰すれば、キャリートレードが一斉に巻き戻され、米国のリスク資産を揺るがす可能性がある。
したがって、米国にとって理想的な結果は、際限のない円高でも、暴落を放置することでもなく、調整を秩序あるものに保つことである。今回、米国が円買いを行ったのは本質的にリスク管理であり、日本がより抜本的な措置を講じる必要性を減らすと同時に、円資金調達システムが突然制御不能に陥る確率を低くした。米国が保護しているのは円そのものではなく、米国債の需要、ドル資産の評価、そしてグローバルな資金調達の安定性である。
VI. 円はどのようにして段階的に金に影響を与えるのか?
円が金の価格を直接決定するわけではない。まず、ドル、米国債利回り、流動性という3つの媒介変数を経由する必要がある。
第1の層:米ドル
日米金利差が拡大し円安が進行すると、通常、資金は円を売ってドル資産を購入し、ドル意図を強化する。ドル高は、ドル建て金の価格に下押し圧力をかける傾向がある。非ドル圏の投資家は金を購入するために現地の通貨でより高いコストを負担することになり、利回りを生むドル資産は、利回りを生まない金に対して魅力が増すためである。しかし、連邦準備制度理事会(FRB)の利下げや米金利の低下によって円高が進み、日米金利差が自然に縮小する場合、ドルは複数の通貨に対して下落する傾向があり、通常は金にとってプラスとなる。
区別しておくことが重要である。ドル/円の下落が必ずしも広範なドル安を意味するわけではない。ドル指数における円のウェイトは約13.6%であるのに対し、ユーロのウェイトは57%を超えている。したがって、円がドルに対して急激に上昇したとしても、ドルがユーロに対して強さを維持していれば、ドル指数はそれほど下落しない可能性がある。
円高が主に日本の介入やショートカバー(買い戻し)によるものである場合、ドルは対円でしか下落せず、ユーロやポンド、その他の通貨に対して必ずしも下落するとは限らない。ドル/円の動きだけで金の方向性を決定することはできない。
第2の層:米国債利回り
日本の資金は米国債市場の主要な参加者である。日本の金利が上昇し資金が国内に還流すれば、国内の機関投資家は米国債の保有を減らし、債券価格を押し下げて利回りを上昇させる可能性がある。一般的に、米国の実質利回りの上昇は、金を保有する機会費用が増加するため、金に圧力をかける。しかし、金の投資家は単に利回りが上昇したかどうかを見るだけでなく、その「理由」を問いかける必要がある。
力強い経済成長や実質リターンの改善によって利回りが上昇する場合、金は通常、下落圧力に直面する。しかし、債券の供給圧力、海外バイヤーの減少、あるいは財政リスクの再評価(リプライシング)によって利回りが上昇する場合、金が必ずしも下落するとは限らない。その場合、市場はより高いリスクフリーレートを懸念しているのではなく、かつて最も安全な資産とみなされていた米国債が、タームリスクや財政リスクをより多く抱え込んでいるのではないかを懸念している。
このような環境下では、米国債価格と金はともに伝統的なモデルから逸脱する可能性がある。すなわち、債券が下落し利回りが上昇する一方で、金は堅調に推移するという現象である。
したがって、金を分析する際、「利回りが上昇したか」という問いよりも重要なのは、その上昇が強い経済を反映しているのか、それとも債券需要や信用状況の悪化を反映しているのか、という点である。
第3の層:流動性
急激な円高がキャリートレードの巻き戻しを引き起こした場合、短期的には金も株式と並んで下落する可能性がある。
これが、多くの金の投資家が誤解する点である。金は安全資産としての特性を持っているが、世界で最も流動性の高い資産の一つでもある。ファンドがマージンコールに対応したり、融資を返済したり、あるいは全体的なリスクを軽減したりする必要がある場合、金は迅速に売却され得る。
流動性ショックの間、投資家がまず必要とするのは現金であり、長期的な見通しではない。
2020年3月のコロナショックの最も深刻な局面において、スポット(現物)金価格も月初の高値から10%以上下落した後に、世界中の中央銀行による巨額の流動性注入を受けて回復した。このパターンは、金が危機の初期には資金源(キャッシュ化の手段)として機能し、政策対応が行われて初めて通貨や信用リスクに対するヘッジとしての役割を取り戻すことを示している。
したがって、危機の初期に金が下落することは、安全資産としての論理が破綻したことを必ずしも意味しない。他での損失を補填するために売却されているだけにすぎない可能性がある。
金のその後の方向性を真に決定するのは、政策対応である。キャリートレードの巻き戻しが一時的な変動にとどまり、市場が速やかに安定すれば、金が持続的に上昇することはないかもしれない。しかし、デレバレッジが米国債、銀行、または信用市場をさらに直撃すれば、政策立案者は引き締めペースの鈍化、流動性の注入、さらには再度のバランスシート拡大を余儀なくされる可能性がある。その時点で、金の取引の焦点は現金需要から、実質金利の低下、マネーサプライの増加、そして政策の信頼性低下へとシフトする。
したがって、金は流動性ショックの過程でまず下落し、その後政策の転換に伴って上昇することがあるが、「まず下落し、後に上昇する」というのは固定されたシナリオではない。本当に判断すべきなのは、市場が単なる為替の変動から、真の金融システムへのストレスへと移行したかどうかである。
結論:なぜ金の投資家は円を注視すべきなのか?
今回の介入だけを見れば、それが金相場上昇の直接的な触媒になるとは思わない。
短期的には、円を安定させるための日米の共同行動により、秩序なきデレバレッジのリスクが軽減され、ドル資産からの急速な資金流出による圧力も緩和される。このシナリオでは、安全資産としての金への需要が有意義に増加することはないかもしれない。米国の実質金利が高止まりし、明確な金融市場のストレスが存在しない限り、金は今回の介入だけで新たな上昇相場を開始するというよりも、横ばいで推移する可能性が高い。
本当に注目すべきなのは、円が163円近辺からどれだけ反発したかではなく、なぜ米国が自ら進んで円の安定化に関与したのかという点である。
もし円安が純粋に日本だけの問題であれば、米国が関与する必要はなかった。米国が真に恐れているのは、円がさらに制御不能に陥り、日本がさらなる利上げや継続的な為替介入、あるいは海外資産配分の縮小で対応することになれば、それが最終的に米国債市場、世界的な資金調達環境、そしてドル資産の安定性に影響を及ぼすことである。
今回の行動は市場のボラティリティを和らげたものの、根本的な問題を解決したわけではない。日本は依然として為替の安定、財政コストの抑制、そして経済成長のバランスを取る必要があり、米国も依然として膨大な国債調達ニーズと高金利環境に直面している。こうした構造的な緊張関係は、1回の為替介入によって消失するものではない。
したがって、この出来事が金に与える影響は、異なる時間軸で見る必要がある。
短期的には、ほぼニュートラル(中立)であり、おそらくややネガティブである。介入によって秩序なきデレバレッジや金融市場の崩壊リスクが低下し、金は一時的に新たな避難先としての触媒を失うことになる。
中長期的には、金への投資価値を実際に強化することになる。それは円の上昇自体によるものではなく、為替、債券、資金調達市場の間の緊張が高まった際、政策立案者が市場の自己調整に任せるのではなく、市場の安定を維持するために介入を選択する傾向がますます強まっていることを、この一連の出来事が改めて示したからである。
だからこそ、金の投資家は円に関する見出しを目にした際、金が上昇するか下落するかを急いで判断すべきではない。代わりに、まず3つの問いを投げかけるべきである。なぜ円が変動しているのか?それはドル、金利、あるいは世界の流動性を変化させているのか?それは単なる一時的な為替の変動にすぎないのか、それとも世界の資金調達環境に影響を与え始めているのか?
なぜなら、資金調達環境が実際にシフトして初めて、金を取り巻く長期的な論理が真に変化するからである。
為替レートは価格に影響を及ぼし、資金調達環境がトレンドを決定します。円相場は来週金相場が上昇するかどうかを直接示すものではありませんが、世界の資産を支える低コストの資金調達チェーンが緩み始めているかどうかを教えてくれます。そして、それこそが金投資家が本当に注視すべきシグナルなのです。
免責事項:本記事は投資教育および市場分析の参考用としてのみ提供されるものであり、投資助言を構成するものではありません。市場にはリスクが伴います。投資判断は、ご自身の財務状況、リスク許容度、および主体的な判断に基づいて行ってください。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。