


 割引


11月20日のOracle Corp (ORCL) 値動きは5.16%下落:完全な分析


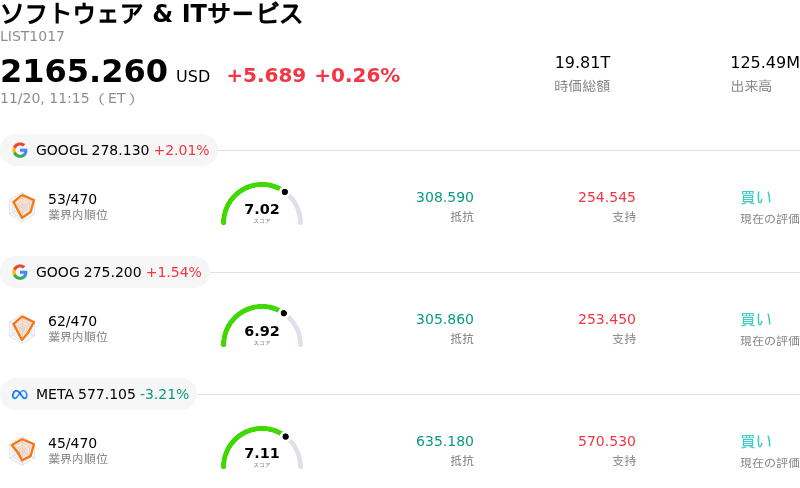
Oracle Corp (ORCL) 値動きは5.16%下落しました。ソフトウェア & ITサービスセクターは0.26%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 上昇 2.10%、Alphabet Inc Class C (GOOG) 上昇 1.63%、Meta Platforms Inc (META) 下落 3.21%。
本日のOracle Corp(ORCL)の株価下落の要因は何ですか?
オラクル株は取引時間中に下押し圧力にさらされた。設備投資(CAPEX)の増大に対する懸念の高まりや、大型ソフトウェア株全般にわたるバリュエーション調整、クラウドインフラ分野での競争激化が重なったことが背景にある。機関投資家が企業向け人工知能(AI)ワークロードやクラウド設備拡張に伴う投資利益率(ROI)の回収期間を再評価したことで、市場心理は慎重な姿勢に傾いた。
株価の重荷となっている主な要因は、資本集約度の高まりにある。オラクルは「Oracle Cloud Infrastructure(OCI)」の拠点を拡大し、膨大なAIトレーニングおよび推論の受注残に対応する先端半導体キャパシティを確保するため、設備投資を積極的に拡大してきた。こうした複数年契約はこれまで同社の残存履行義務(RPO)を押し上げてきたものの、機関投資家の間では足元のキャッシュフロー状況を厳しく精査する動きが強まっている。インフラ投資の増大が営業利益率を圧迫し、フリーキャッシュフローの反転時期を遅らせる恐れがあることから、リスクに敏感なファンドが保有ポジションを縮小している。
バランスシートや利益率への懸念に加え、ハイパースケーラー市場における競争環境も激化している。オラクルは自社データベースサービスを提供するため他の主要クラウド事業者とマルチクラウド提携を結ぶことに成功しているものの、既存の企業向けレガシーデータベースの移行は依然として複雑であり、商談サイクルが長期化しやすい。ソフトウェア分野全体を見渡しても、企業の最高情報責任者(CIO)による予算の厳格な見直しが案件の先送りや慎重な企業IT支出につながっているとの声が聞かれる。株価のプレミアムなマルチプルに織り込まれた高い期待値に対し、年換算のクラウド消費ペースが少しでも減速したと受け止められれば、バリュエーションの切り下げを招きやすい状況にある。
広範なマクロ経済の逆風も株価下落に拍車をかけた。指標利回りの動向や金利見通しの変動を背景に、セクター全体でバリュエーションが高く負債比率の高いハイテク主導株から、よりディフェンシブな資産への資金ローテーションが発生した。過去の企業買収や積極的なインフラ投資によって負債を抱えるオラクルにとって、資本コスト高止まりの長期化に対する感応度の高さは、引き続き株式バリュエーションの重荷となっている。
今後の見通しとして、機関投資家の関心は次回の四半期決算発表に集中することになる。特に、クラウドインフラ収益への転換ペース、営業キャッシュフロー創出状況の更新情報、ハードウェア供給やデータセンター開設のスケジュールが契約済みの顧客コミットメントに追随できているかに関する経営陣のコメントが焦点となる。利益率の安定化に向けた明確な見通しが立つまでは、市場がAIの強い構造的需要と足元の設備投資負担のバランスを見極めようとするため、同社株はボラティリティの高い展開が続く可能性が高い。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-2.477で、売りのシグナルを示しています。RSIは33.702で中立の状態、Williams%Rは94.998で売られ過ぎの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
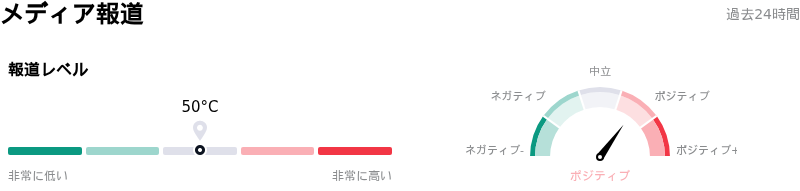
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
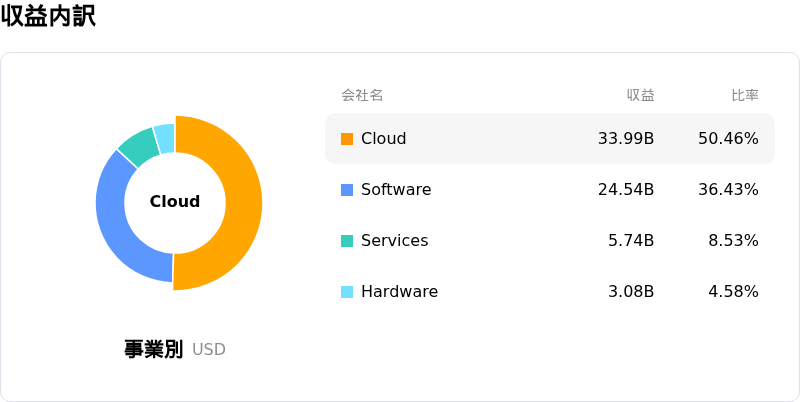
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$238.51、最高は$330.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- 信用格付け引き下げの脅威と調達コストの急増:S&Pグローバルによるオラクルの格付けが「BBB-」(ジャンク級をわずか1段階上回る水準)にとどまるなか、5年物クレジット・デフォルト・スワップ(CDS)のスプレッドが325ベーシスポイント超に高騰していることも重なり、投機的等級への「フォーリン・エンジェル」格下げに対する投資家の懸念が強まっています。格下げとなれば、機関投資家向けの債券ファンドによる強制売りが誘発され、数十億ドル規模の社債における利払い負担が一段と膨らむことになります。
- 設備投資拡大に伴う深刻なキャッシュバーンと株式希薄化:積極的なAIインフラ向け設備投資目標によってフリーキャッシュフローの赤字が深刻化しており、表面利率最大8.65%の数十億ドル規模の起債や、既存株主の持ち分を希薄化させる数十億ドル規模の普通株式発行を余儀なくされています。それにもかかわらず、株価が直近の売出価格を下回る事態を防ぐには至っていません。
- インフラ構築の遅延と収益認識繰り延べのリスク:深刻な送電網への系統連系ボトルネックや、データセンターに関する不可抗力通知の報道を受け、数十億ドル規模に及ぶAI収益の認識遅延に対する機関投資家の懸念が高まっています。これにより、オラクルが契約済みの受注残を足元の営業キャッシュフローへと転換することが難しくなっています。
- ハイパースケーラーによる契約見直しとキャパシティ削減:マイクロソフトをはじめとする主要な計算リソース顧客がサードパーティ製インフラの契約を見直し、縮小を進めているとの報道を受け、市場心理が悪化しています。これにより契約の脆弱性が高まり、オラクルが進める大規模なデータセンター拡張計画に下振れリスクが生じています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。