


 割引


11月20日のSpaceX (SPCX) 始値は5.16%下落:どのようなシグナルを示しているのか?


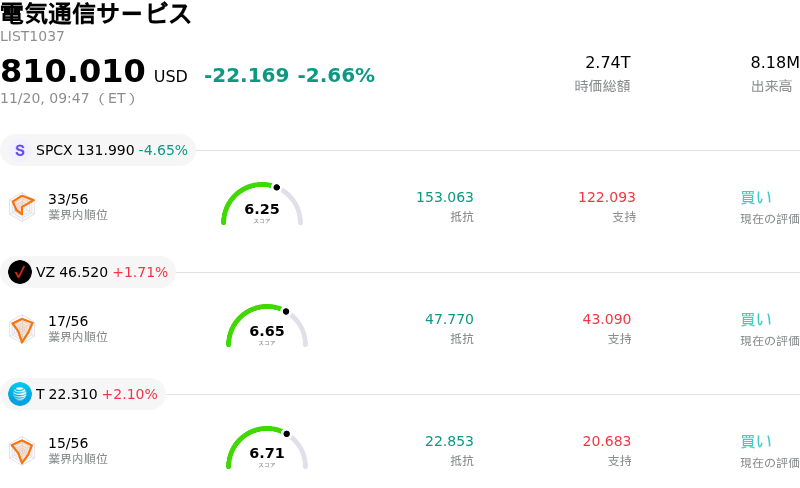
SpaceX (SPCX) 始値は5.16%下落しました。電気通信サービスセクターは2.66%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 下落 5.16%、Verizon Communications Inc (VZ) 上昇 1.71%、AT&T Inc (T) 上昇 2.24%。
本日のSpaceX(SPCX)の株価下落の要因は何ですか?
クロッシングブリッジ・プレマージャーSPAC ETFは当日の取引で顕著な下押し圧力に直面した。これは、錯綜するマクロ経済の動向、ブランクチェック(特別買収目的会社)エコシステムにおける個別案件の難航、そして投機的な流動性商品全般に対するリスク回避姿勢の強まりが複合的に重なったことを反映している。合併前の特別買収目的会社(SPAC)を投資対象とするアクティブ運用型ファンドである同ETFは、保有銘柄におけるイールドカーブの変動、アービトラージ・スプレッド、および案件の成立確率の変化に対して特有の感応度を有している。
今回の下落の主な要因は、債券市場の変動と利回り動向の変化にある。合併前のSPACユニットは利息が付利される信託口座内の現金を下値支持(フロア価値)としているため、短期指標金利の変動がアービトラージャー(裁定取引者)の満期保有利回りに対する期待を直接左右する。信用スプレッドおよび流動性スプレッドの拡大に伴い、市場参加者がより高いリスクプレミアムを求めるようになったことで、従来は純資産価値(NAV)と同等かその近辺で取引されていた信託担保型商品の取引価格が押し下げられた。
こうしたマクロ的な逆風に追い打ちをかけているのが、M&A(企業の合併・買収)市場全般で続いている構造的な消耗である。ブランクチェック(SPAC)分野は、高水準の株主償還率、規制当局による審査期間の長期化、合意による買収契約解除の増加など、案件成立に向けた依然として高い障壁に直面している。計画されていた企業統合が停滞したり、必要なPIPE(上場株式への私募投資)の調達に失敗したりすると、株式連動型ストラクチャーやスポンサー株の下落が直接的な損失や資金の長期固定化を招き、同ファンドの中核的な投資先全体の投資家心理を冷え込ませている。
さらに、機関投資家によるポートフォリオの再編が売り圧力を一段と強めている。オルタナティブ資産全般でリスク回避姿勢とボラティリティが高まるなか、機関投資家の資産配分担当者は非中核の特化型商品を圧縮し、より流動性の高い現金同等物や主要ベンチマーク株式へと資金を集約させることが多い。こうした流動性確保に向けた資金引き揚げの動きは、マーケットメイカーの吸収余力が限られる商いの薄い銘柄を中心に、原資産に対するセカンダリー市場でのディスカウントを拡大させる要因となりやすい。
今後の見通しとして、同ファンドの回復は短期金利推移の安定化と、組み入れ銘柄における進行中の企業統合の無事な完了に大きく依存することになる。信託構造によって長期的には明確な償還フロア(下値支持)が提供されているものの、足元の運用成績は流動性の摩擦やスポンサーの清算リスク、イベント・ドリブン型アービトラージ戦略全般にわたるリスクオフ心理の影響を受けやすい状況が続いている。今後の方向感を見極める上で、投資家はポートフォリオのデュレーション、信託資産に対する平均ディスカウント水準、そして資本市場全体の流動性環境を注視する必要がある。
SpaceX(SPCX)のテクニカル分析
技術的に見ると、SpaceX (SPCX)はMACD(12,26,9)の数値が0.210で、中立のシグナルを示しています。RSIは40.952で中立の状態、Williams%Rは58.655で売りの状態を示しています。ご注意ください。
SpaceX(SPCX)のファンダメンタル分析
SpaceX (SPCX)は電気通信サービス業界に属しています。最新の年間売上高は$18.67Bで、業界内で10位です。純利益は$-4.94Bで、業界内では61位です。会社概要
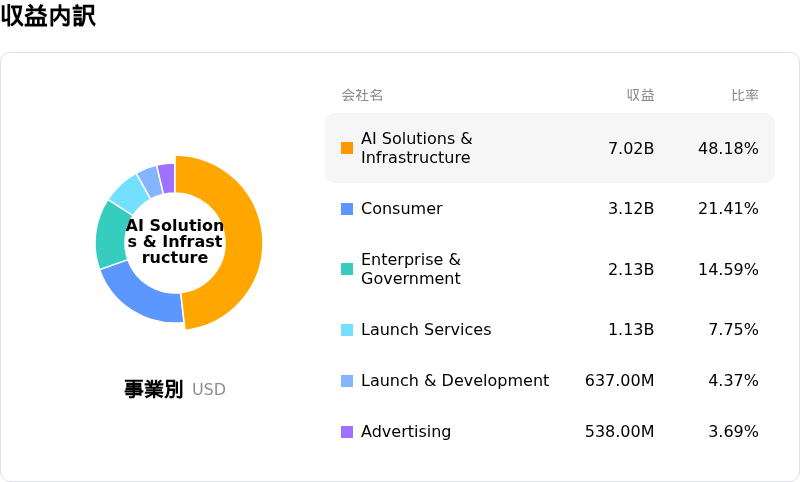
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$250.32、最高は$800.00、最低は$118.00です。
SpaceX(SPCX)に関する詳細
企業固有のリスク:
- 債務負担の急増と高い資金調達コスト:スペースXは総額400億ドル超に及ぶ債務調達パッケージの一環として、利回り8.3%超の社債約320億ドルの条件決定(値決め)を行い、同社のレバレッジ水準と継続的な支払利息負担を大幅に増大させている。
- 資産担保設定を巡る債権者との対立:数十億ドル規模の債務パッケージを支援する債権者は、万一のデフォルト時に債権回収や担保清算が極めて困難になるリスクを理由に挙げ、担保となっている画像処理半導体(GPU)を軌道上に打ち上げる経営陣の計画に反発している。
- 設備投資負担と不透明なAI収益化:ハイテク分野全般で調整が進む中、先端ハードウェアへの約473億ドルの投資コミットメントは、足元のフリーキャッシュフロー圧迫や、宇宙コンピューティングインフラにおける複数年の投下資本利益率(ROIC)を巡る機関投資家の精査の目を一段と厳しくさせている。
- 基準となるIPO評価水準のテクニカルな下抜け:同社の負債主導による積極的な事業拡大に対する市場のリスクプレミアムが拡大する中、直近の日中取引における売り圧力から株価は5%超下落し、心理的節目である135ドルのIPO購入申し込み水準を割り込んで自動的なストップロス(逆指値売り)を誘発した。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。
おすすめ記事






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。