


 割引


11月19日のDeere & Co (DE) 終値は3.08%下落:投資家が知っておくべき情報


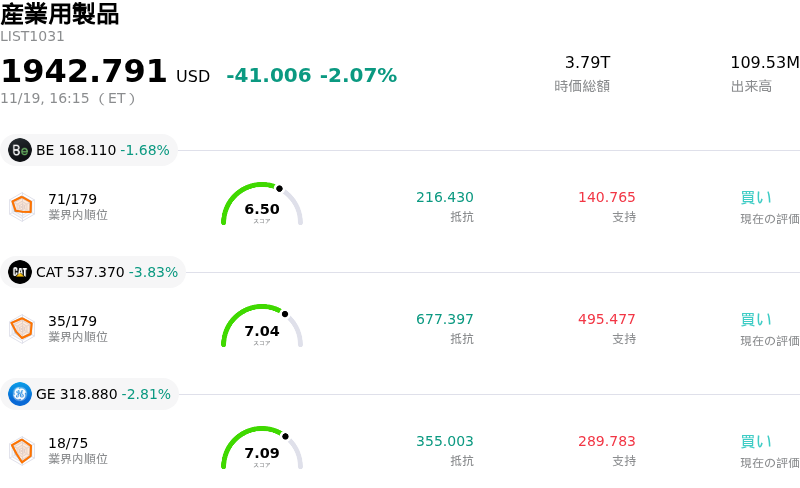
Deere & Co (DE) 終値は3.08%下落しました。産業用製品セクターは2.07%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 下落 1.68%、Caterpillar Inc (CAT) 下落 3.83%、General Electric Co (GE) 下落 2.81%。
本日のDeere & Co(DE)の株価下落の要因は何ですか?
ディア・アンド・カンパニーは、近く控える会計年度第4四半期決算の発表と通期ガイダンスの提示を前に投資家心理が防衛的な姿勢へ傾いたことで、顕著な売り圧力に直面した。この重要なイベントを前に市場参加者が積極的にリスク回避(デリスキング)を進める中、機器部門の営業利益率の持続可能性や農業および建設の最終市場全般における需要に対する懸念が株価の重荷となった。マクロ経済環境やセクター特有の逆風が続くなか、経営陣が来年度に向けて楽観的なベースラインを示せるかどうかについて、機関投資家は期待値の再調整を行っているとみられる。
株価下落の主な要因となったのは、農業サイクル全般に対する懸念である。穀物価格の低迷が長引く一方で投入コストが高止まりし、農家所得が圧迫されたことで大型機械の買い替え需要が減退している。こうした状況に拍車をかけるように、高水準の資金調達コストが農家の大型設備投資向け借入を躊躇させ続けている。農業機械のエコシステム全般における流通チャネル調査や同業他社の業績からは、ディーラーが在庫管理を徹底し慎重な発注ペースを維持している状況が浮き彫りになっており、サイクルの底入れが確認されるまでトラクターやコンバインの卸売出荷は長期的な逆風に直面するとの懸念が高まっている。
会計年度第4四半期の利益率に対する予想も反落の一因となった。第4四半期特有の研究開発費および一般管理費の増加に加え、従来の関税減免措置の終了や不利な製品構成が重なることで、前期比での収益性が圧迫される可能性があるとの指摘がウォール街のアナリストや市場の解説で増えていた。さらに、民間非住宅建設の全般的な減速に伴う建設・林業部門の循環的な低迷により、非農業部門が精密農業部門の軟調さを補える余地も限られている。
最後に、景気敏感な資本財セクター全般で市場心理が慎重姿勢へ転じたことも、機関投資家によるポートフォリオの持ち高圧縮を促した。決算発表を前に予想ボラティリティが高まる中、トレーダーは保守的な純利益ガイダンスが示されるリスクに備えてポジションの調整を進めた。ディア経営陣がディーラー在庫の正常化についてより明確な見通しを示し、農家心理の明確な転換シグナルを提示するまでは、同社株は短期的な景気循環への警戒感やボラティリティに対して脆弱な状態が続くとみられる。
Deere & Co(DE)のテクニカル分析
技術的に見ると、Deere & Co (DE)はMACD(12,26,9)の数値が-9.349で、中立のシグナルを示しています。RSIは35.998で中立の状態、Williams%Rは95.264で売られ過ぎの状態を示しています。ご注意ください。
Deere & Co(DE)のメディア報道
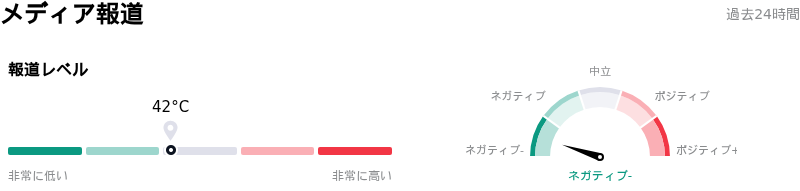
メディア報道に関して、Deere & Co (DE)はメディア注目度スコア42を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な弱気ゾーンにあります。
Deere & Co(DE)のファンダメンタル分析
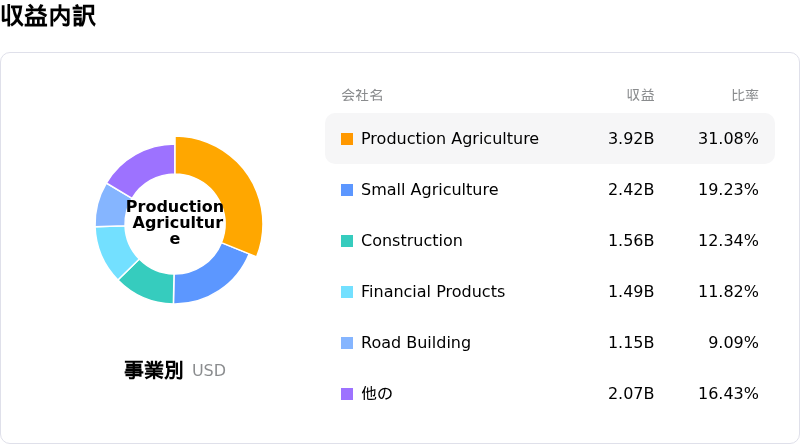
Deere & Co (DE)は産業用製品業界に属しています。最新の年間売上高は$45.67Bで、業界内で2位です。純利益は$5.03Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$681.82、最高は$813.00、最低は$471.00です。
Deere & Co(DE)に関する詳細
企業固有のリスク:
- コンセンサスを下回る2025年度の利益見通し:ディアは2025年度通期の純利益を50億〜55億ドルと予想したが、ウォール街のコンセンサス予想である約58億ドルを大幅に下回り、2024年度の純利益71億ドルから23%〜30%の減益を見込む水準となった。
- 売上高と出荷量の減少加速:第4四半期の世界売上高および営業収益は前年同期比28%減の111億4,000万ドルに縮小した。農産物価格の下落に伴い、プランター(播種機)やスプレーヤー(散布機)などの大型農業機械の受注が大幅に減少したことで、生産・精密農業部門の売上高が38%減となったことが主因である。
- 金融サービス部門における与信の質の悪化:金融サービス部門は、貸倒引当金の繰入増加やBanco John Deere S.A.における売却目的保有資産に対する評価性引当金の計上により減益となり、農業生産者の間で債務不履行リスクの高まりや資金繰りの圧迫が浮き彫りとなった。
- 工場の稼働抑制に伴う利益率への逆風:膨らんだディーラー在庫を解消するため、エンド市場の需要を大幅に下回る水準にまで生産を抑え込む同社の戦略は、固定費の吸収に引き続き大きな重荷となっており、各製造拠点で営業レバレッジを低下させ、機器事業のマージンを圧迫している。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。