


 割引


11月19日のLam Research Corp (LRCX) 値動きは3.39%下落:主な推進要因が明らかにされました


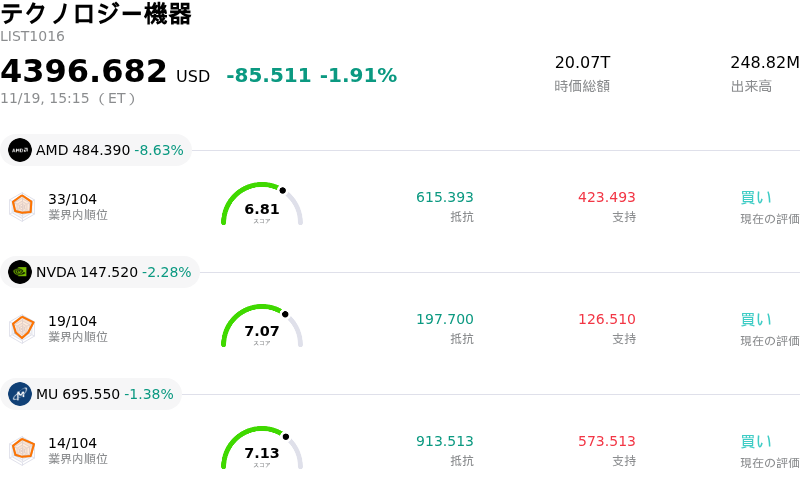
Lam Research Corp (LRCX) 値動きは3.39%下落しました。テクノロジー機器セクターは1.91%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Advanced Micro Devices Inc (AMD) 下落 9.38%、NVIDIA Corp (NVDA) 下落 2.69%、Micron Technology Inc (MU) 下落 1.92%。
本日のLam Research Corp(LRCX)の株価下落の要因は何ですか?
景気サイクルの再評価と地政学的な逆風が重なり、半導体製造装置セクター全体のセンチメントが防衛的に傾くなかで、ラムリサーチには目立った売り圧力がかかった。同社は重要なエッチング装置および成膜装置の大手サプライヤーとして、世界的なウエハーファブ投資の動向と直結しており、機関投資家のリスク許容度の変化や半導体サプライチェーン全体における短期的な設備投資の不透明感に対して、バリュエーションが敏感に反応しやすい状況にある。
株価の重荷となっている主な要因は、地域別需要や出荷時期に関する経営陣のガイダンスを市場が現在消化している局面にあることだ。直近四半期の売上高と収益性は堅実な事業運営力を示したものの、部品の供給制約によって一部の装置納入が将来の四半期へずれ込み、先行き見通しは慎重なものとなった。さらに重大な点として、機関投資家は中国市場からの売上貢献が縮小すると予想される点に引き続き懸念を抱いている。輸出規制の強化に加え、高水準の投資が続いていた中国国内ファブの購買活動が正常化に向かうなか、この地域的なトップラインの逆風を受け、ウォール街のアナリストらは今後の四半期における成長期待を引き下げている。
市場参加者がメモリメーカーの短期的な設備投資意欲を再評価するなか、業界動向も下落圧力の一因となった。ラムリサーチはDRAMおよびNAND製造ラインに対するエクスポージャーが特に大きい。人工知能(AI)アクセラレータ向けの広帯域メモリ(HBM)に対する長期的な構造的需要は依然として堅調であるものの、従来のメモリメーカーは投資規律を維持しており、積極的な新工場での増産ではなく、選別的な技術ノードの移行に注力している。こうした慎重な設備投資姿勢は短期的な装置受注の加速を抑制し、半導体製造装置サプライヤーにとって見通しの不透明感が長引く要因となっている。
ハイテク株中心のポートフォリオにおいて、同業他社に連動する形でハイベータな半導体製造装置銘柄から資金を移動させる動きが見られたため、マクロ経済およびセクター全体のセンチメント悪化が下落に拍車をかけた。ハイパースケールAI(人工知能)インフラに対する投資収益率(ROI)を巡る議論がくすぶり続けていることが、半導体バリューチェーン全体のバリュエーション調整を引き起こしている。強固な財務体質と積極的な株主還元策を維持しているにもかかわらず、機関投資家は慎重な姿勢をとっており、サプライチェーンの正常化やメモリ向け投資の再加速に関する明確な材料が現れるまでは、押し目買いよりもリスク削減を優先している。
Lam Research Corp(LRCX)のテクニカル分析
技術的に見ると、Lam Research Corp (LRCX)はMACD(12,26,9)の数値が2.042で、中立のシグナルを示しています。RSIは35.854で中立の状態、Williams%Rは66.352で売りの状態を示しています。ご注意ください。
Lam Research Corp(LRCX)のメディア報道
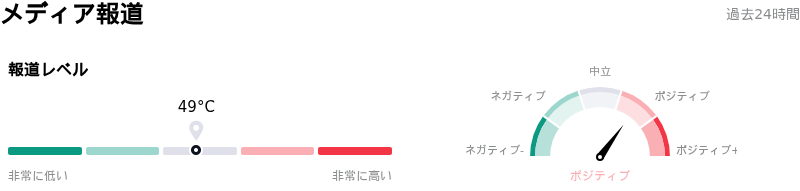
メディア報道に関して、Lam Research Corp (LRCX)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Lam Research Corp(LRCX)のファンダメンタル分析
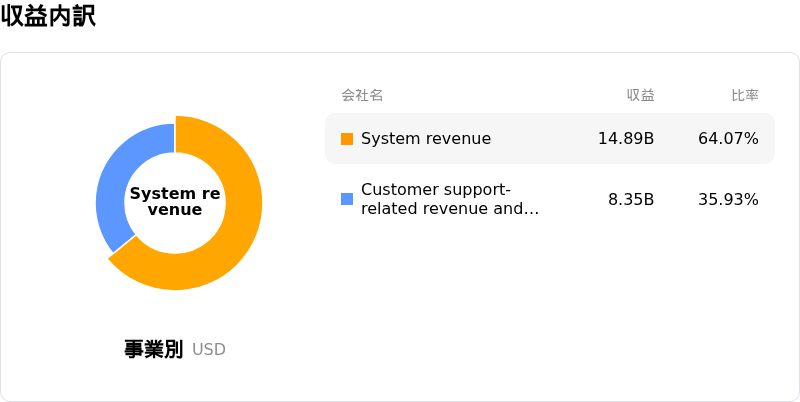
Lam Research Corp (LRCX)はテクノロジー機器業界に属しています。最新の年間売上高は$23.23Bで、業界内で12位です。純利益は$7.27Bで、業界内では9位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$358.02、最高は$500.00、最低は$213.00です。
Lam Research Corp(LRCX)に関する詳細
企業固有のリスク:
- メモリ設備投資の抑制:主要なDRAMおよびNAND顧客による規律ある選別的な設備投資に対し、機関投資家の懸念が高まっており、装置の出荷スケジュールが脅かされ、ラムの中核であるエッチングおよび成膜システムの収益見通しに対するリスクが増大しています。
- 中国売上高の縮小と規制の逆風:中国がラムの四半期売上高の約35%を占める中、地政学的な輸出規制期限の接近や、同地域のファブ向け出荷の前四半期比での減少見通しが、製造装置の同業他社グループ全体のバリュエーション・マルチプルを強く圧迫しています。
- 組立およびクリーンルームの生産能力制約:部材のボトルネックや施設スペースの制約が引き続き装置のインテグレーションを阻害し、システムの納入遅延を招いているため、高水準の受注残を抱えながらも、短期的な売上計上は供給面で厳しく制約された状態が続いています。
- 防衛的なオプション・スキューとインサイダーによる保有株売却:インプライド・ボラティリティの上位4分の1水準への急上昇とプット・コール・スキューの急傾斜化は、短期的な下落に対する機関投資家のヘッジ姿勢の高まりを反映しており、相殺する買いがないままインサイダーによる売却累計額が1億6,900万ドルを超えていることがこれに拍車をかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。