


 割引


11月19日のMerck & Co Inc (MRK) 値動きは3.02%下落:値動きの背後にある事実


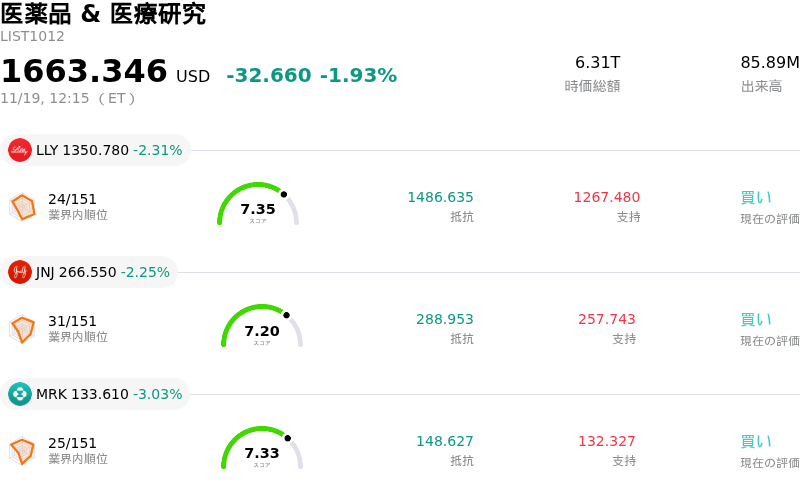
Merck & Co Inc (MRK) 値動きは3.02%下落しました。医薬品 & 医療研究セクターは1.93%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 2.31%、Johnson & Johnson (JNJ) 下落 2.25%、Merck & Co Inc (MRK) 下落 2.96%。
本日のMerck & Co Inc(MRK)の株価下落の要因は何ですか?
メルクはこの日の取引で強い売り圧力に晒された。パイプライン開発の実行力に対する市場の厳しい視線やセクター動向の変化に加え、中核事業を巡る中期的な懸念材料が根強く残っていることが背景にある。市場関係者がバイオ医薬品のリスクプレミアムを再評価するなか、ディフェンシブ銘柄とされる大型ヘルスケア株に対して機関投資家による広範な持ち高調整(リバランス)が入り、医薬品セクター全体の下げ圧力を一段と強めた。
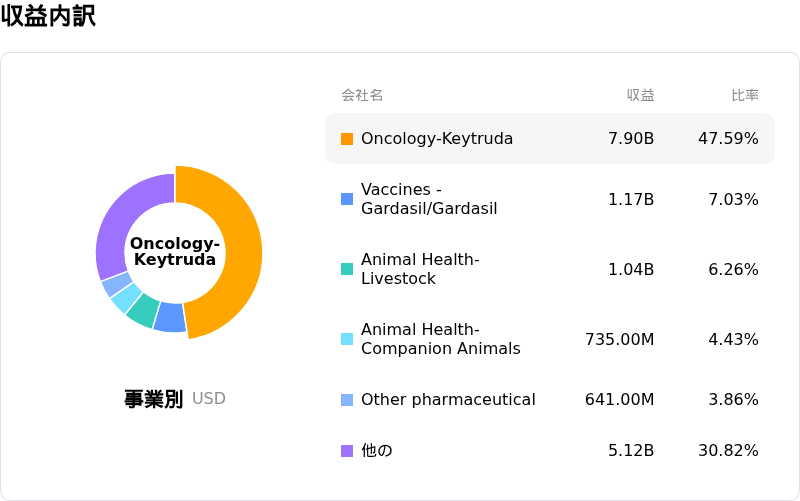
投資家心理の最大の重荷となっているのは、2020年代後半に迫る大型新薬のがん免疫療法薬「キイトルーダ」の独占販売権喪失(特許切れ)を見据えた戦略的移行計画である。投資家は臨床パイプラインの進捗、とりわけ皮下投与製剤や併用療法の開発進展、抗体薬物複合体(ADC)をはじめとするがん領域での共同開発を注視している。開発のわずかな遅れや競合する免疫療法薬の治験データ発表、特許防衛のスケジュールを巡る不確実性は、機関投資家による迅速なリスク回避の売りを誘発しやすい。
海外市場における販売環境の逆風も、投資家の期待の重石となり続けている。特に中国など主要な成長市場において、ヒトパピローマウイルス(HPV)ワクチン「ガーダシル」の海外売上高が足元で不安定に推移していることを受け、市場参加者は目先の販売数量回復の持続性に慎重な姿勢を崩していない。流通在庫調整の長期化や有力な競合選択肢の台頭を受け、複数の機関投資家デスクがワクチン事業の基本成長率予測を引き下げており、売上高(トップライン)の成長モメンタムに対する期待を後退させている。
製薬業界全体の環境も下落に拍車をかけた。処方薬の薬価に対する規制の強化、メディケア(高齢者向け公的医療保険)による価格交渉、米国の医療政策における優先順位の変化が、メガファーマ全体のバリュエーションを継続的に抑制している。資金が高ベータのグロースセクターへシフトする局面や、マクロ経済の交錯する要因に反応する際には、成熟した主力製品への売上集中度が高い製薬銘柄ほど過度な売りに晒されやすい。
機関投資家の視点から見ると、メルクは潤沢なフリーキャッシュフロー創出力や高い配当利回り、「ウィンレベア(Winrevair)」など新薬の初期における好調な販売立ち上がりに支えられ、ファンダメンタルズ面での底堅さを維持している。しかし、足元の株価推移は、具体的な臨床試験のマイルストーン達成や海外市場における販売展開の明確化、そしてパイプラインの多角化が将来の特許切れを十分に相殺できるという確証に左右され続ける可能性が高い。事業上のこうしたカタリストが明確な上振れサプライズをもたらすまでは、同社株は保ち合いが続き、バリュエーションの抑制圧力に直面する可能性がある。
Merck & Co Inc(MRK)のテクニカル分析
技術的に見ると、Merck & Co Inc (MRK)はMACD(12,26,9)の数値が-2.688で、売りのシグナルを示しています。RSIは32.769で中立の状態、Williams%Rは98.080で売られ過ぎの状態を示しています。ご注意ください。
Merck & Co Inc(MRK)のファンダメンタル分析
Merck & Co Inc (MRK)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$65.01Bで、業界内で5位です。純利益は$18.25Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$158.39、最高は$186.00、最低は$105.00です。
Merck & Co Inc(MRK)に関する詳細
企業固有のリスク:
- ネムタブルチニブ(MK-1026)の臨床開発の完全中止:メルクは、27億ドルでのアーキュール(ArQule)買収における中核的な血液がん資産であったネムタブルチニブについて、第3相「BELLWAVE-011」試験において独立データモニタリング委員会が臨床的リスクがベネフィットを上回ると判断したことを受け、同剤の全臨床開発プログラムを中止した。これにより、進行中だったすべての第3相試験(BELLWAVE-008およびBELLWAVE-010を含む)の即時中止を余儀なくされ、血液がん領域のパイプラインに期待されていた収益は消失した。
- 研究開発資本の損失と差し迫った資産減損:BELLWAVEプログラムの突然の中止により、メルクの外部事業開発戦略に対する投資家の厳しい視線が再び注がれている。同資産はすでに過去累計で19億7,000万ドルの減損損失を計上しており、商業的リターンが一切得られないまま、残存帳簿価額の全額減損を迫られることになるためだ。
- 差し迫る第4四半期の流通在庫解消と2027年の規制上の逆風:2026年第4四半期業績に打撃を与えると予想される推計5億5,000万ドル規模の顧客発注時期のずれおよび流通在庫の反動減に加え、ドイツの薬価政策改定や「ブライディオン(Bridion)」の後発品による数量侵食に伴い2027年にかけてガイダンスで示された20億ドル超の逆風を前に、機関投資家のアナリストはポジションのリスク削減を積極的に進めている。
- キイトルーダの「特許の崖」に伴う集中リスクの増大:後期開発段階にあったがん領域の代替候補を失ったことで、メルクの売上が「キイトルーダ」に集中していることに対する機関投資家の懸念は一段と強まっている。パイプライン候補が代替となる商業キャッシュフローの創出に結実しない中、間近に迫る同剤の独占期間満了(特許切れ)の影響を相殺する同社の能力に対し、厳しい精査の目が向けられている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。