


 割引


11月18日のNovo Nordisk A/S (NVO) 値動きは3.12%下落:値動きの背後にある事実


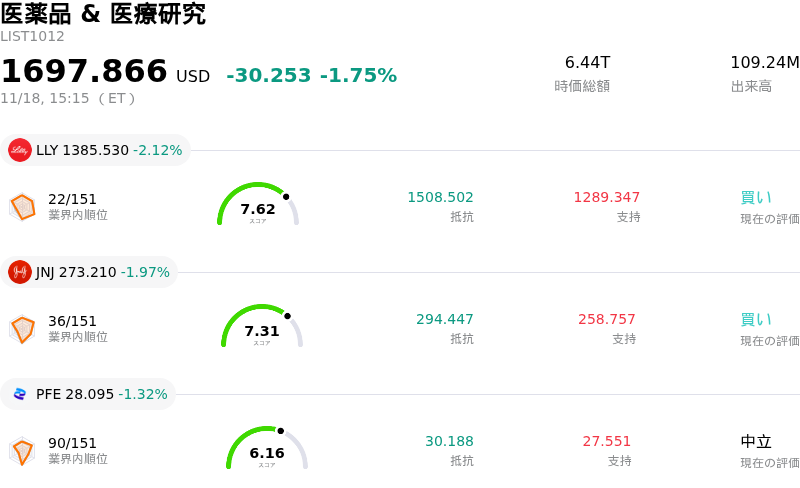
Novo Nordisk A/S (NVO) 値動きは3.12%下落しました。医薬品 & 医療研究セクターは1.75%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 下落 2.12%、Johnson & Johnson (JNJ) 下落 1.97%、Pfizer Inc (PFE) 下落 1.32%。
本日のNovo Nordisk A/S(NVO)の株価下落の要因は何ですか?
本日の取引において、ノボ・ノルディスクの株価は顕著な下押し圧力に直面した。肥満症および心血管・代謝疾患領域における競争環境の激化、薬価に対する監視の強まり、そしてディフェンシブセクター全体にわたるリバランスの動きが重なったことが背景にある。バイオ医薬品セクター全体に対する機関投資家の選別姿勢は一段と強まっており、投資家は主力であるGLP-1治療薬の長期的な販売数量とネット価格(実質薬価)の推移の持続可能性を厳しく見極めようとしている。
株価の重荷となっている主な要因は、肥満症治療薬市場における競争脅威の高まりにある。主要な競合他社が次世代のマルチアゴニスト(多重作動薬)や経口代謝疾患薬候補の重要な臨床マイルストーンを達成しつつあることから、市場参加者は長期的な市場シェア予想の再評価を進めている。競合する経口製剤や、アミリン・カルシトニン受容体デュアル作動薬といった新規作用機序を持つ治療薬の参入可能性は、セマグルチドのプレミアムな価格決定力と販売数量における優位性に対して中期的なリスクをもたらす。より優れた忍容性プロファイルや利便性の高い投与経路を示す競合パイプラインの進捗が少しでも発表されるだけで、既存の市場リーダー銘柄のバリュエーションマルチプルは急速に圧縮される傾向にある。
同時に、実質実現薬価(ネット価格)を巡る構造的な精査が続いていることも、相場の重荷となり続けている。大型の減量薬や糖尿病治療薬に対する需要は依然として旺盛であるものの、主要市場、とりわけ米国における薬剤給付管理会社(PBM)との交渉や政府の公的保険プログラムが、グロス・ツー・ネット差(定価と実質価格の差)に下押し圧力をかけている。長期的なフォーミュラリー(医薬品集)への収載や、有利な推奨ティア(区分)を維持するために求められる大幅な価格引き下げ、さらには代謝性疾患治療薬の保険償還体系に対する規制当局の監視などを巡る投資家の懸念が、足元の業績予想上方修正の勢いを鈍らせている。
操業面での要因や製造の実行リスクも、機関投資家の間で引き続き最重要の検討事項となっている。ノボ・ノルディスクはグローバルな製造インフラの拡大と近年のサプライチェーン買収の統合に向けて巨額の資本投下を続けているものの、業界全体で供給能力が正常化しつつあることで、かつて既存シェアを守っていた供給不足の幅が狭まり始めている。さらに、流通上の摩擦が完全に解消されるまでは、代替調製薬(コンパウンディング医薬品)の急増やそれに対する規制監視も、商業的なモメンタムに対する継続的な逆風となっている。
ポートフォリオ配分の観点からも、株式市場全体の地合いが株価の軟調さに影響を及ぼした。マクロ経済の様々な思惑が交錯する中、高バリュエーションの主要ヘルスケア銘柄から景気敏感株やバリュー重視のセグメントへの資金シフトが起きたことで、セクター全体に逆風が生じた。機関投資家にとって、ノボ・ノルディスクの高いバリュエーションは事業遂行の遅れを許容する余地が小さく、臨床試験の結果発表や競合の進展、薬価に関する議論によって事業シナリオに短期的な不透明感が生じた際、下落局面が増幅されやすい状況となっている。
Novo Nordisk A/S(NVO)のテクニカル分析
技術的に見ると、Novo Nordisk A/S (NVO)はMACD(12,26,9)の数値が0.029で、買いのシグナルを示しています。RSIは45.266で中立の状態、Williams%Rは97.063で売られ過ぎの状態を示しています。ご注意ください。
Novo Nordisk A/S(NVO)のファンダメンタル分析
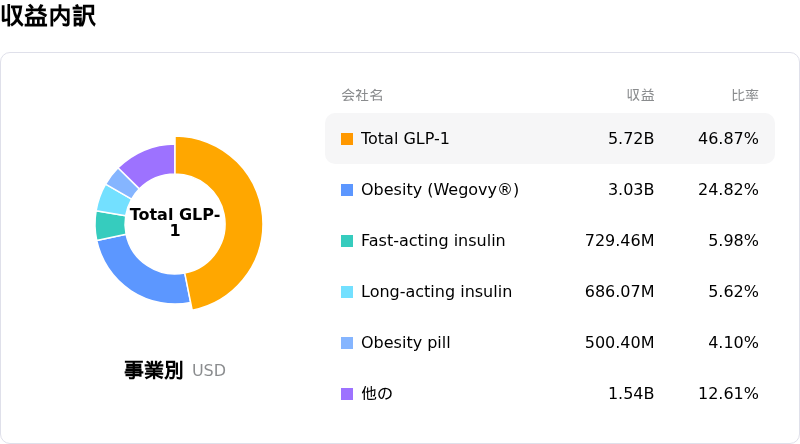
Novo Nordisk A/S (NVO)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$46.70Bで、業界内で12位です。純利益は$15.48Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$48.19、最高は$65.00、最低は$40.00です。
Novo Nordisk A/S(NVO)に関する詳細
企業固有のリスク:
- カグリセマの忍容性と探索的試験の限界:米国肥満学会(ObesityWeek)で発表された後期「REDEFINE 1」試験のサブ解析を受け、胃腸関連の忍容性問題に対する投資家の警戒感が高まりました。消化器系の副作用はプラセボ投与群の39.9%に対し、カグリセマ投与群では79.6%で報告されています。さらに、今後の規制当局による判断を控えるなか、報告された25%の体重減少という数値が確定的な主要有効性評価項目ではなく、探索的な事後レスポンダー解析に基づくものである点に対しても、市場の懸念が根強く残っています。
- 機関投資家による弱気デリバティブポジションの急増:直近の取引における市場フローでは、下落を見込んだ弱気なポジション構築が顕著に進みました。プットオプションの出来高は通常想定される出来高の約4倍にあたる4万1,000契約超に急増し、30日インプライド・ボラティリティは28.7%から31.6%へ上昇したことから、株価のさらなる下落モメンタムに対する機関投資家のヘッジ姿勢が浮き彫りとなっています。
- 消費者向け直接値引きによるマージン圧迫:ノボノルディスクが「Novocare」プログラムを拡充し、処方薬の自宅配送や自己負担・つなぎ補償の対象拡大を導入したことは、イーライリリーとの間で激化するGLP-1競争に対抗すべく、商業面でより大きな譲歩を強いられている現状を反映しています。これにより、主力である米国のセマグルチド市場で実質販売価格の低下が一段と進み、足元の営業利益率を圧迫する要因となっています。
- テクニカルチャネルの下抜けと成長ガイダンスの重荷:上値抵抗線(41.11〜41.84ドル)付近で出来高を伴って反落したことを受け、クオンツ評価では同銘柄が「売り候補(Sell Candidate)」に引き下げられました。長期的な特許集中に対する懸念や、足元の売上高安定化に向けた時期が具体化されていないことから、機関投資家アナリストの慎重姿勢や「ホールド(保有維持)」に偏ったコンセンサス評価が続いていますが、今回の格下げはそれを一段と強めるものとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。