


 割引


11月18日のTJX Companies Inc (TJX) 始値は8.24%上昇:完全な分析


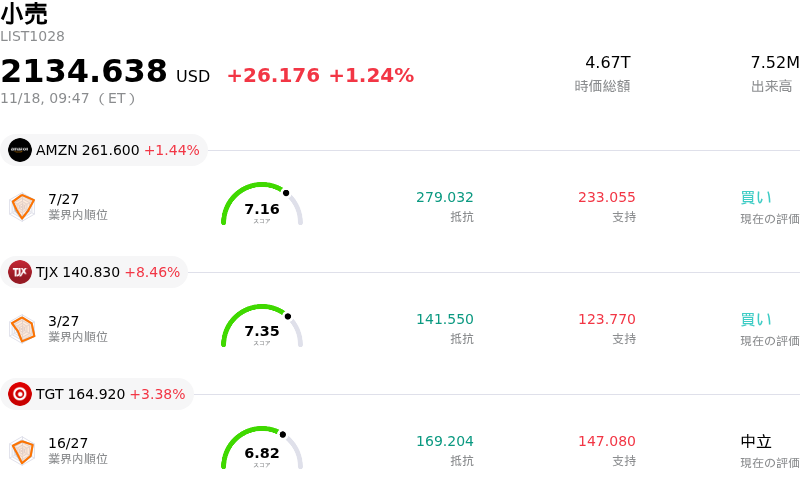
TJX Companies Inc (TJX) 始値は8.24%上昇しました。小売セクターは1.24%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Amazon.com Inc (AMZN) 上昇 1.53%、TJX Companies Inc (TJX) 上昇 8.24%、Target Corp (TGT) 上昇 4.49%。
本日のTJX Companies Inc(TJX)の株価上昇の要因は何ですか?
オフプライス小売大手の米TJXカンパニーズの株価は、第3四半期決算の発表を受けて大幅に上昇した。売上高がウォール街の市場予想を上回ったほか、重要な年末商戦(ホリデーシーズン)を控えるなかで消費者の底堅い需要が示された。マーマックス(Marmaxx)やホームグッズ(HomeGoods)、海外部門などの主要部門で客数が増加したことを主因に連結既存店売上高が堅調に伸び、純売上高全体を押し上げた。同社は優れた在庫管理と事業遂行力を発揮し、サプライチェーンや輸送コストの高騰にもかかわらず健全な収益性を達成した。
マクロ経済環境全般も、TJXのオフプライス事業モデルにとって引き続き追い風となっている。インフレ圧力が根強く残り、裁量的支出の選別が進むなかで消費者の節約志向が継続しており、TJX傘下の各店舗ブランドが打ち出す割安感(バリュープロポジション)は、定価販売を行う百貨店やアパレル専門店から着実に市場シェアを奪っている。掘り出し物を求める買い物客の絶え間ない流入が来店客数の維持を支えているほか、同社の柔軟な仕入れモデルによってバイヤーが有利な余剰在庫処分(クローズアウト)条件で高品質なブランド商品を確保できているため、粗利益率の安定性も保たれている。
経営陣が次期第4四半期および通期について前向きな業績見通し(ガイダンス)を示したことも、市場心理を一段と押し上げた。TJXは既存店売上高の成長率と営業利益率の双方で心強い見通しを示し、ホリデーシーズンの最盛期を通じて消費者の需要を捉え続けられるという自信を表明した。さらに、積極的な自社株買いや定期的な配当を通じた一貫した株主還元策により、バランスシートの健全性と長期的なキャッシュフロー創出能力に対する機関投資家の信頼があらためて確認された。優れた商品政策(マーチャンダイジング)の遂行力、堅調な来店客数の動向、そして小売業界における優位な立ち位置を背景に、同業他社をアウトパフォームする同社の能力に対し、機関投資家からは好意的な反応が寄せられた。
TJX Companies Inc(TJX)のテクニカル分析
技術的に見ると、TJX Companies Inc (TJX)はMACD(12,26,9)の数値が-1.075で、売りのシグナルを示しています。RSIは54.643で中立の状態、Williams%Rは31.674で買いの状態を示しています。ご注意ください。
TJX Companies Inc(TJX)のメディア報道
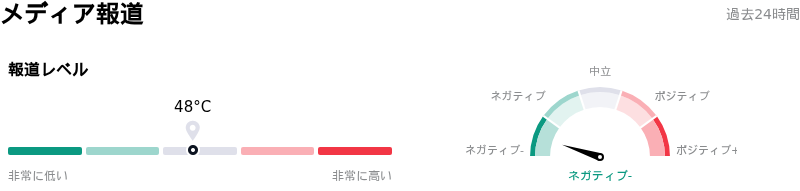
メディア報道に関して、TJX Companies Inc (TJX)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な弱気ゾーンにあります。
TJX Companies Inc(TJX)のファンダメンタル分析
TJX Companies Inc (TJX)は小売業界に属しています。最新の年間売上高は$60.37Bで、業界内で5位です。純利益は$5.49Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$169.58、最高は$198.00、最低は$127.50です。
TJX Companies Inc(TJX)に関する詳細
企業固有のリスク:
- 主力事業Marmaxxの成長鈍化:TJXの旗艦部門であるMarmaxxの既存店売上高の伸びは、周辺部門と比べて大幅に鈍化しており、ロス・ストアーズ(Ross Stores)などオフプライス業態の競合他社に中核アパレルの市場シェアを奪われているのではないかというアナリストの懸念を強めている。
- 店舗網拡大に伴う設備投資増による利益率の圧迫:7,500店舗の目標に向けた積極的な店舗網拡大により、設備投資額は23億ドルにまで押し上げられており、営業利益率の低下や投下資本利益率の圧迫を招いているほか、フリーキャッシュフローの創出を約10%減少させる懸念が生じている。
- 機関による目標株価の引き下げとバリュエーションの上値抵抗感:モルガン・スタンレー、UBS、ベアードなどの各社による目標株価の引き下げや、アナリストによる投資判断の「ホールド(中立)」への下方修正など、最近ウォール街で相次ぐ予想見直しの動きは、保守的なホリデーシーズンの業績ガイダンスに対して現在の株価マルチプルが耐えうるかについて、懐疑的な見方が強まっていることを浮き彫りにしている。
- 関税還付金の留保を巡るガバナンスとレピュテーションへの厳しい視線:同社傘下の各ブランドが関税の還付金を顧客向けの価格引き下げに充当せず役員報酬に充てていたとする一連の報道は、価格に敏感な傾向が一段と強まる小売環境において、ヘッドラインリスクをもたらし、ガバナンスへの監視の目を強める要因となっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。