


11月17日のQXO Inc (QXO) 終値は7.49%下落:値動きの背後にある事実


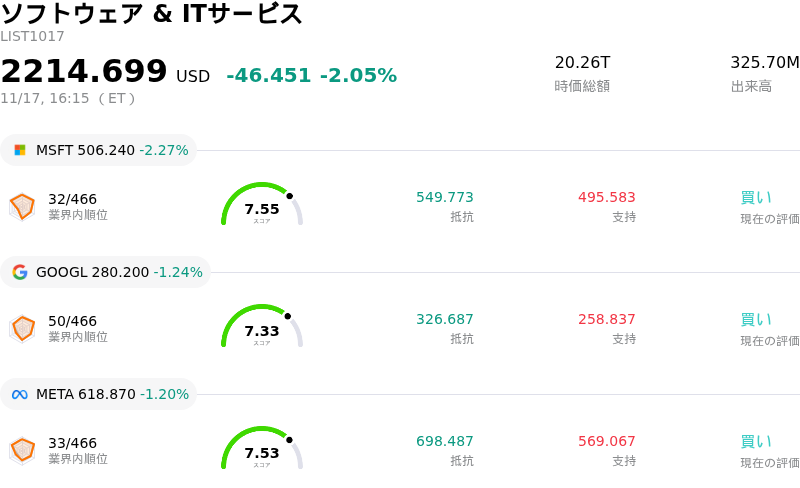
QXO Inc (QXO) 終値は7.49%下落しました。ソフトウェア & ITサービスセクターは2.05%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Microsoft Corp (MSFT) 下落 2.27%、Alphabet Inc Class A (GOOGL) 下落 1.24%、Meta Platforms Inc (META) 下落 1.20%。
本日のQXO Inc(QXO)の株価下落の要因は何ですか?
QXOの株価は当日の取引で顕著な下押し圧力に直面した。これは、直近の企業開示や戦略発表を受け、機関投資家による評価の急速な見直しが進んだことを反映している。同社は建材流通セクターにおける迅速かつ大規模な買収を通じて売上高の大幅な拡大を達成してきたものの、バランスシートのレバレッジ拡大、継続的な純損失、事業統合に伴う摩擦への懸念が強まり、利益確定売りとバリュエーション(マルチプル)の切り下げを引き起こした。
市場心理の重荷となっているファンダメンタルズ上の主な要因は、負債を活用したQXOの事業拡大に伴うコストの累積である。新たに連結された流通資産が見かけの売上高を大幅に押し上げた一方で、純支払利息の急増と優先株配当の支払い義務が最終損益を著しく圧迫し、調整後1株当たり利益(EPS)を希薄化させるとともにGAAPベースの収益性を赤字に据え置いている。積極的な資本支出後の手元資金の枯渇とマイナスの営業キャッシュフローは、財務リスクに対する投資家の警戒感を高めた。同時に、建設・住宅市場全体が高水準の借入コストによる継続的な逆風に直面する中、基礎的なオーガニック需要は依然として抑制されており、資金調達の負担を相殺できるほど迅速に事業シナジーを回収できるかについて懐疑的な見方が生じている。
こうしたファンダメンタルズ面の逆風に拍車をかけているのが、経営陣のリソース配分を巡るガバナンス上の懸念の高まりである。QXOの経営陣が別の独立した上場買収プラットフォームを立ち上げるとの報に対し、市場関係者は慎重な反応を示している。複数の巨大な流通基盤における複雑な事業統合を進めながら、同時に新たな事業体に注力することは、QXOの事業統合における重要な局面で経営陣の集中力が削がれるリスクがあるとして、機関投資家の間で懸念を呼んでいる。
市場戦略の観点から見ると、今回の反落は、高いマルチプルで取引されるハイベータなロールアップ型成長企業に特有の脆弱性を浮き彫りにしている。同銘柄のこれまでのモメンタムは投機的な熱気に大きく牽引されていたが、現在ではバランスシートのデレバレッジ、発行済株式数の増加、循環的な需要リスクという厳しい現実に直面している。経営陣が持続的なオーガニック売上の加速、統合拠点全体での利益率改善、目に見えるフリーキャッシュフローの創出を検証可能な証拠として示せるようになるまで、QXOは日中の高いボラティリティとバリュエーションの再評価にさらされやすい状態が続くとみられる。
QXO Inc(QXO)のテクニカル分析
技術的に見ると、QXO Inc (QXO)はMACD(12,26,9)の数値が-0.004で、中立のシグナルを示しています。RSIは44.032で中立の状態、Williams%Rは88.012で売られ過ぎの状態を示しています。ご注意ください。
QXO Inc(QXO)のファンダメンタル分析
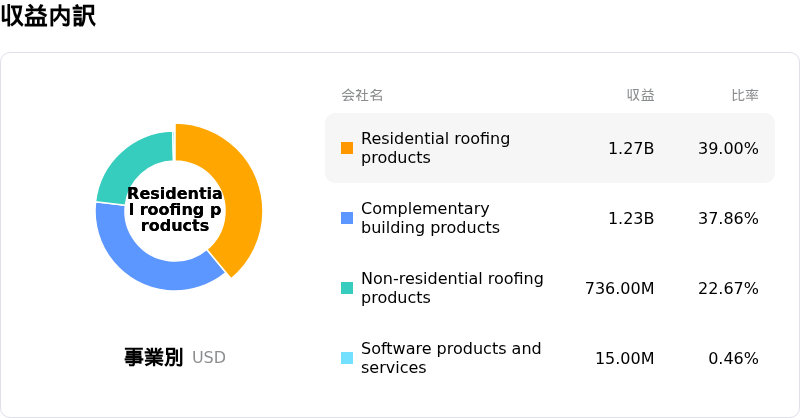
QXO Inc (QXO)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$6.84Bで、業界内で48位です。純利益は$-388.30Mで、業界内では584位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$25.35、最高は$50.00、最低は$15.00です。
QXO Inc(QXO)に関する詳細
企業固有のリスク:
- 純損失の拡大と低迷するキャッシュフロー:直近の四半期決算発表に伴う開示情報によると、GAAPベースの純損失が1億2,300万ドル(1株当たり損失0.17ドル)、営業キャッシュフローがわずか100万ドルにとどまったことが明らかになり、積極的な売上高(トップライン)の拡大が本業の最終利益や有意なキャッシュ創出に結びついていない実態が浮き彫りとなりました。
- 機関投資家による投資判断引き下げと大幅な目標株価引き下げ:継続的な取引関連コスト(オーバーヘッド)やオーガニックな収益レバレッジの欠如に対する懸念を背景に、ウォール街では目標株価の一斉引き下げが相次ぎました。キーコープが従来の28ドルから19ドルへ、RBCが18ドルへ、トゥルーイストが15ドルへと目標株価を引き下げたほか、Wall Street Zenが投資判断を「強い売り(Strong Sell)」に引き下げています。
- バランスシートの逼迫と高水準の負債負担:借入によるビーコン・ルーフィング・サプライ、コディアック・ビルディング・パートナーズ、トップビルドの急速な買収に伴い、長期負債総額は60億ドルを突破しました。これにより、同社は中核利益の約6倍という高レバレッジ状態に陥り、高止まりするキャリングコスト(金利・保有負担)のリスクに大きく晒されています。
- 統合フェーズにおける経営陣の刷新:最高財務責任者(CFO)のイフサン・エサイド氏から後任CFOのデブ・アフジャ氏への交代という経営陣の移行は、同社が異なるITシステムや拠点網、コスト構造の統合を同時に進めようとしている最中に、短期的な事業執行およびガバナンスにおける不確実性をもたらしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。