


11月17日のIntuit Inc (INTU) 値動きは5.35%下落:投資家が知っておくべき情報


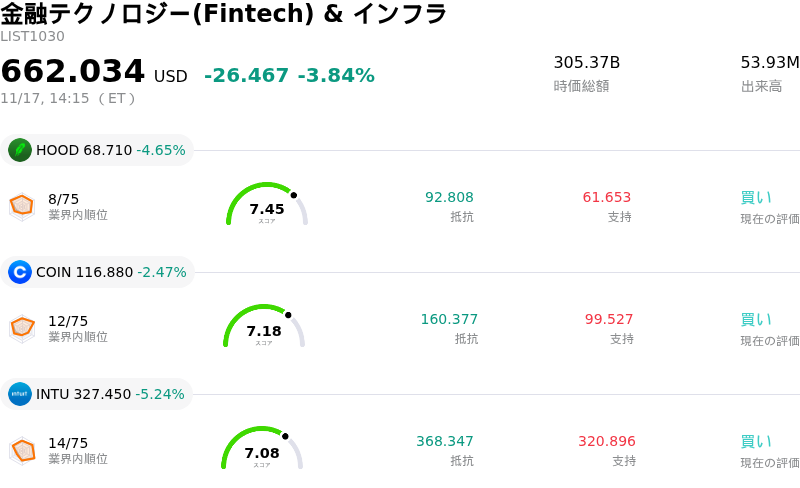
Intuit Inc (INTU) 値動きは5.35%下落しました。金融テクノロジー(Fintech) & インフラセクターは3.84%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Robinhood Markets Inc (HOOD) 下落 4.65%、Coinbase Global Inc (COIN) 下落 2.47%、Intuit Inc (INTU) 下落 5.24%。
本日のIntuit Inc(INTU)の株価下落の要因は何ですか?
イントゥイットは、近々の決算発表を控えた機関投資家がエクスポージャーを調整したことで強い売り圧力に直面した。これは、バリュエーションが高水準にある企業向けソフトウェアやフィンテック銘柄全般に広がるリスク回避の動きを反映している。債券利回りが変動し、景気循環的な最終需要に対する警戒感が強まる中、機関投資家の取引デスクが割高なプラットフォーム銘柄から資金を引き揚げたことで、アプリケーションソフトウェア分野の市場心理は一段と防衛的な姿勢に傾いている。
株価下落の主な要因となったのは、中小企業の事業環境の健全性や消費者信用の動向に対する投資家の懸念の高まりだ。イントゥイットの『QuickBooks』および関連する給与計算・決済サービスを中心とするスモールビジネス&セルフエンプロイド(中小企業・個人事業主)部門は、借入コストの上昇や根強い事業運営コストの圧迫が中小企業の新規設立やソフトウェア支出の重荷となり、マクロ経済の逆風に直面している。同時に、『Credit Karma(クレジット・カルマ)』部門も消費者信用の悪化リスクに構造的にさらされており、提携金融機関の慎重な融資審査基準が、個人向けローンやクレジットカードの組成活動を引き続き圧迫している。
競争環境や規制を巡る動向も市場心理の重荷となっている。連邦政府や州政府が主導するデジタル確定申告サービスの長期的な普及方針は、同社の『TurboTax』事業にとって断続的な懸念材料となっており、一部の市場参加者は今後の契約件数の伸びや価格設定の柔軟性に対して慎重な姿勢を強めている。さらに、企業向け人工知能(AI)ツールの急速な進化を背景に、税務・会計の特化型プラットフォームが従来のソフトウェアとしての競争優位性(経済的な堀)を維持できるのか、それとも自律型エージェントの自動化ワークフローによって段階的な価格引き下げ圧力に直面するのかという、広範な競争を巡る議論も熱を帯びている。
株式バリュエーションの観点から見ると、イントゥイットは市場全体やバーティカルソフトウェアの同業他社に対して大幅なプレミアム水準で取引されているため、機関投資家の資金がよりディフェンシブな銘柄や大幅に売り込まれた景気循環株へとシフトする局面では、マルチプル縮小の圧力を特に受けやすい。足元の成長懸念を和らげる直接的な好材料に乏しい中、機関投資家によるポートフォリオの持ち高調整とアルゴリズムによるモメンタム売りが日中の下落に拍車をかけた。経営陣が通期の営業利益率改善、生成AI統合に伴う収益化の進捗指標、そして中核である会計エコシステムの事業継続性について明確な見通しを示すまでは、短期的な価格形成は不安定な推移が続くと予想される。
Intuit Inc(INTU)のテクニカル分析
技術的に見ると、Intuit Inc (INTU)はMACD(12,26,9)の数値が-4.629で、中立のシグナルを示しています。RSIは46.345で中立の状態、Williams%Rは82.232で売られ過ぎの状態を示しています。ご注意ください。
Intuit Inc(INTU)のファンダメンタル分析
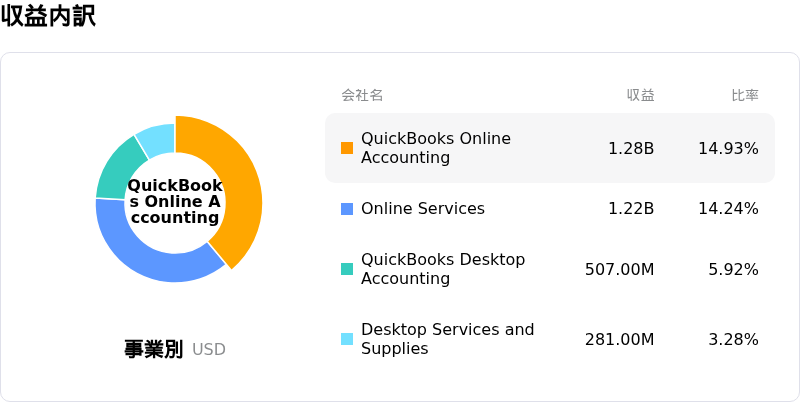
Intuit Inc (INTU)は金融テクノロジー(Fintech) & インフラ業界に属しています。最新の年間売上高は$21.45Bで、業界内で2位です。純利益は$4.57Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$410.55、最高は$750.00、最低は$290.00です。
Intuit Inc(INTU)に関する詳細
企業固有のリスク:
- 決算発表前のポジション調整とガイダンスの脆弱性:市場コンセンサスが経営陣の示した9〜10%に減速する売上高成長率ガイダンスの上限付近に位置し、中核となる確定申告期以外では事業運営上のミスが一切許されない状況にあることから、下振れリスクへの感応度が高まっている。これを受け、機関投資家は11月19日の2027年度第1四半期決算発表を前に、エクスポージャーを積極的に縮小させている。
- 主力製品における生成AIによるディスインターミディエーション(中抜き):自動化されたAIエージェントや超低コストな代替ツールの台頭により、TurboTaxの個人向け確定申告顧客基盤が中抜きされ、QuickBooksのアカウント(シート)課金型ビジネスモデルが圧迫されて既存ソフトウェアの価格決定力が脅かされるという構造的な懸念から、セクター全体で進む厳しいバリュエーション見直しの動きがインテュイットの重荷となっている。
- 顧客増加の停滞とARPUの希薄化:直近の値上げに対する顧客の反発を受け、実質的なオンライン有料顧客数の伸びはわずか3%にとどまっている。これにより経営陣は、Credit Karma TaxやQuickBooks Liteをはじめとする無料版や低価格帯プランの投入を余儀なくされており、短期的にはユーザー平均単価(ARPU)や利益率の希薄化を招くリスクが生じている。
- アナリストセンチメントの悪化と業績予想の修正:ウォール街のコンセンサスは慎重姿勢を一段と強めており、広範な業績予想の下方修正が相次いでいるほか、株式報酬費用の負担が高止まりするなかで、グローバル・ビジネス・ソリューションズ(Global Business Solutions)部門の長期的な成長目標の引き下げに対する懸念も広がっている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。