


11月17日のArm Holdings PLC (ARM) 始値は3.58%上昇:値動きの背後にある要因


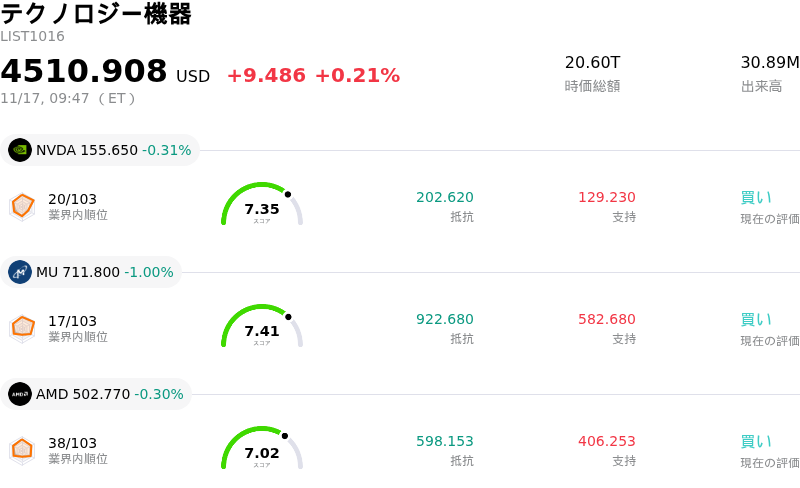
Arm Holdings PLC (ARM) 始値は3.58%上昇しました。テクノロジー機器セクターは0.21%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 0.39%、Micron Technology Inc (MU) 下落 1.42%、Advanced Micro Devices Inc (AMD) 下落 1.02%。
本日のArm Holdings PLC(ARM)の株価上昇の要因は何ですか?
アーム・ホールディングスは当日の取引で顕著な上昇モメンタムを示した。主要な半導体および人工知能(AI)インフラ関連銘柄全般に機関投資家からの幅広い買いが入ったことが追い風となった。ハイパースケーラーや半導体メーカーが先進的な「Armv9」アーキテクチャに基づく展開を拡大するなか、同社の複数年にわたるライセンス成長軌道やロイヤルティ料率の獲得加速に対する信認が高まり、投資家の買い意欲を刺激した。Armv9は前世代のアーキテクチャと比べて大幅に高いロイヤルティ料率を実現しているため、クラウドデータセンターと高価格帯のエッジデバイスの双方において最先端コンピュート・サブシステムへの移行が進展していることが、高マージンの収益エンジンとして引き続き機能し、取引時間中の強い買い需要を支えている。
このアーキテクチャの刷新サイクルに拍車をかけているのが、大手クラウド事業者(ティア1クラウドサービスプロバイダー)におけるカスタムシリコンの構造的な拡大である。厳しい電力制約や運用コストの増加に直面するハイパースケーラー各社は、アームのコンピュートプラットフォーム上に構築されたエネルギー効率の高い独自サーバープロセッサの採用を一段と優先するようになっている。企業による人工知能(AI)インフラへの継続的な設備投資意欲は、アームベースのデータセンター市場シェアが今後も大幅に拡大し続けるとの市場の期待を強固にしている。さらに、クライアントPC向けエコシステムやSDV(ソフトウェア定義車両)プラットフォームへの浸透が進んでいることも、従来の主軸であったモバイル分野にとどまらない、同社の対応可能市場(TAM)の多角化を改めて裏付けている。
市場戦略の観点からは、アナリストの前向きな見方や、確信度の高い半導体知的財産(IP)プロバイダーに対する機関投資家の資金シフトが、株価の上昇を一段と後押しした。投資家は、従来のデバイスメーカーに重荷となっている直接的な製造投資負担や歩留まりの低下リスク、バランスシート上の在庫リスクを負うことなく、構造的な人工知能(AI)コンピュート需要を収益化できるアーム特有のアセットライトなビジネスモデルを引き続き評価している。高いバリュエーション倍率や広範なマクロ経済のボラティリティは依然として留意すべきリスク要因であるものの、アームの強固なロイヤルティの予見可能性と現代のコンピュートアーキテクチャにおける基盤的な位置づけは、持続的なリスクオンの資金流入を呼び込み続けている。
Arm Holdings PLC(ARM)のテクニカル分析
技術的に見ると、Arm Holdings PLC (ARM)はMACD(12,26,9)の数値が1.519で、中立のシグナルを示しています。RSIは39.301で中立の状態、Williams%Rは73.032で売りの状態を示しています。ご注意ください。
Arm Holdings PLC(ARM)のファンダメンタル分析
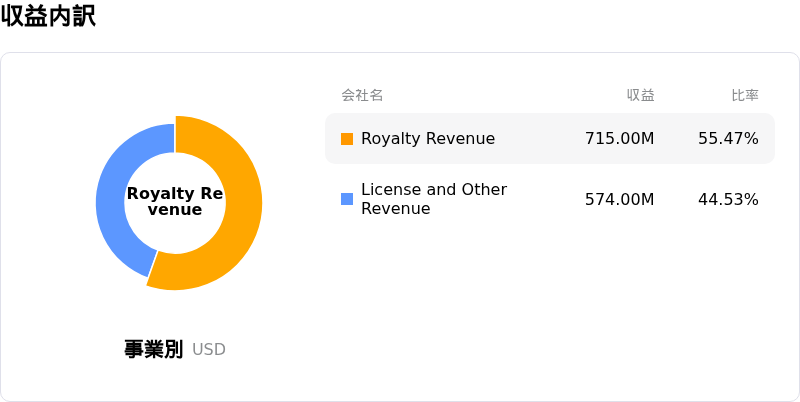
Arm Holdings PLC (ARM)はテクノロジー機器業界に属しています。最新の年間売上高は$4.92Bで、業界内で24位です。純利益は$904.00Mで、業界内では18位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$0.00、最高は$0.00、最低は$0.00です。
Arm Holdings PLC(ARM)に関する詳細
企業固有のリスク:
- ロイヤリティ成長の減速と最終市場へのエクスポージャー:直近の財務開示では、部品価格の高騰が世界的なスマートフォン出荷を押し下げたことで、ロイヤリティ収入が前年同期比わずか8%増の6億7000万ドルにとどまり、ウォール街予想の約7億2000万ドルを下回ったことが明らかになった。これにより、先行する設計ライセンス供与と、高利益率な数量連動型の継続的な収益化との間のタイムラグ拡大が浮き彫りとなっている。
- 自社製ハードウェアへのシフトによる利益率圧迫:Armが知的財産(IP)専業ライセンサーから自社製データセンター向けシリコン(Arm AGI CPU)の製造へと移行したことで、研究開発費は24%増の8億5700万ドルに膨らみ、四半期のフリーキャッシュフローは1億1000万ドルに減少した。機関投資家アナリストの間では、設備投資や30%〜40%にとどまるハードウェアの利益率が、Armの中核である約98%の売上総利益率を希薄化させるとの懸念が高まっている。
- 契約違反の評決とクアルコムのロイヤリティを巡るオーバーハング:連邦陪審が、Armがアーキテクチャ・ライセンス契約に違反し、パートナー企業の事業を意図的に妨害したとの評決を下したことで、法的な先行き不透明感が強まっている。これにより、最大の顧客が契約上のペナルティ条項に基づいてロイヤリティ支払いの凍結を求めることができるか否かを巡り、Armは継続的な司法審査に晒されることとなった。
- バリュエーションの逆風と関連当事者向けライセンスへの厳しい視線:第3四半期の控えめな業績予想(ガイダンス)を受け、機関投資家アナリストらは目標株価を引き下げるとともに、高水準なバリュエーション倍率(マルチプル)や大型ライセンス契約における親会社ソフトバンクへの依存度を指摘した。これにより、高ベータの半導体銘柄がシステマティックなデリスキングに直面するなか、マルチプルの縮小が引き起こされた。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。