


11月13日のDell Technologies Inc (DELL) 始値は3.57%下落:主な推進要因が明らかにされました


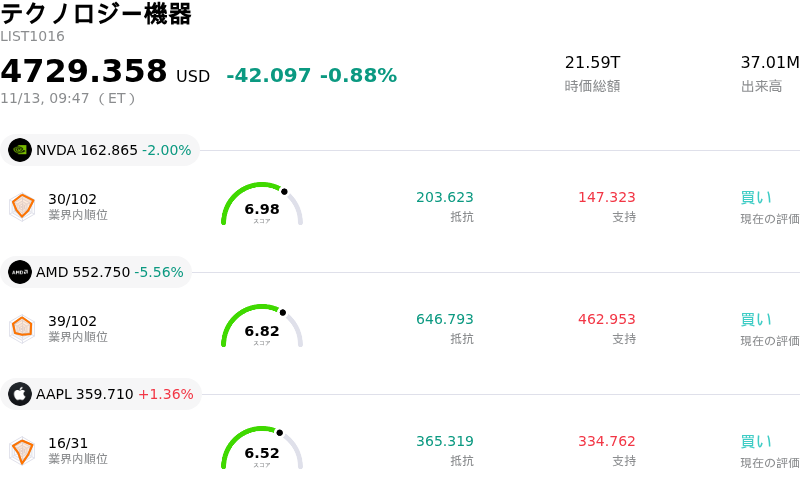
Dell Technologies Inc (DELL) 始値は3.57%下落しました。テクノロジー機器セクターは0.88%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:NVIDIA Corp (NVDA) 下落 1.64%、Advanced Micro Devices Inc (AMD) 下落 5.37%、Apple Inc (AAPL) 上昇 1.47%。
本日のDell Technologies Inc(DELL)の株価下落の要因は何ですか?
デル・テクノロジーズは当日の取引で顕著な下落圧力に直面した。エンタープライズ向けハードウェアセクター全体に広がるリスクオフ姿勢や、人工知能(AI)インフラの収益性の先行きに対する市場の精査が強まったことが主因である。ハイパースケーラーやティア2クラウドサービスプロバイダーによるAI最適化サーバーソリューションの受注パイプラインは依然として活発であるものの、機関投資家はマージンの希薄化に対して一段と神経質になっている。先端GPUに伴うパススルーコストの高止まりに加え、競合OEMメーカーとの入札競争がインフラストラクチャ・ソリューションズ・グループの粗利益率を引き続き圧迫している。
こうしたインフラ部門におけるマージンの逆風に加え、クライアント・ソリューションズ・グループも企業のPC買い替えサイクルのばらつきによる逆風に直面している。AI対応PCの急速な企業導入に対する期待は、企業の現実的な予算規律の壁にぶつかっている。不透明なマクロ経済環境下で広範な企業のIT部門がハードウェアの耐用年数を延長し、大規模な端末刷新の先送りを続けていることから、高マージンな法人向け端末の短期的な数量成長が鈍化している。
市場戦略およびポジショニングの観点からは、日中の軟調な推移は機関投資家ファンドによる戦術的なデリスキング(リスク削減)の動きを反映している。生成AIの投資テーマに伴うバリュエーション拡大(マルチプル・エクスパンション)の局面を経て、ポートフォリオマネージャーは資本集約的なハードウェアメーカーからボラティリティの低いセクターへと資金を再配分している。こうした機関投資家のポジショニングの変化に、金利見通しや米国債利回りの動向に対するマクロ感応度が加わり、流動性の逆風が生じて売り圧力が一段と強まった。今後のデルにとっての主要なカタリストは、サーバー展開における構造的な営業レバレッジの提示と、企業向けPC調達における前期比での安定性を経営陣が示せるかどうかにかかっている。
Dell Technologies Inc(DELL)のテクニカル分析
技術的に見ると、Dell Technologies Inc (DELL)はMACD(12,26,9)の数値が-5.876で、売りのシグナルを示しています。RSIは38.026で中立の状態、Williams%Rは76.453で売りの状態を示しています。ご注意ください。
Dell Technologies Inc(DELL)のメディア報道
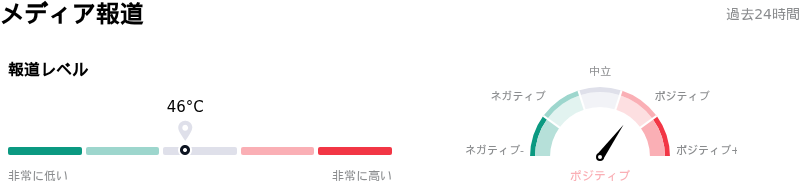
メディア報道に関して、Dell Technologies Inc (DELL)はメディア注目度スコア46を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Dell Technologies Inc(DELL)のファンダメンタル分析
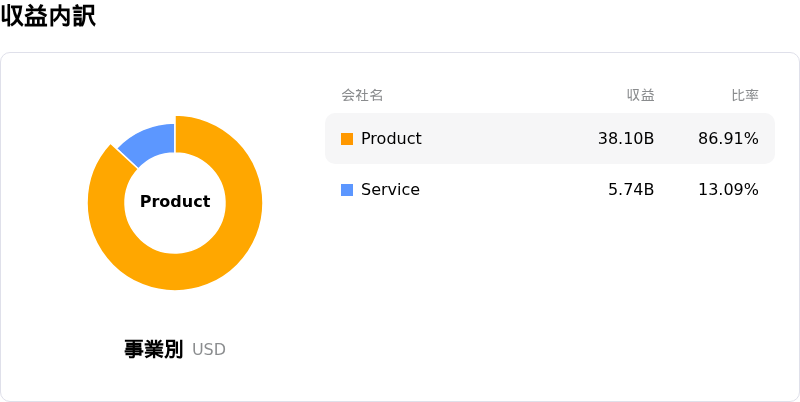
Dell Technologies Inc (DELL)はテクノロジー機器業界に属しています。最新の年間売上高は$113.54Bで、業界内で2位です。純利益は$5.94Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$588.12、最高は$700.00、最低は$499.80です。
Dell Technologies Inc(DELL)に関する詳細
企業固有のリスク:
- AIサーバーの粗利益率の希薄化:インフラストラクチャ・ソリューションズ・グループ(ISG)の収益性に対する機関投資家の視線が厳しさを増している。具体的には高帯域幅メモリやアクセラレータプロセッサをはじめとする部品コストの高騰に加え、積極的な価格設定が重なり、企業向けハードウェアの粗利益率を圧迫し続けている。
- 上流パートナーのボラティリティとエコシステムへの波及:中核ハードウェアパートナーであるエヌビディアにおける深刻なガバナンスと経営体制の動揺が、AIサーバーベンダー各社の日中の急激な下落に拍車をかけており、Dell AI Factory全体での共同開発ソリューションの展開に向けたサプライチェーン割り当ての突発的な不確実性や実行リスクをもたらしている。
- クライアント・ソリューションズ・グループの販売数量および利益率への逆風:業界のチャネル調査や部品コストの上昇に関する警告は、法人向けPCの暫定出荷台数が前年同期比で2桁台の縮小を継続していることを示しており、デルの中核であるパーソナルコンピューティング部門における高利益率な販売数量を脅かしている。
- 運転資本およびキャッシュコンバージョンの圧迫:長期化するサーバー受注リードタイムに対応するための急速な在庫拡大は、11月24日の四半期決算発表を控える中、フリーキャッシュフローの創出効率や運転資本による資金吸収に関する機関投資家の懸念を高めている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。