


11月12日のKeurig Dr Pepper Inc (KDP) 値動きは7.05%下落:どのようなシグナルを示しているのか?


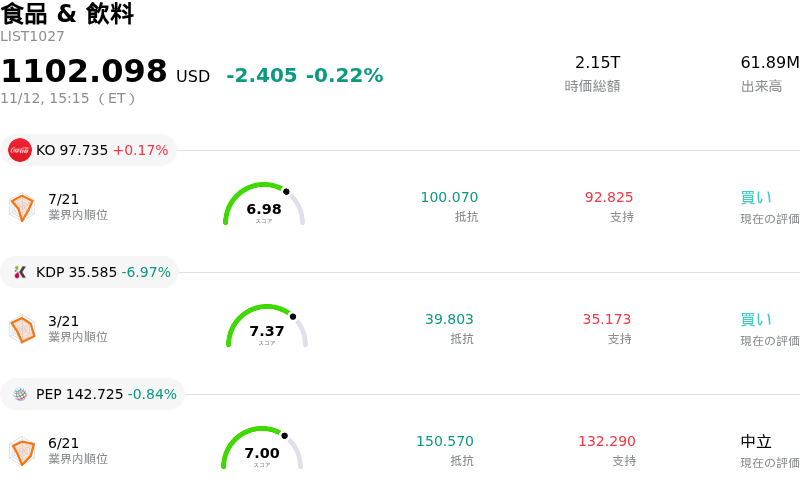
Keurig Dr Pepper Inc (KDP) 値動きは7.05%下落しました。食品 & 飲料セクターは0.22%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Coca-Cola Co (KO) 上昇 0.17%、Keurig Dr Pepper Inc (KDP) 下落 6.97%、PepsiCo Inc (PEP) 下落 0.89%。
本日のKeurig Dr Pepper Inc(KDP)の株価下落の要因は何ですか?
キューリグ・ドクターペッパーは、引受人による最大3億ドルの追加購入オプションが付帯した20億ドルの普通株式公募増資を発表したことを受け、顕著な下押し圧力に直面した。この大規模な新株発行は、株式の希薄化や短期的な株式需給の悪化(オーバーハング)に対する懸念を即座に引き起こした。機関投資家は通常、大規模な公募増資の局面において、新たな浮動株を吸収し拡大した発行済株式数を反映させるため、株価のバリュエーションを引き下げる。
経営陣は、今回の資金調達による手取金を、タームローン施設に基づく借入金、コマーシャルペーパー(CP)、およびシニア無担保社債を含む既存債務の返済や買い戻しに充当する予定であると説明した。今回の増資は、2027年初頭に計画されている「Beverage Co.」と「Global Coffee Co.」という2つの独立した上場企業への事業分割に先立ち、バランスシートを強化するための負債削減(デレバレッジ)加速に向けた中核的な施策となる。機関投資家のアナリストは、独立する両後継企業が確固たる投資適格の信用格付を確保するために財務リスクを低減するという構造的メリットを認めているものの、株式市場は目先の1株当たり利益(EPS)の希薄化を強く意識した。
また、今回の公募増資のタイミングは、株主全体に急速な利益確定売りを促すこととなった。キューリグ・ドクターペッパーはこれまで、米国での清涼飲料ポートフォリオの力強い拡大やブランド統合に支えられた堅調な第3四半期決算を背景に、株価の上昇モメンタムを享受していた。株価上昇局面の直後に行われた増資の実施は日和見的な資本政策と受け止められ、市場参加者が利益を確定し、ロングポジションを解消する動きにつながった。こうした短期的な需給消化の負担や増資に伴う希薄化のメカニズムが、負債削減というファンダメンタルズ上の本来の意義を覆い隠す形となった。
Keurig Dr Pepper Inc(KDP)のテクニカル分析
技術的に見ると、Keurig Dr Pepper Inc (KDP)はMACD(12,26,9)の数値が-0.008で、中立のシグナルを示しています。RSIは52.572で中立の状態、Williams%Rは67.416で売りの状態を示しています。ご注意ください。
Keurig Dr Pepper Inc(KDP)のファンダメンタル分析
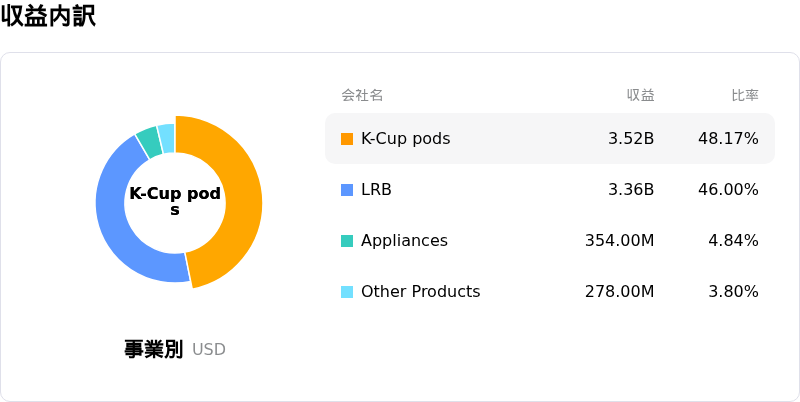
Keurig Dr Pepper Inc (KDP)は食品 & 飲料業界に属しています。最新の年間売上高は$16.60Bで、業界内で7位です。純利益は$2.08Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$37.53、最高は$42.00、最低は$29.00です。
Keurig Dr Pepper Inc(KDP)に関する詳細
企業固有のリスク:
- 増資に伴う株式の希薄化:キューリグ・ドクター・ペッパーは、引受会社に最大3億ドルの追加購入オプションが付与された20億ドルの普通株式の引受公募増資を実施しました。市場が突発的な株式の希薄化と浮動株の増加を織り込んだことで、日中の取引で即座に5%を超える急落を引き起こしました。
- JDEピーツ統合による過剰なレバレッジ:緊急増資の必要性は、180億ドルの現金によるJDEピーツ買収後に残されたバランスシート上の継続的な重圧を浮き彫りにしています。この買収によって同社は約210億6000万ドルの長期債務を抱え、レバレッジ比率はEBITDAの約4.6倍に高止まりしており、経営陣は投資適格格付けを維持するために株式価値の犠牲を強いられました。
- 企業分割に伴う実行および構造的リスク:「Beverage Co.」と「Global Coffee Co.」の独立した2つの上場企業に分割するという同社の複雑な計画は、SEC(米証券取引委員会)への提出書類や税務判断の遅れが生じる可能性、経営陣の移行に伴う摩擦、2027年に向けて長期化する業務分離など、実行面で重大な逆風に直面しています。
- 営業利益率の圧迫とコーヒー原料コストの変動性:JDEピーツの利益率の低い資産を統合したことで、直近の四半期決算では調整後営業利益率が260ベーシスポイント押し下げられて22.7%に圧迫され、コーヒー生豆の継続的な価格変動や既存の家庭用コーヒーメーカー部門の成長低迷に対し、収益性が脆弱な状況に置かれています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。