


11月5日のMorgan Stanley (MS) 値動きは6.26%下落:完全な分析


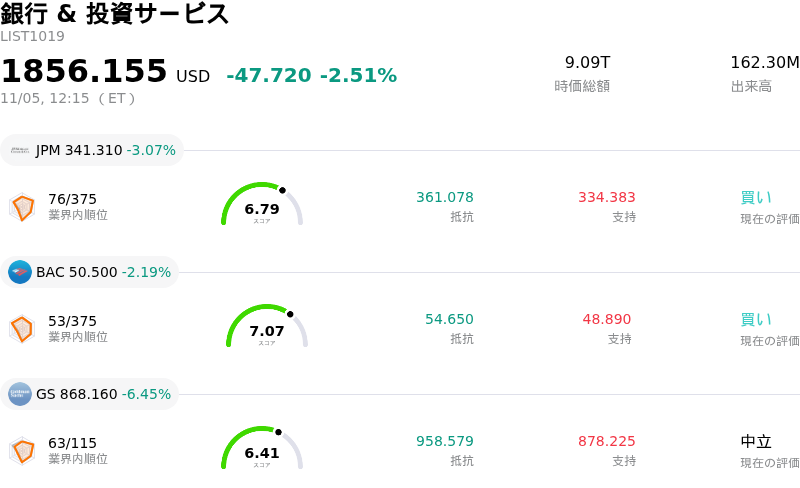
Morgan Stanley (MS) 値動きは6.26%下落しました。銀行 & 投資サービスセクターは2.51%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:JPMorgan Chase & Co (JPM) 下落 3.07%、Bank of America Corp (BAC) 下落 2.19%、Goldman Sachs Group Inc (GS) 下落 6.40%。
本日のMorgan Stanley(MS)の株価下落の要因は何ですか?
モルガン・スタンレーの株価は取引時間中に急激な下押し圧力に直面した。マクロ経済の複数の逆風、資本市場の不透明感、セクター全体での利益確定売りが複合的に重なり、大型金融機関の重石となった。金利見通しの変化や債券市場全体のボラティリティを背景とする市場心理の変化を受け、機関投資家は複合金融機関へのエクスポージャー再調整を余儀なくされた。指標利回りが調整され、株式市場全般にリスクオフの地合いが広がるなか、マクロ経済の成長軌道に対して高い感応度を持つ高ベータの投資銀行やウェルスマネジメント各社では売りが加速した。
ファンダメンタルズおよび事業運営の観点からは、資本市場の回復ペースや、手数料ベースの収益基盤の持続性に投資家の注目が集まった。同社の企業価値評価および定常的な収益の柱であるウェルスマネジメント事業は、預金金利の設定動向、キャッシュスウィープ利回りの逆風、新規資産純流入のペースなど、資産感応型の収益動向に依然として左右されやすい。同時に、機関投資家向け証券部門においても、投資銀行業務の案件パイプラインの実現時期や収益化に対する期待が改めて厳しく精査されている。株式・債券の引受業務の遅れに加え、世界的なM&A成約における根強い慎重姿勢が重なり、目先のアドバイザリー手数料の収益化予測はより慎重なモデルへと見直されている。
トレーディング業務も市場の懸念材料となった。市場の不確実性が高まると、機関投資家は積極的なポートフォリオの組み替えよりも防衛的な姿勢を強いられることが多いためである。債券・為替・コモディティ(FICC)や株式デリバティブの取引高の正常化は、前年同期比での比較ハードルを押し上げ、セルサイドアナリストによる業績予想の下方修正を増幅させる要因となっている。さらに、株式市場全般の下落は、手数料収益を生み出す顧客の運用資産残高(AUM)に直接的な下押し圧力をかけ、将来の資産運用手数料マージンを自動的に圧迫することになる。
機関投資家によるポートフォリオの再調整や広範なリスクオフの動きが、株価の反落に拍車をかけた。システマティックファンドや大手資産運用会社は、ボラティリティの上昇局面において景気敏感な金融株への配分を縮小し、ディフェンシブセクターや現金同等物へ資金を再配分することが多い。自己資本比率、流動性バッファー、ウェルスマネジメントのコンプライアンス体制に対する規制当局の継続的な監視とも相まって、これら構造的・マクロ的な要因が同社株の全面的な調整を引き起こし、全社的な営業レバレッジの拡大速度に対する投資家の短期的な警戒感を浮き彫りにした。
Morgan Stanley(MS)のテクニカル分析
技術的に見ると、Morgan Stanley (MS)はMACD(12,26,9)の数値が2.311で、中立のシグナルを示しています。RSIは43.035で中立の状態、Williams%Rは69.180で売りの状態を示しています。ご注意ください。
Morgan Stanley(MS)のメディア報道
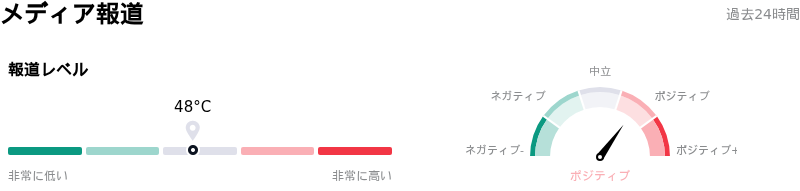
メディア報道に関して、Morgan Stanley (MS)はメディア注目度スコア48を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Morgan Stanley(MS)のファンダメンタル分析
Morgan Stanley (MS)は銀行 & 投資サービス業界に属しています。最新の年間売上高は$114.74Bで、業界内で3位です。純利益は$16.25Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$214.10、最高は$262.00、最低は$190.00です。
Morgan Stanley(MS)に関する詳細
企業固有のリスク:
- ウェルス・マネジメントにおけるキャッシュ・スイープの利ざや縮小:顧客からの利回り還元要求の強まりによって中核的なキャッシュ・スイープ残高の収益性が悪化し、平均預金調達コストが2.60%から2.85%へと上昇したことで、ウェルス・マネジメント部門の純金利収入は前期比で利ざやが圧迫され、22億3,000万ドルとなりました。
- インベストメント・マネジメントにおけるキャリード・インタレストの戻入と資金流出:プライベートファンドにおける過去の未収計上キャリード・インタレスト1億600万ドルの戻入に加え、株式戦略からの94億ドルに上る顧客資金の純流出が要因となり、インベストメント・マネジメント部門の収益は11.6%減の14億6,000万ドルを記録しました。
- 戦略的株主による保有株売却のオーバーハング:米証券取引委員会(SEC)への「フォーム4」開示により、10%超を保有する大株主の三菱UFJフィナンシャル・グループがルール10b5-1に基づく売却計画に沿って普通株式60万4,396株を売却したことが判明し、主要機関投資家による下値圧力と供給オーバーハングへの懸念が強まっています。
- 株式トレーディングの下振れに対するバリュエーションの脆弱性の高まり:オプション市場の価格形成では30日インプライド・ボラティリティが31.6%(64パーセンタイル)に上昇しており、広範な市場の調整やディール成立の鈍化によって機関投資家向け証券のトレーディング収益やコーポレート・アドバイザリーの案件パイプラインが悪影響を受けることに対する、機関投資家の懸念を反映しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。