


11月5日のTesla Inc (TSLA) 始値は8.31%下落:値動きの背後にある事実


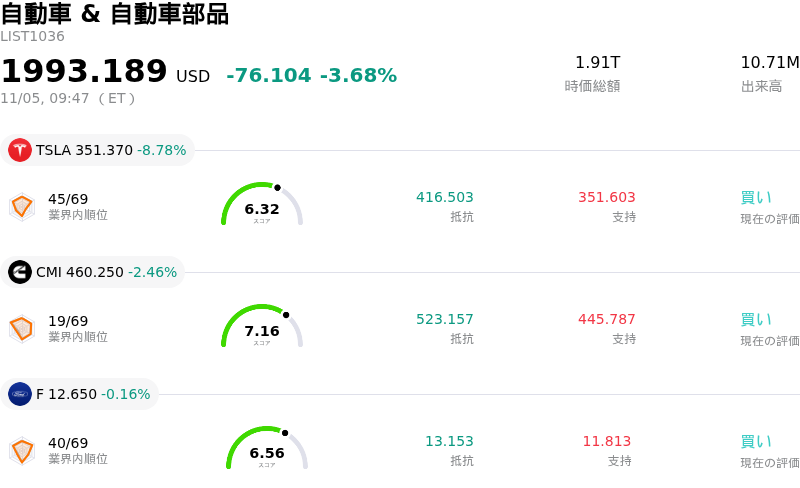
Tesla Inc (TSLA) 始値は8.31%下落しました。自動車 & 自動車部品セクターは3.68%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Tesla Inc (TSLA) 下落 8.82%、Cummins Inc (CMI) 下落 2.36%、Ford Motor Co (F) 下落 0.24%。
本日のTesla Inc(TSLA)の株価下落の要因は何ですか?
本日の取引でテスラ株は顕著な下落圧力にさらされている。マクロ経済の逆風に加え、電気自動車(EV)市場における競争激化や短期的な収益性に対する懸念の高まりが重なったことが背景にある。指標利回りの高止まりを受けてグロース株やハイテク株全般でリスクオフの地合いが広がるなか、テスラのような高マルチプル銘柄は急激なバリュエーション調整に見舞われており、機関投資家による保有削減の動きにつながっている。
ファンダメンタルズ面では、投資家の関心が本業である自動車事業の売上総利益率(グロスマージン)に再び向かっている。主要な地域市場で続く値下げや低金利融資などの販促策が重荷となり、利益率は依然として圧迫されたままだ。中国や欧州でのチャネル調査および業界データによると、現地メーカーによる積極的な価格競争がテスラの市場シェアを侵食し続け、納入台数のモメンタムを鈍化させていることが示されている。これを受け、複数のセルサイド証券会社は小売り需要の構造的な減速やディーラー在庫の高止まりを理由に、四半期の納入台数予想や1株当たり利益(EPS)目標を引き下げている。
自動車事業本来の逆風に加え、従来テスラの自動運転やAI関連の取り組みに付与されてきた「ナラティブ・プレミアム」も改めて厳しい検証に直面している。先進運転支援システムに対する規制当局の調査強化や、完全自動運転フリート事業の商業化マイルストーンの遅延が、投機的な熱狂を冷ましている。完全自動運転(FSD)ソフトウェアや次世代モビリティサービスの早期収益化を織り込んでいた機関投資家は、DCF(割引キャッシュフロー)モデルの見直しを進めており、これに伴い将来の予想マルチプル前提が引き下げられている。
テクニカル面やオプションのポジショニングも、本日の下落に拍車をかけた。主要な下値支持線(サポートライン)を割り込んだことで機械的な損切り売りが誘発され、マーケットメーカーによるネガティブガンマのヘッジ売りが加速した結果、日中のボラティリティが増幅した。個人投資家のセンチメントは比較的活発さを保っているものの、機関投資家の注文動向はリスク低減と資本保全を優先する明確な姿勢を映し出している。
今後のテスラのパフォーマンスは、売上総利益率の安定化を示し、生産規律を維持し、次世代プラットフォームでのコスト削減に向けた具体的な進展を示せるかどうかにかかっている。需要の価格弾力性によってマージン圧迫を相殺できるという明確な証拠が得られるまでは、同社株はマクロ経済の動向に敏感に反応しやすく、高いボラティリティが続く可能性が高い。
Tesla Inc(TSLA)のテクニカル分析
技術的に見ると、Tesla Inc (TSLA)はMACD(12,26,9)の数値が-4.318で、中立のシグナルを示しています。RSIは39.377で中立の状態、Williams%Rは97.272で売られ過ぎの状態を示しています。ご注意ください。
Tesla Inc(TSLA)のメディア報道
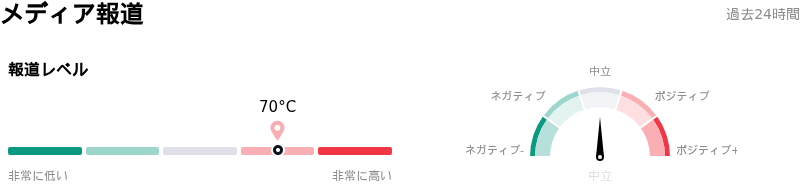
メディア報道に関して、Tesla Inc (TSLA)はメディア注目度スコア70を示しており、メディア注目度は高いレベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Tesla Inc(TSLA)のファンダメンタル分析
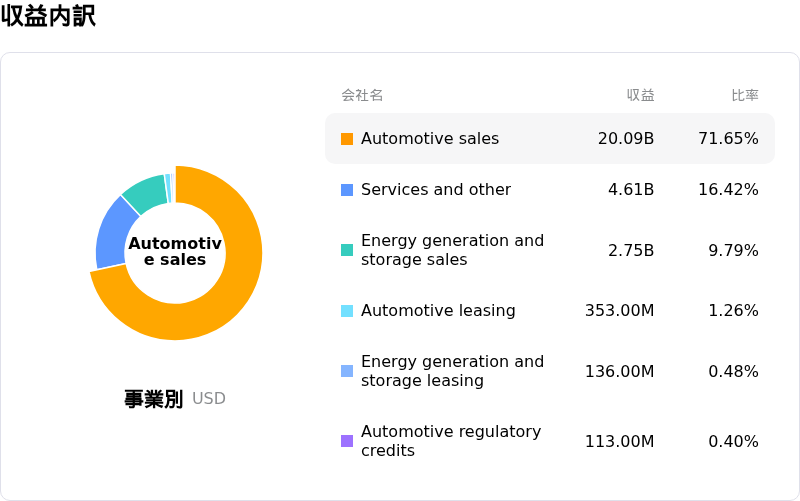
Tesla Inc (TSLA)は自動車 & 自動車部品業界に属しています。最新の年間売上高は$94.83Bで、業界内で6位です。純利益は$3.79Bで、業界内では2位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$392.32、最高は$550.00、最低は$24.86です。
Tesla Inc(TSLA)に関する詳細
企業固有のリスク:
- スペースXとの合併に伴う希薄化とバリュエーションの摩擦:機関投資家のアナリストは、テスラとスペースXの間で進められている株式交換による合併交渉について直ちに懸念を表明しており、推定24%のプレミアムでスペースXを吸収することは大幅な株式希薄化を招く恐れがあり、テスラに航空宇宙分野の重い設備投資負担を負わせることになると警告している。
- 選挙後の規制および政治的監視の強化:米連邦議会の主導権が交代した先般の選挙結果を受け、議員らはイーロン・マスク氏の企業経営体制を標的にした積極的な議会監視姿勢を示唆しており、テスラの自動運転車認可、AIガバナンス、連邦政府によるEV税制優遇措置を巡る規制リスクが高まっている。
- 中核となる自動車事業の利益率低迷の長期化:最近の機関投資家による評価では、規制クレジットを除くテスラの自動車粗利益率が18%近辺にとどまっていることが指摘されており、根強い価格競争と世界的な納入台数の減速が中核事業の収益性を損ない、利益率を圧迫している。
- AI収益化の遅れに対する設備投資の急増:テスラが完全自動運転(FSD)インフラ、ロボタクシーの展開、ロボティクスに資金を充当するため年間設備投資額を200億ドルに向けて加速させる中、事業実行リスクが高まっており、自動運転による商業的収益化が技術的・規制上の障壁によって遅れる一方で、キャッシュフローは短期的な巨額の資金流出に晒されている。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。