


10月23日のWestern Digital Corp (WDC) 値動きは3.80%下落:投資家が知っておくべき情報



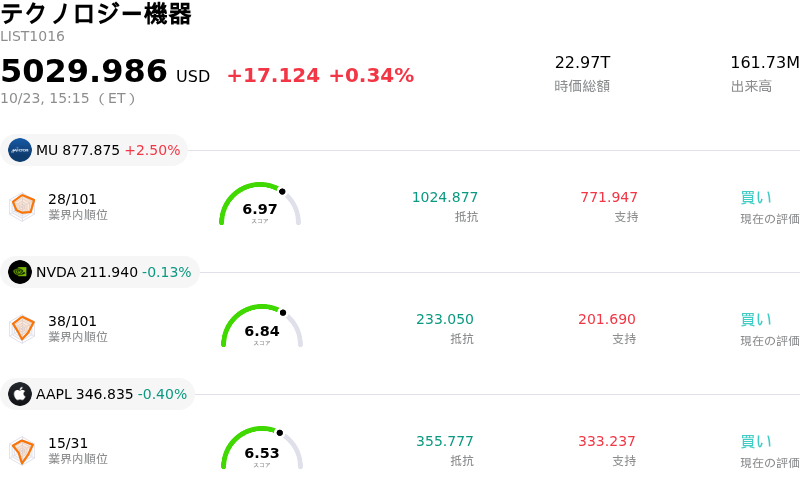
Western Digital Corp (WDC) 値動きは3.80%下落しました。テクノロジー機器セクターは0.34%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 上昇 2.50%、NVIDIA Corp (NVDA) 下落 0.13%、Apple Inc (AAPL) 下落 0.40%。
本日のWestern Digital Corp(WDC)の株価下落の要因は何ですか?
ウエスタンデジタルは、2027年度第1四半期の売上高および純利益がともに市場予想を上回り、次期の業績見通し(ガイダンス)も堅調であったにもかかわらず、株価は下落圧力にさらされ、日中のボラティリティが高まる展開となった。投資家心理を冷やし込む主な要因となったのは、設備投資負担(資本集約度)に対する懸念である。同社経営陣が決算説明会において、次世代ハードディスクドライブ(HDD)の生産能力増強や技術移行への投資を加速させるため、今後2年間の設備投資額が過去の目標水準を上回ると述べたことで、短期的にはフリーキャッシュフローのマージンが圧迫されるとの懸念が強まった。
こうした反落の動きは、人工知能(AI)ハードウェアおよびテクノロジーインフラ銘柄全般で利益確定売りが広がったことで一段と拍車がかかった。クラウドワークロードの拡大やテラバイトあたりの堅調な価格設定に支えられ、エンタープライズ向けストレージ需要は引き続き堅調であるものの、市場全体ではAIサプライチェーンにおける巨額の資本投入に対して厳しい目が向けられている。高水準なインフラ支出に対する即座の投資対効果(ROI)に投資家が疑問を抱くなか、セクター全体で評価の見直しが進んでおり、ウエスタンデジタルの増配や着実な売上総利益率の拡大という好材料がかすむ結果となった。
決算発表後のアナリストの見方は割れており、市場の不透明感を増している。ウォール街の複数の金融機関は、ニアラインストレージにおける構造的な供給不足や大手ハイパースケーラーからの複数年にわたる受注の見通し(可視性)の高さを挙げて同社株を擁護した一方、資金需要の増加を反映して目標株価を引き下げる動きも見られた。その結果、機関投資家は、ウエスタンデジタルの良好な事業パフォーマンスと、増大する設備投資負担およびハイテク株全般におけるマクロ的ボラティリティとのバランスをとる形でポジショニングの調整を行っている。
Western Digital Corp(WDC)のテクニカル分析
技術的に見ると、Western Digital Corp (WDC)はMACD(12,26,9)の数値が-5.249で、売りのシグナルを示しています。RSIは35.211で中立の状態、Williams%Rは91.179で売られ過ぎの状態を示しています。ご注意ください。
Western Digital Corp(WDC)のメディア報道
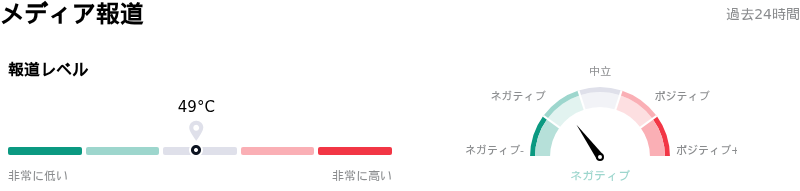
メディア報道に関して、Western Digital Corp (WDC)はメディア注目度スコア49を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Western Digital Corp(WDC)のファンダメンタル分析
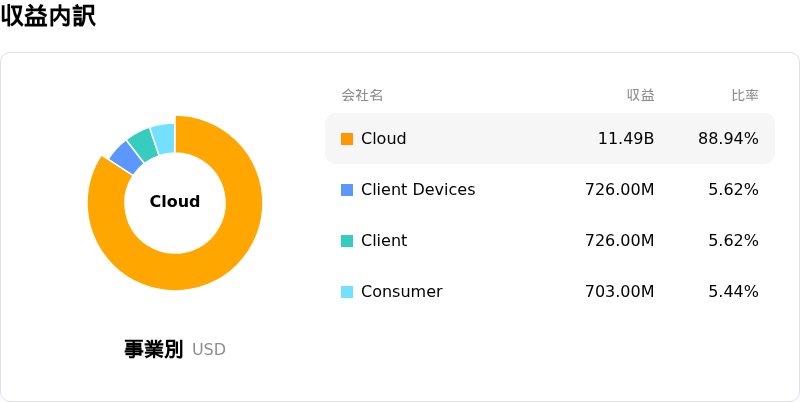
Western Digital Corp (WDC)はテクノロジー機器業界に属しています。最新の年間売上高は$12.92Bで、業界内で9位です。純利益は$9.29Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$638.15、最高は$900.00、最低は$428.40です。
Western Digital Corp(WDC)に関する詳細
企業固有のリスク:
- 設備投資見通しの拡大: 経営陣は、ヘッド、メディア、基板の生産能力増強に向けた短期的な支出拡大により、今後数年間の設備投資が売上高の4%〜6%を目標に増加すると予想しており、HAMR技術への移行期における潜在的なキャッシュフローの圧迫に対する市場の懸念が高まっています。
- 棚卸資産回転日数の増加: 2027年度第1四半期の決算開示によると、棚卸資産回転日数が前四半期の80日から88日に増加しており、需要や平均販売価格が予想外に軟化した場合には在庫保有コストのリスクが生じる可能性が示されました。
- ストレージサイクルのピークに対する市場の懸念: 機関投資家向けのアナリストは、現在のハードディスクドライブ(HDD)価格上昇サイクルがピークを迎えているのではないかという投資家の不安の高まりを指摘しており、同社がマルチプル縮小やSSD価格の潜在的な軟化リスクに直面する可能性があると述べています。
- 目標を下回る足元のエクサバイト成長率: ウォール街のアナリストは、足元のエクサバイト出荷成長率が前年同期比21%にとどまり、経営陣が目標とする長期的な年換算成長率である約25%を下回っていると指摘しました。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。