


10月23日のAT&T Inc (T) 始値は4.57%下落:値動きの背後にある要因



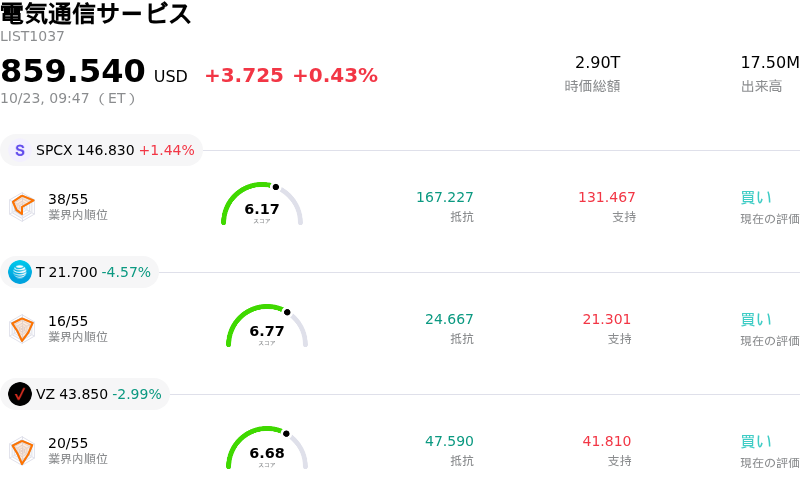
AT&T Inc (T) 始値は4.57%下落しました。電気通信サービスセクターは0.43%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:SpaceX (SPCX) 上昇 1.77%、AT&T Inc (T) 下落 4.57%、Verizon Communications Inc (VZ) 下落 2.78%。
本日のAT&T Inc(T)の株価下落の要因は何ですか?
AT&Tは第3四半期決算の発表後、好調な主要業績と潜在的なバランスシート上の負担との間で市場参加者の評価が分かれ、下落圧力に直面した。同通信大手は、光回線(ファイバー)や固定無線アクセスによる過去最高のブロードバンド加入者数の伸びをはじめとする先進的な接続サービスの勢いに支えられ、売上高および調整後1株当たり利益(EPS)の双方が市場予想を上回った。経営陣は通期の調整後利益見通しを引き上げ、堅調なフリーキャッシュフローの創出と資本還元の目標を維持したことで投資家心理を下支えした。しかし、市場全体はこうした主要業績数値を重視せず、GAAPベースの利益の大幅な希薄化やバランスシートの負債比率に注目した。
株価の押し下げ要因となった主な理由は、売却目的で保有するメキシコの携帯事業に関連する巨額の非現金減損損失や従業員離職費用によって、GAAPベースの収益性が打撃を受けたことである。さらに、EchoStarからの周波数帯資産の買収完了に伴い純負債が前四半期比で増加したことも、投資家に嫌気された。その結果生じたレバレッジの上昇により、目標負債比率への復帰に関する経営陣の予測時期は2029年へと先送りされた。高金利環境において、根強い負債負担とデレバレッジの遅れは、リスクに過敏な機関投資家にとって主な手控え要因となった。
セクターの動向や競争による摩擦も売り圧力の一因となった。激しい業界競争の中で携帯契約者を維持するために必要な顧客獲得コストの高騰や販促価格設定に対し、トレーダーの間で懸念が高まった。さらに、携帯端末と直接通信する衛星ネットワークによる長期的な市場破壊の可能性に対する懸念が、バリュエーション倍率を圧迫した。結果として、堅調なフリーキャッシュフローと高い配当利回りにもかかわらず、市場は短期的な決算の上振れよりもバランスシートの制約や利益率への逆風を優先して重視し、株価の反落を招いた。
AT&T Inc(T)のテクニカル分析
技術的に見ると、AT&T Inc (T)はMACD(12,26,9)の数値が-0.240で、売りのシグナルを示しています。RSIは35.672で中立の状態、Williams%Rは93.251で売られ過ぎの状態を示しています。ご注意ください。
AT&T Inc(T)のメディア報道
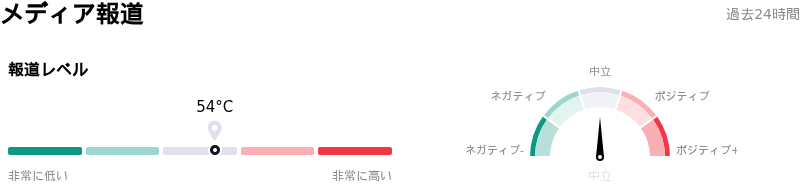
メディア報道に関して、AT&T Inc (T)はメディア注目度スコア54を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
AT&T Inc(T)のファンダメンタル分析
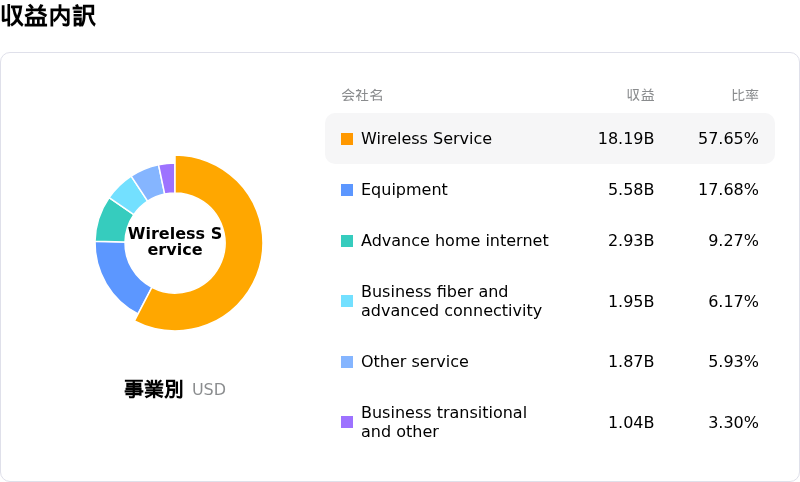
AT&T Inc (T)は電気通信サービス業界に属しています。最新の年間売上高は$125.65Bで、業界内で2位です。純利益は$21.89Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$28.50、最高は$36.00、最低は$20.00です。
AT&T Inc(T)に関する詳細
企業固有のリスク:
- 携帯電話契約者数の伸び悩みと解約率の上昇:AT&Tが発表した2026年第3四半期のポストペイド携帯電話契約者の純増数は37万9,000件となり、コンセンサス予想の約38万7,000件を下回り、第2四半期の43万2,000件から減速しました。同時に、ポストペイド携帯電話の解約率は前四半期の0.86%から0.92%に上昇し、販促割引が顧客離れを効果的に食い止めることなく収益性を損なっていることを示しています。
- 債務負担の増大とデレバレッジの遅れ:純負債は1,498億ドルに増加しました。これはEchoStarからの周波数ライセンス取得に伴う230億ドルの債務負担が主因です。このバランスシートの拡大により資金調達コストが上昇し、2029年までに目標とする純レバレッジ倍率2.5倍へ負債を削減するというAT&Tの計画達成が難しくなっています。
- 資産減損に伴うGAAP利益の大幅な下振れ:第3四半期のGAAPベースの1株当たり利益(EPS)は0.12ドルに急減し、ウォール街のコンセンサス予想である0.62ドルを80%以上下回りました。メキシコ事業ユニットの売却に関連する巨額の非現金減損損失および従業員の退職費用の計上が、表面上の収益性を大きく押し下げる要因となりました。
- 携帯直接通信衛星ネットワークによる競争の台頭:SpaceXがStarlink Mobile向けに全米の800MHz帯低周波数帯スペクトラムを80億ドルで買収したことで生じた競争の不透明感が、引き続き株価の重荷となっています。この端末直接通信(Direct-to-Device)の脅威は、バーンスタインによる投資判断の「マーケット・パフォーム」への引き下げなどの最近のアナリストによる格下げと相まって、既存大手通信事業者が持つ地方カバー率のプレミアムや長期的な加入者向け価格決定力を脅かしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。