


10月23日のGeneral Electric Co (GE) 始値は3.80%下落:完全な分析



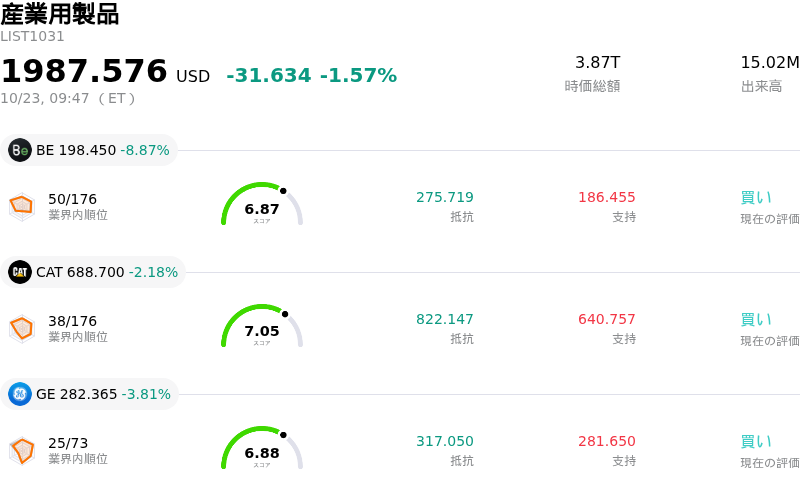
General Electric Co (GE) 始値は3.80%下落しました。産業用製品セクターは1.57%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 下落 8.87%、Caterpillar Inc (CAT) 下落 1.78%、General Electric Co (GE) 下落 3.80%。
本日のGeneral Electric Co(GE)の株価下落の要因は何ですか?
GEエアロスペースは、売上高と調整後1株当たり利益(EPS)がともにウォール街の市場予想を上回る第3四半期決算を発表したものの、売り圧力に直面した。同社は民間エンジン向けサービス需要や豊富な受注残高に支えられ、売上高、営業利益、調整後利益、フリーキャッシュフローの通期見通しを上方修正した。しかし、決算発表に向けてバリュエーションが高水準に達していたことで失速が許されない状況となっており、長期の上昇相場を受けた機関投資家の利益確定売りを誘発し、市場の反応は典型的な好決算発表後の売り(ビート・アンド・レイズ・セルオフ)となった。
見出しの業績数字の裏で、具体的な事業データが投資家の意欲を減退させた。四半期のフリーキャッシュフローが前年同期比で減少したほか、慢性的なサプライチェーンの制約やコストインフレの継続が出荷実績に影響を及ぼし続けた。さらに、一部の事業セグメントにおける利益率の圧迫や、縮小・清算プロセスにある旧事業での損失が、足元のコスト構造の効率性に対する懸念を浮き彫りにした。投資家は予想成長率に対する割高なバリュエーションについても精査を行い、戦術的なポートフォリオ調整に動いた。
広範なマクロ経済やセクター全体の環境も株価の下落に拍車をかけた。エネルギーコストの上昇や地政学的リスクの高まりが民間航空会社にとって逆風となり、将来の供給能力の調整や機体の稼働率に対する懸念を広げた。同時に、市場全体のリスクオフ姿勢が、これまで急上昇していた資本財や航空宇宙関連株の重荷となった。エンジン受注残の豊富さや防衛需要により長期的なファンダメンタルズは堅調に維持されているものの、短期的な取引においては押し目買いよりも利益確定売りが優先される状況にある。
General Electric Co(GE)のテクニカル分析
技術的に見ると、General Electric Co (GE)はMACD(12,26,9)の数値が-2.762で、売りのシグナルを示しています。RSIは24.524で売りの状態、Williams%Rは90.397で売られ過ぎの状態を示しています。ご注意ください。
General Electric Co(GE)のメディア報道
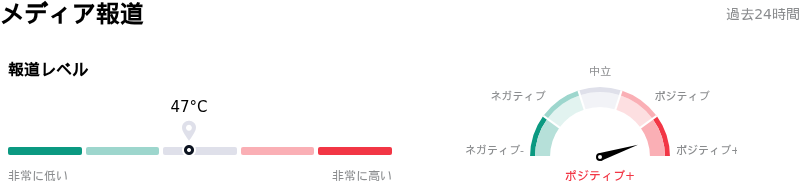
メディア報道に関して、General Electric Co (GE)はメディア注目度スコア47を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
General Electric Co(GE)のファンダメンタル分析
General Electric Co (GE)は産業用製品業界に属しています。最新の年間売上高は$45.85Bで、業界内で5位です。純利益は$8.70Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$390.21、最高は$435.00、最低は$305.00です。
General Electric Co(GE)に関する詳細
企業固有のリスク:
- 示唆される第4四半期見通しの弱さ:2026年第3四半期の業績予想を上回ったにもかかわらず、GEエアロスペースが改定した通期見通しから試算される第4四半期の調整後EPSは1.87ドル〜1.97ドルとなり、ウォール街のコンセンサス予想である2.04ドルを約6%下回っています。この短期的見通しの伸び悩みを受けて直ちに株価急落が引き起こされ、主要調査機関によるアナリストの目標株価引き下げにつながりました。
- エンジンサービス費用の急増とキャッシュフローの減少:エンジンサービス引当金や耐久性準備金の増加、仕入コストのインフレにより、第3四半期のフリーキャッシュフローは前年同期比14%減の20億4,000万ドルに減少しました。また、不都合な製品ミックスや持続的なコストインフレも、中核である商用エンジン&サービス部門の営業利益率を10ベースポイント圧迫しました。
- GE9Xプログラム増産に伴う利益圧迫と認証依存:経営陣は、ボーイング777X計画向けのGE9Xエンジン生産拡大に伴い、2027年に推計3億ドルの利益押し下げ要因が生じると予測しています。さらに、GE9Xエンジンに関する繰延収益の計上は、改良型エンジンミッドシールのFAA(米連邦航空局)認証取得に引き続き依存しています。
- サプライチェーンのボトルネックと部品納入の遅延:航空宇宙業界全般におけるサプライチェーンの制約や予備部品の納入遅延増加により、事業の実行が引き続き阻害されています。こうした継続的な資材不足は、自社整備工場での整備作業(ショップビジット)の所要時間や、顧客へのエンジン納入スケジュールに対するリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。