


10月22日のMerck & Co Inc (MRK) 値動きは3.28%下落:主な推進要因が明らかにされました



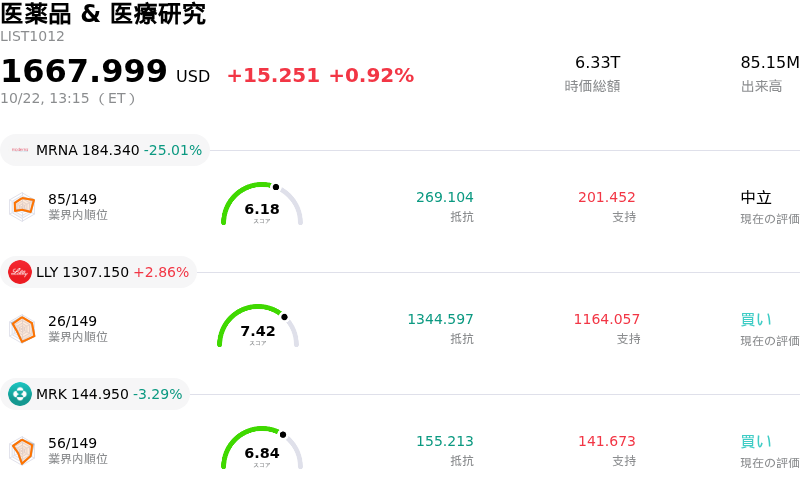
Merck & Co Inc (MRK) 値動きは3.28%下落しました。医薬品 & 医療研究セクターは0.92%上昇しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Moderna Inc (MRNA) 下落 24.23%、Eli Lilly and Co (LLY) 上昇 2.86%、Merck & Co Inc (MRK) 下落 3.29%。
本日のMerck & Co Inc(MRK)の株価下落の要因は何ですか?
メルクの株価は、数カ月にわたる堅調な上昇により52週高値付近まで買われた後、投資家の利益確定売りにより下落圧力に直面しました。この下落は主に、著名アナリストによる投資判断の引き下げ、決算発表前のポジション調整、および近く予定されている四半期決算報告を前に同社の成長軌道に対する警戒感が再び高まったことによるものです。
リサーチアナリストが短期的な業績面の逆風やバリュエーションリスクの高まりを理由に同社株の見通しを引き下げたことで、ファンダメンタルズに対する投資家心理が悪化しました。市場参加者は、前年に生じた卸売業者の在庫調整タイミングによる一時的な追い風が今期は再現しないため、前年同期比での比較が厳しくなる四半期決算に対して懸念を示しています。さらに、キイトルーダの将来的な特許切れ、米国内売上成長の鈍化、皮下注射製剤を巡る訴訟など、長期的な構造的懸念も根強く、将来の収益の落ち込みを補うため、より新しい商業化薬剤や開発パイプラインの候補に対する期待と圧力が一段と高まっています。
最近のインサイダー取引や短期的なネガティブ・サプライズを示す指標も、機関投資家のリスク許容度をさらに後退させました。臨床パイプラインでの前向きな進展や海外市場での規制上の進展はあるものの、予定されている決算電話会議を前にボラティリティを管理するためのポジション調整が進み、市場心理は防衛的な姿勢に傾きました。
Merck & Co Inc(MRK)のテクニカル分析
技術的に見ると、Merck & Co Inc (MRK)はMACD(12,26,9)の数値が0.473で、買いのシグナルを示しています。RSIは50.217で中立の状態、Williams%Rは55.987で売りの状態を示しています。ご注意ください。
Merck & Co Inc(MRK)のファンダメンタル分析
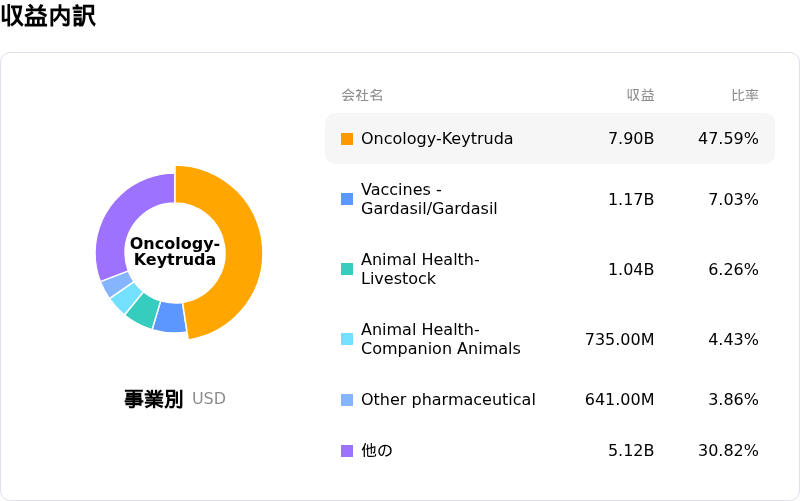
Merck & Co Inc (MRK)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$65.01Bで、業界内で5位です。純利益は$18.25Bで、業界内では3位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$154.78、最高は$186.00、最低は$105.00です。
Merck & Co Inc(MRK)に関する詳細
企業固有のリスク:
- アナリストによる格下げと弱気の業績予想: Zacks Researchはメルクの投資判断を「ストロング・セル(強い売り)」へ引き下げ、Earnings ESPが-0.99%のマイナスとなったほか、ゴールドマン・サックスも事業費およびR&D費の増加を理由に目標株価を155ドルに引き下げました。これは第3四半期決算発表を前に、前年同期比での減益予測に対する機関投資家の懸念を反映しています。
- 「キイトルーダ」の特許独独占権と欧州における法的課題: 独占販売権の失効期限が迫る中、米国での普及率がピーク付近に達していることから、キイトルーダ製品群への高い売上依存度が構造的な脆弱性を生み出しています。さらに、一部の欧州管轄地域における皮下注射型キイトルーダの商業化に影響を与える法的な逆風も重なっています。
- アジア市場におけるガーダシルの売上不振: 中国や日本をはじめとする主要な海外地域において、ガーダシル製品群の需要減退と大幅な売上減少が続いており、がん領域以外の医薬品収益に対して引き続き逆風となっています。
- がん領域パイプラインの開発失敗と買収費用の圧迫: 主要ながん併用療法プログラムにおける最近の第3相臨床試験の中止は、長期的な成長持続性に対する市場の不安を高めています。また、仕掛研究開発費や買収に伴う巨額の先行費用が純利益率を押し下げ、EPSガイダンスを圧迫し続けています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。