


10月22日のIntel Corp (INTC) 値動きは5.06%下落:完全な分析



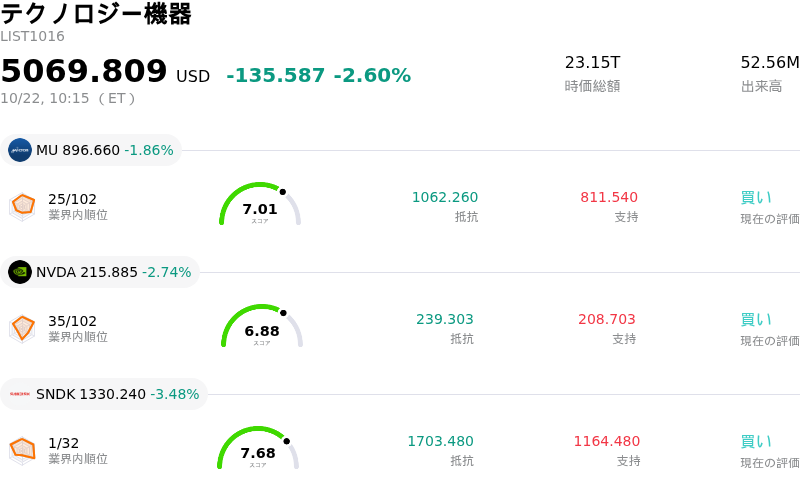
Intel Corp (INTC) 値動きは5.06%下落しました。テクノロジー機器セクターは2.60%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Micron Technology Inc (MU) 下落 1.86%、NVIDIA Corp (NVDA) 下落 2.81%、SanDisk Corporation (SNDK) 下落 3.48%。
本日のIntel Corp(INTC)の株価下落の要因は何ですか?
AI関連の半導体株全体で売りの動きが広がるなか、インテルも大きな下落圧力に直面しました。主要ハイパースケーラー(超大型クラウド事業者)による戦略的な資本配分の変更や、強弱感が対立する企業決算の発表を受けて、セクター全体の投資家心理は慎重姿勢へと傾きました。業界の主要企業が今後の設備投資予算を見直したことで、短期的な企業向け人工知能(AI)インフラ支出のペースや持続可能性に対する市場の懸念が強まり、半導体エコシステム全体のハードウェアサプライヤーへと波及的な圧力が広がりました。
セクター全体に吹くこうした逆風に加え、近く予定されている四半期決算発表を前に、ウォール街のアナリストによる評価調整が同社固有の投資家心理を一段と冷やし込みました。機関投資家向けのリサーチ会社は、短期的な成長軌道に対してより慎重な姿勢を強めており、インテルへの投資判断を「中立」に据え置きつつ目標株価を引き下げました。決算発表を間近に控え、第4四半期の業績見通し(ガイダンス)や製造・供給の動向に注目が集まるなか、市場参加者はリスク回避に向けたポジション調整を積極的に進めました。
日中のボラティリティの高さは、インテルが進める二本柱の企業変革や継続的な資本集約度に対し、投資家が厳しい視線を注ぎ続けていることの表れでもあります。データセンター需要が引き続き極めて重要な成長エンジンである一方、市場参加者は巨額の工場建設コミットメントやファウンドリ事業における利益率の圧迫要因を慎重に見極めています。長期にわたるバリュエーション拡大を経て、同社株はマクロセクター全体の調整やAIインフラ構築を巡る市場の期待の変化に対し、特に敏感な推移を見せています。
Intel Corp(INTC)のテクニカル分析
技術的に見ると、Intel Corp (INTC)はMACD(12,26,9)の数値が-5.212で、売りのシグナルを示しています。RSIは32.273で中立の状態、Williams%Rは100.000で売られ過ぎの状態を示しています。ご注意ください。
Intel Corp(INTC)のメディア報道
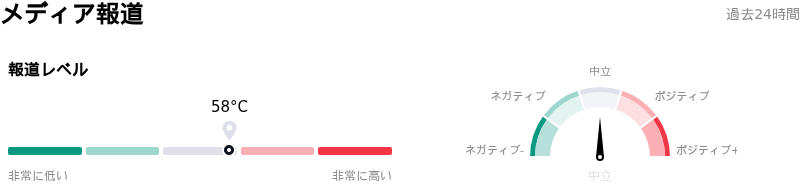
メディア報道に関して、Intel Corp (INTC)はメディア注目度スコア58を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Intel Corp(INTC)のファンダメンタル分析
Intel Corp (INTC)はテクノロジー機器業界に属しています。最新の年間売上高は$52.85Bで、業界内で6位です。純利益は$-267.00Mで、業界内では111位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$115.09、最高は$200.00、最低は$80.00です。
Intel Corp(INTC)に関する詳細
企業固有のリスク:
- 決算前の警戒感と目標株価の引き下げ: サスケハナをはじめとするウォール街の金融機関は最近、四半期決算発表を前にINTCの目標株価を引き下げました。これは最近の株価下落に伴い、足元の利益率やバリュエーションに対するリスク懸念がアナリストの間で高まっていることを反映しています。
- x86 CPU市場シェアの継続的な低下: 機関投資家の分析ではコア事業における継続的な市場シェア浸食が強調されており、インテルのサーバー向けx86 CPU売上シェアは77%から53%へ縮小、PC向けCPUシェアも68%に低下しており、今後の四半期においてもサーバー向けプロセッサのシェア低下が続くと予想されています。
- ファウンドリ規模拡大と収益化の遅れ: ファウンドリ(受託製造)事業への方針転換を図るインテルは商業面で大きな課題に直面しており、TSMCの1,500億ドルに対し、2026年上半期の外部向けファウンドリ売上高(年換算)は10億ドル未満にとどまっており、巨額の設備投資にもかかわらず実行上の課題や顧客獲得の遅れが露呈しています。
- フリーキャッシュフローの圧迫とAIインフラの変動性: 大手企業顧客による設備投資削減を引き金とした足元の半導体株の日中下落は、インテルの積極的な投資計画におけるリスクを際立たせており、特に経営陣はフリーキャッシュフローが2027年まで引き続き厳しい圧迫を受けると警戒を呼びかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。