


10月21日のBloom Energy Corp (BE) 値動きは7.68%上昇:主な推進要因が明らかにされました



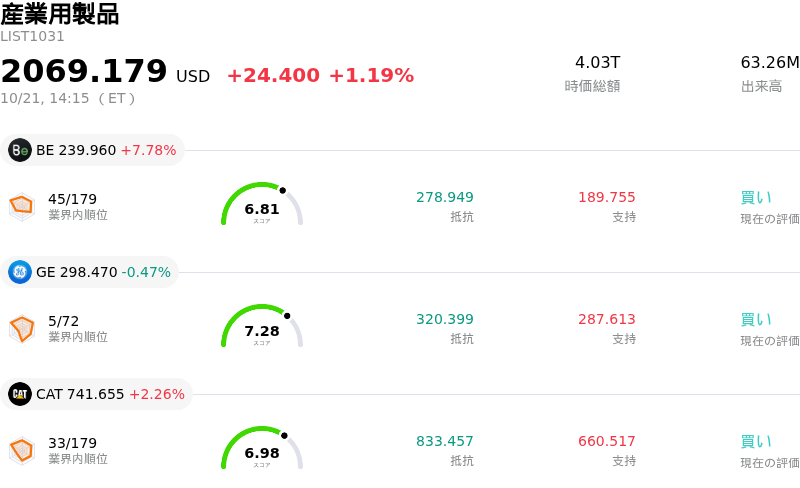
Bloom Energy Corp (BE) 値動きは7.68%上昇しました。産業用製品セクターは1.19%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Bloom Energy Corp (BE) 上昇 7.78%、General Electric Co (GE) 下落 0.47%、Caterpillar Inc (CAT) 上昇 2.26%。
本日のBloom Energy Corp(BE)の株価上昇の要因は何ですか?
ブルーム・エナジーは、第3四半期の決算発表を控えた投資家のポジション構築の高まりを主因に、顕著な株価の上昇モメンタムを見せました。同社を取り巻く市場心理は、売上高および利益の力強い伸びへの期待に支えられて一段と強気に傾いています。投資家は、同社が引き上げた通期ガイダンスを達成する能力や、拡大する受注残高の収益化に向けた強い勢いを維持できるかを注視しています。
この株価の上昇を支える主なカタリストは、人工知能(AI)やクラウドデータセンター事業者による電力ソリューション需要の急増です。従来の電力網への接続遅延が主要なデジタルインフラプロジェクトのボトルネックとなり続ける中、ハイパースケーラーやコロケーション施設は、迅速かつ信頼性の高いオンサイト発電を実現するために固体酸化物形燃料電池システムへの依存度を強めています。主要な大手テクノロジー企業やクラウドリーダーによる広範な商用採用は、同社の拡大路線に対する信頼感を強化し、ウォール街の主要証券会社複数社による最近の目標株価引き上げや前向きなコメントにつながっています。
日中の大幅な価格変動は、決算発表を控えたポジション調整による活発な取引セッションであったことを示しています。以前の高値からの直近の押し目を受け、主要なサポートライン付近で押し目買いを狙う買方が出現しました。高水準なバリュエーション指標や製造規模拡大に関する実行能力は慎重な投資家にとって引き続き焦点となっているものの、現在の市場モメンタムは、拡大するAIエコシステム全体における分散型エネルギーへの強い構造的需要によって牽引されています。
Bloom Energy Corp(BE)のテクニカル分析
技術的に見ると、Bloom Energy Corp (BE)はMACD(12,26,9)の数値が-13.689で、売りのシグナルを示しています。RSIは44.718で中立の状態、Williams%Rは69.365で売りの状態を示しています。ご注意ください。
Bloom Energy Corp(BE)のメディア報道
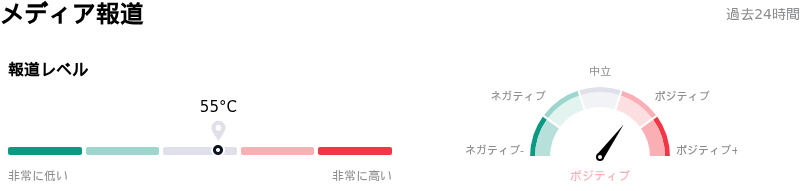
メディア報道に関して、Bloom Energy Corp (BE)はメディア注目度スコア55を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Bloom Energy Corp(BE)のファンダメンタル分析
Bloom Energy Corp (BE)は産業用製品業界に属しています。最新の年間売上高は$2.02Bで、業界内で78位です。純利益は$-88.43Mで、業界内では210位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$277.81、最高は$354.00、最低は$98.94です。
Bloom Energy Corp(BE)に関する詳細
企業固有のリスク:
- 決算発表前のバリュエーション調整: PER(株価収益率)が300倍を超える極めて高い水準で取引されているため、今後の四半期決算が高まった市場予想を上回らなければ、ボラティリティの上昇や積極的な利益確定売りに直面する可能性があります。
- 「プロジェクト・ジュピター」の契約および履行の遅延: オラクルのニューメキシコ州データセンター事業に関する最近の不可抗力通知や出力制限案は、同社最大級の中核契約の1つにおいて、収益計上のタイミングや受注残の売上換算に悪影響を及ぼす恐れがあります。
- 前四半期比での収益性と売上高の減速: アナリストのコンセンサス予想では、第3四半期の売上高と利益が第2四半期実績から前四半期比で減少すると見込まれており、製品出荷や売上総利益率が目標に届かなかった場合、株価が急落するリスクを抱えています。
- 内部関係者による大規模な売却と負債リスク: 過去1年間で内部関係者による買い付けがゼロである一方、総額1億6,500万ドルを超える大幅な売却が行われていることに加え、慢性的な重い負債負担は、資本構造およびバランスシートの継続的な脆弱性を浮き彫りにしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。