


10月21日のNetflix Inc (NFLX) 始値は3.33%下落:どのようなシグナルを示しているのか?



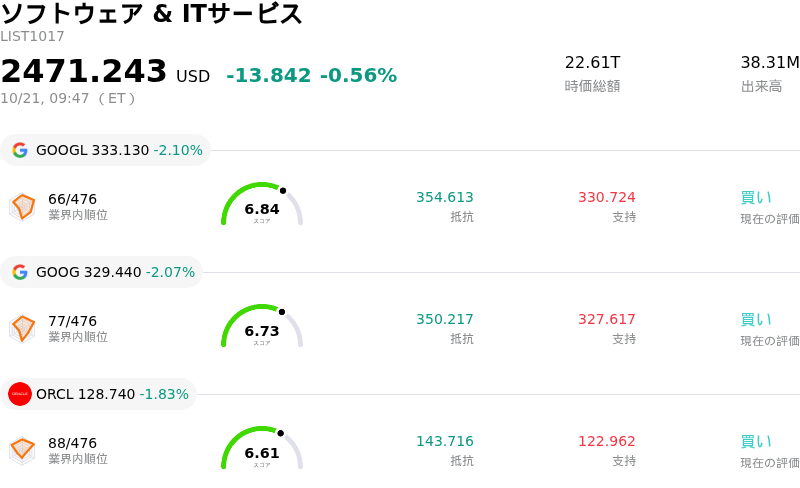
Netflix Inc (NFLX) 始値は3.33%下落しました。ソフトウェア & ITサービスセクターは0.56%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Alphabet Inc Class A (GOOGL) 下落 2.11%、Alphabet Inc Class C (GOOG) 下落 2.07%、Oracle Corp (ORCL) 下落 1.96%。
本日のNetflix Inc(NFLX)の株価下落の要因は何ですか?
ネットフリックスは、第3四半期決算発表後に売り圧力に直面した。冴えない業績見通し(ガイダンス)や広告部門の見通し引き下げが、堅調な表面上の決算結果を覆い隠す格好となった。第3四半期の売上高は市場予想に一致し、純利益はコンセンサス予想を上回ったものの、投資家の関心は急速に今後の四半期における弱含み懸念へとシフトした。経営陣が提示した第4四半期の売上高および利益のガイダンスはウォール街の予想を下回り、前四半期比での成長鈍化が示されたことで、足元の売上成長モメンタムに対する懸念が強まった。
市場心理の重荷となった主な要因は、通期の広告売上高見通しを下方修正したことである。経営陣は新たな広告機能の導入が想定より遅れていることを挙げ、広告付きプランの規模拡大が本格的な収益化につながるまで投資家の予想以上に時間を要していることを示唆した。見通しの下方修正とキャッシュフロー予測の引き下げを受け、複数の有力証券会社が同社株の目標株価を引き下げたことで、機関投資家による幅広い目標株価の見直しが誘発され、株価の下落圧力が一段と強まった。
この慎重な見通しは、業務効率の最適化を目的としたコンテンツ部門の幹部刷新やグローバル規模での人員削減など、組織内で進行中の構造改革の最中に出されたものである。グローバルでの堅調な会員維持率や営業利益率の拡大といったファンダメンタルズ指標は根強い経営規律を示しているものの、足元の売上成長に対する逆風や広告の収益化における摩擦が市場の認識の大半を占め、市場参加者による広範なポジション調整を促した。
Netflix Inc(NFLX)のテクニカル分析
技術的に見ると、Netflix Inc (NFLX)はMACD(12,26,9)の数値が0.059で、中立のシグナルを示しています。RSIは35.226で中立の状態、Williams%Rは90.340で売られ過ぎの状態を示しています。ご注意ください。
Netflix Inc(NFLX)のメディア報道
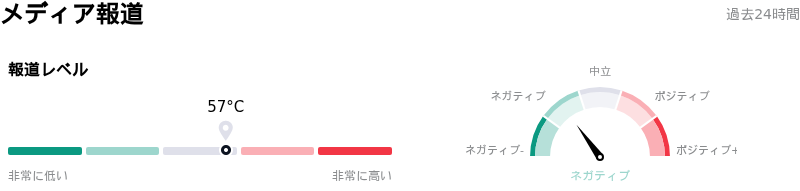
メディア報道に関して、Netflix Inc (NFLX)はメディア注目度スコア57を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在弱気ゾーンにあります。
Netflix Inc(NFLX)のファンダメンタル分析
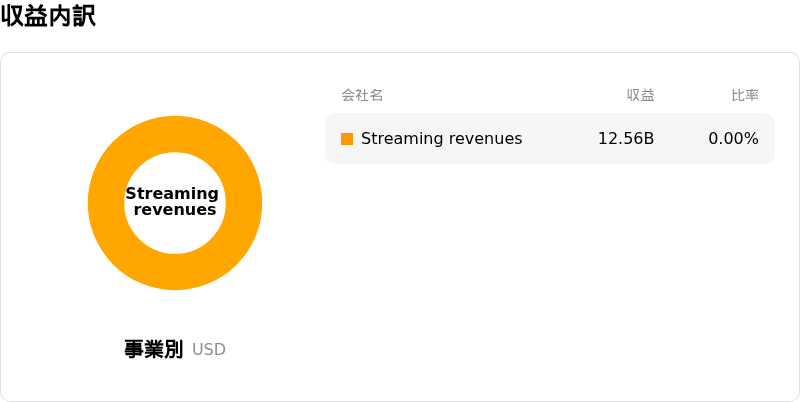
Netflix Inc (NFLX)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$45.18Bで、業界内で12位です。純利益は$10.98Bで、業界内では10位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$92.73、最高は$126.00、最低は$57.00です。
Netflix Inc(NFLX)に関する詳細
企業固有のリスク:
- 弱気なガイダンスと売上高成長の減速: ネットフリックスが発表した第4四半期の売上高ガイダンスは134億4000万ドル(前年同期比11.5%増)、EPSガイダンスは0.67ドルとなり、過去約3年で最も低い伸び率となった第3四半期の売上高成長率(11.8%増)に続き、ともにウォール街のコンセンサス予想を下回る低調な内容となりました。
- 広告マネタイズの伸び悩み: 経営陣は、広告付きプラン拡大におけるパートナー統合の遅れや展開時の摩擦を理由に、2026年度の広告売上高見通しを従来の30億ドルから27億ドルへと3億ドル下方修正しました。
- コンテンツラインナップの刷新と人員削減: コンテンツ部門の幹部刷新に加え、全従業員の約6%に相当する約1,000人の人員削減を実施したことは、200億ドル規模のコンテンツポートフォリオにおける根強い業務非効率性を浮き彫りにしています。アナリストは資産評価損の発生や、コンテンツ回復までに複数年を要するリスクを警告しています。
- 市場シェアの縮小と競合の逆風: ネットフリックスの米国内テレビ視聴シェアが7.8%に低下した一方、YouTubeが過去最高の14.2%を記録したことで、視聴者エンゲージメントの低下が浮き彫りとなり、複数の金融機関が格付けを引き下げました。これは競争圧力の高まりと競合優位性の縮小を示しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。