


10月20日のSea Ltd (SE) 値動きは7.76%下落:値動きの背後にある事実



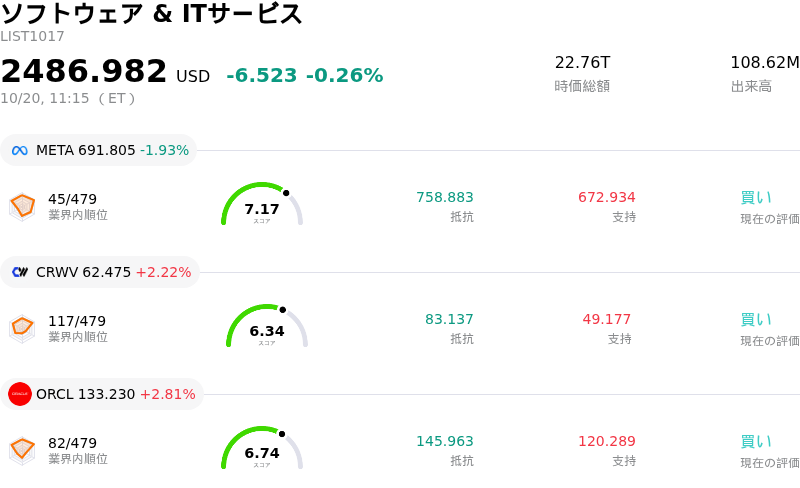
Sea Ltd (SE) 値動きは7.76%下落しました。ソフトウェア & ITサービスセクターは0.26%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 1.93%、CoreWeave Inc (CRWV) 上昇 2.27%、Oracle Corp (ORCL) 上昇 2.75%。
本日のSea Ltd(SE)の株価下落の要因は何ですか?
シー(Sea Limited)は、エンタープライズ向けクラウドコンピューティングへの戦略的拡大とそれに伴う設備投資リスクに対する投資家の懐疑的な見方を主因として、強い売り圧力に直面した。シンガポールに拠点を置く同IT大手グループは、アマゾン・ウェブ・サービス(AWS)やアリババクラウドといった世界的なクラウド大手と直接競合することを目的とした、人工知能(AI)特化型インフラプラットフォーム「Sea Cloud」の立ち上げ計画を発表した。あわせて経営陣は、デジタル金融サービス部門「Monee」の新規公開株(IPO)を検討中であることも明らかにした。これらの戦略的転換は、収益源の多角化や長期的な資産価値の顕在化を狙ったものであるが、市場参加者は目先の資金需要を重く受け止めた。クラウドインフラの構築には多額の設備投資や研究開発費が必要となるため、利益率の圧迫や短期的なキャッシュフロー創出能力の低下に対する懸念が強まっている。
市場の反応をさらに悪化させているのが、シーの主力事業であるShopee(ショッピー)を取り巻く継続的な競争悪化の逆風である。東南アジアや中南米の主要市場において、ShopeeはTikTok Shop、アリババ傘下のLazada、SHEIN、Temuなど、豊富な資金力を誇るデジタルコマースの競合他社からの激しい圧力に晒されている。激しい価格競争の中で市場シェアを防衛するには、加盟店向け補助金やマーケティング、物流への持続的な費用投入が必要不可欠となり、収益が圧迫されるとの懸念を投資家は抱き続けている。加えて、営業費用の上昇に警戒を促す最近のアナリストによる投資判断引き下げ(格下げ)も、中核であるEC事業の短期的な利益率の見通しに対する市場の不信感を強めている。
さらに、継続的なインサイダー売りの開示や、より広範なマクロ経済リスクを受けたリスク回避の動きが市場心理の重荷となった。直近の規制当局への提出書類によって主要役員による連続的な株式売却が明らかになり、株式の需給悪化を引き起こすとともに機関投資家に警戒感を与えた。同時に、金利政策や新興国経済を巡る不透明感から、高成長のテクノロジー株から資金を移動させる広範なポートフォリオの再配分(リバランス)が促された。新規事業への多額の資金投入、小売・EC分野での激しい競争、そして役員による株式売却が重なったことで、日中の株価変動が著しく拡大し、同社の企業価値評価(バリュエーション)の大幅な引き下げへとつながった。
Sea Ltd(SE)のテクニカル分析
技術的に見ると、Sea Ltd (SE)はMACD(12,26,9)の数値が-1.205で、売りのシグナルを示しています。RSIは23.090で売りの状態、Williams%Rは97.202で売られ過ぎの状態を示しています。ご注意ください。
Sea Ltd(SE)のファンダメンタル分析
Sea Ltd (SE)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$22.94Bで、業界内で19位です。純利益は$1.58Bで、業界内では33位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$151.54、最高は$195.00、最低は$101.00です。
Sea Ltd(SE)に関する詳細
企業固有のリスク:
- 経営幹部による継続的なインサイダー売り:直近のSEC(米国証券取引委員会)開示資料によると、最高商業責任者(CCO)のYanjun Wang氏をはじめとする経営陣による継続的な株式売却が判明しました。これは社内関係者の確信度の薄さを示唆しており、重い需給圧力を生み出して足元の株価下落要因となっています。
- アナリストによる格下げとEPS予想の修正:DBS銀行による投資判断の「Hold」への引き下げや通期1株当たり利益(EPS)予想の下方修正を含む、直近の機関投資家による格下げは、同社の短期的な利益創出能力やバリュエーション・プレミアムに対する不信感の高まりを反映しています。
- EC競合の激化と利益率の圧迫:東南アジア全域におけるTikTok ShopやPDDなどの積極的な競合他社との競争激化が顧客獲得コストを押し上げており、Shopeeの利益率目標やユニットエコノミクスを脅かしています。
- フィンテックにおける与信ポートフォリオ・リスクと貸出債権の悪化:デジタル金融サービス部門(Monee/SeaMoney)の急速な成長は不良債権や債務不履行へのエクスポージャーを高めており、主要新興国市場における潜在的なマクロ経済の逆風下で、営業利益率に対する下振れリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。