


10月19日のPalantir Technologies Inc (PLTR) 値動きは3.22%上昇:投資家が知っておくべき情報



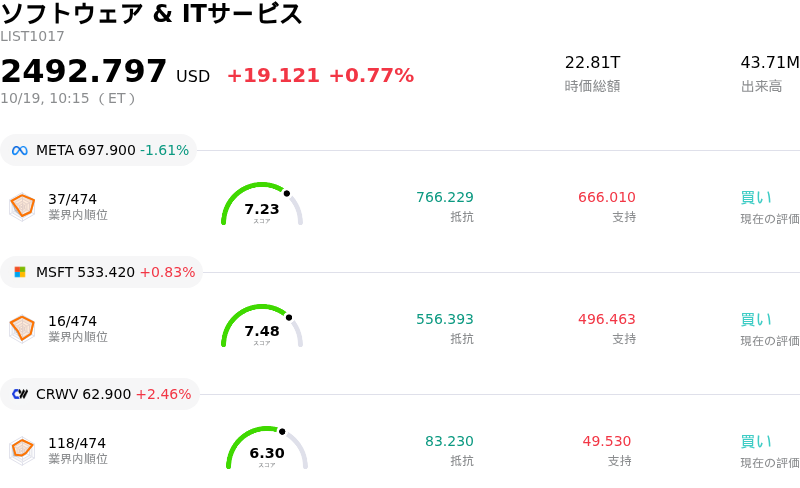
Palantir Technologies Inc (PLTR) 値動きは3.22%上昇しました。ソフトウェア & ITサービスセクターは0.77%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 1.82%、Microsoft Corp (MSFT) 上昇 0.87%、CoreWeave Inc (CRWV) 上昇 1.71%。
本日のPalantir Technologies Inc(PLTR)の株価上昇の要因は何ですか?
パランティア・テクノロジーズは、防衛セクターにおける新たなパートナーシップ、機関投資家によるポジション構築、そして高成長エンタープライズ・ソフトウェア全般に広がるあく抜けラリーが相まって、堅調な買い圧力と日中の活発な値動きを記録しました。ファンダメンタルズ面での主な材料は、パランティアがノックス・システムズと結んだ戦略的パートナーシップです。同提携は、米国の連邦政府機関や国防総省向けに、FedRAMPおよびインパクト・レベル5(IL5)環境に対応したセキュアなクラウド・ソフトウェア・ソリューションの提供を効率化・加速させることを目的としています。この協業は、政府インテリジェンスおよび防衛技術インフラ分野におけるパランティアの優位性を一層確固たるものにし、政府部門における持続的な売上拡大に対する投資家の確信を強めています。
政府向け契約の好調な勢いに加え、民間部門の継続的な拡大と良好な機関投資家の関心も市場心理を後押ししました。パランティアは最近、金融機関や防衛関連企業との人工知能(AI)統合プロジェクトなど、主要なエンタープライズ・ソフトウェアに関する取り組みを発表しました。また、機関投資家の保有状況開示により、世界的な大手資産運用会社が同社株の保有を大幅に増やしていることが明らかになり、同社の人工知能プラットフォーム(AIP)の長期的普及に対する機関投資家の信頼が示されました。ウォール街のアナリストは、近く予定されている四半期決算発表を前に前向きな見通しを維持しており、高いネット・ダラー・リテンション(既存顧客売上維持率)と民間部門における取引件数の加速を主な追い風として挙げています。
株価の上昇は、ハイテクおよび人工知能(AI)セクター全般で最近見られた利益確定売りの後の、テクニカルな押し目買いも反映しています。高水準なバリュエーション倍率については市場参加者の間で議論が続いているものの、堅調な事業ファンダメンタルズと継続的な契約獲得を受け、投資家は以前の調整を経て再び買い姿勢を強めています。今後は、間近に迫る四半期決算発表において、パランティアが高い売上成長率を維持し、民間部門の拡大を継続させ、受注残高を確実に履行できるかが、短期的な株価動向を大きく左右することになります。
Palantir Technologies Inc(PLTR)のテクニカル分析
技術的に見ると、Palantir Technologies Inc (PLTR)はMACD(12,26,9)の数値が-2.578で、中立のシグナルを示しています。RSIは52.030で中立の状態、Williams%Rは72.727で売りの状態を示しています。ご注意ください。
Palantir Technologies Inc(PLTR)のメディア報道
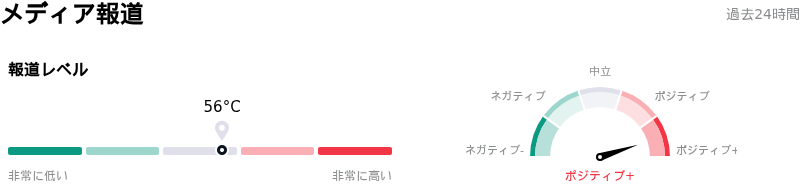
メディア報道に関して、Palantir Technologies Inc (PLTR)はメディア注目度スコア56を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在極端な強気ゾーンにあります。
Palantir Technologies Inc(PLTR)のファンダメンタル分析
Palantir Technologies Inc (PLTR)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.48Bで、業界内で72位です。純利益は$1.63Bで、業界内では31位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$207.13、最高は$265.00、最低は$80.00です。
Palantir Technologies Inc(PLTR)に関する詳細
企業固有のリスク:
- バリュエーション・マルチプルの著しい拡大:実績PERが159倍近く、予想PERが約80倍で取引されているパランティアは、間近に迫る第3四半期決算発表に向けて業績の失敗が一切許されない状況にあり、ハイテク株セクターの調整局面に急激なマルチプル圧縮へさらされるリスクを抱えています。
- 機関投資家アナリストによる格下げ:フィリップ証券をはじめとするウォール街の金融機関は、同社株の投資判断を「強力買い」から「中立」に引き下げ、最近の株価上昇はファンダメンタルズの上方修正ではなく、主にマルチプル拡大によって引き起こされたものであると指摘しています。
- インサイダーによる大量の株式売却と株式報酬による希薄化:最近のSEC提出書類により、企業の内部関係者が過去90日間に公開市場での買い付けを一切行わず、9,790万ドル以上の株式を売却したことが確認されました。これに加え、2億6,520万ドルに上る高水準の株式報酬(SBC)が株式の希薄化を生み出し、継続的な上値の売り圧力となっています。
- 売上高成長の減速予想:機関投資家の予測では、前四半期比の売上高伸び率は第2四半期の93%という急増から今後のより低い水準へと鈍化する見通しであり、持続的な超高成長を前提とした株価が付けられているソフトウェア株にとって大きなリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。