


10月16日のLam Research Corp (LRCX) 値動きは3.63%下落:主な推進要因が明らかにされました



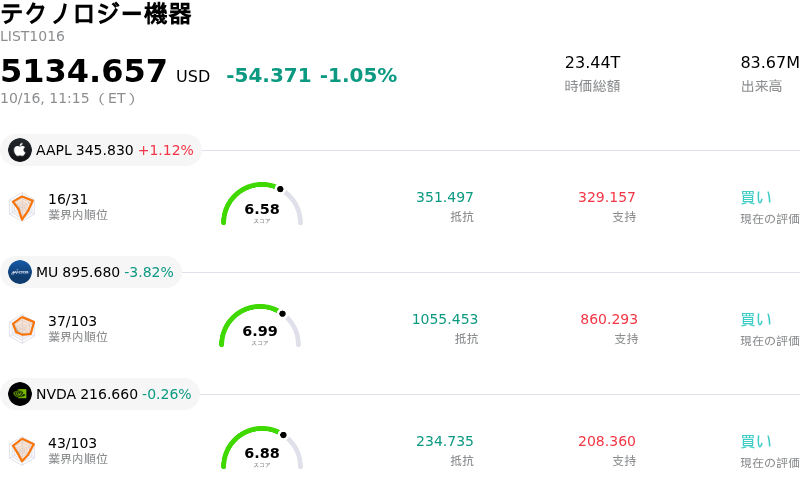
Lam Research Corp (LRCX) 値動きは3.63%下落しました。テクノロジー機器セクターは1.05%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 上昇 1.28%、Micron Technology Inc (MU) 下落 3.85%、NVIDIA Corp (NVDA) 下落 0.23%。
本日のLam Research Corp(LRCX)の株価下落の要因は何ですか?
ラムリサーチ株の軟調さの主な背景には、決算発表前のポジション調整と、半導体製造装置セクター全般に広がるボラティリティの上昇があります。10月21日に四半期決算の発表を控えるなか、機関投資家の間では高ベータのハイテク銘柄のリスクを削減する動きがみられます。人工知能(AI)インフラや先端ウエハ製造装置に対する需要急増を受けて年序盤に大幅高となった後、市場はこれまでの上昇分を固める利益確定売りの局面に移行しています。
ミクロ経済要因や業界内のダイナミクスも、日中の値動きに大きく影響しています。半導体製造装置セクターの主要同業他社は先端製造装置に対する堅調な需要を報告しているものの、顧客の設備投資の持続可能性やメモリ半導体投資に関する投資家の見方は厳しいままです。同社はNANDやDRAM製造用の成膜・エッチング装置をはじめ、メモリのウエハ製造プロセスへの依存度が高いため、大手半導体メーカーによる足元の資本投下計画を巡る議論が続くなか、同社株には防衛的な売りが出やすくなっています。
機関投資家のポートフォリオ再配分(リバランス)やバリュエーション指標も、現在の慎重な市場心理を後押ししています。ここ数四半期にわたる内部関係者による売却に加え、足元で機関投資家が保有比率を下げたことを示す開示資料が、短期的な値動きの重荷となっています。さらに、過去の平均値と比較してバリュエーション倍率が高水準にあるため、市場参加者は慎重姿勢を維持しており、経営陣が発表する最新の四半期業績やAI関連装置需要の先行き見通し(ガイダンス)を確認した上でポジションを再検討しようとしています。
今後の見通しとして、ラムリサーチの長期的な構造的展望は、世界的な半導体設備投資サイクルや先端ノード製造における技術移行に引き続き深く結びついています。しかし、近く予定されている決算発表で受注の見通しや今後の業績ガイダンスが一段と明確になるまでは、足元の株価動向はマクロ経済に対する市場心理やハイテク株のポートフォリオ調整に左右されやすい状態が続くと見込まれます。
Lam Research Corp(LRCX)のテクニカル分析
技術的に見ると、Lam Research Corp (LRCX)はMACD(12,26,9)の数値が-13.612で、中立のシグナルを示しています。RSIは31.230で中立の状態、Williams%Rは98.369で売られ過ぎの状態を示しています。ご注意ください。
Lam Research Corp(LRCX)のメディア報道
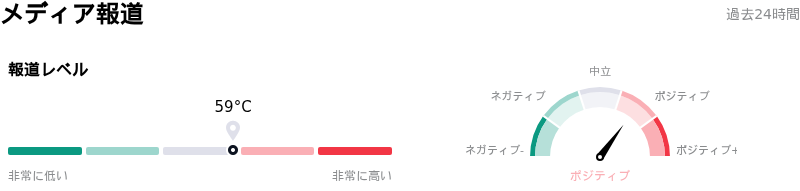
メディア報道に関して、Lam Research Corp (LRCX)はメディア注目度スコア59を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Lam Research Corp(LRCX)のファンダメンタル分析
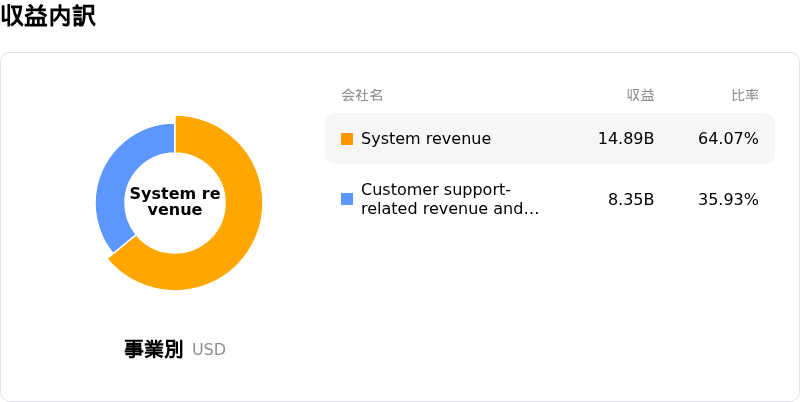
Lam Research Corp (LRCX)はテクノロジー機器業界に属しています。最新の年間売上高は$23.23Bで、業界内で12位です。純利益は$7.27Bで、業界内では7位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$371.82、最高は$500.00、最低は$213.00です。
Lam Research Corp(LRCX)に関する詳細
企業固有のリスク:
- 決算発表前の連日の売り圧力:10月21日に予定されている決算発表を前に、機関投資家が積極的に利益確定を進め、ハイテク株へのエクスポージャーを縮小させたことで、ラムリサーチは7営業日連続で下落し、10%以上値下がりしています。
- 深刻な割高感と下落リスク:主要バリュエーション指標は著しい割高を示しており、クオンツモデルは同社株のバリュエーションを「F」評価としています。株価は推計される本質的価値を約85%から96%上回る水準で取引されているため、業績面でわずかな躓きが生じても、急激なマルチプル低下に見舞われるリスクがあります。
- 高まるコンセンサス予想とガイダンスリスク:コンセンサス目標を達成するには、前年同期比72%増を超える四半期EPSと81億2000万ドルの売上高が必要とされており、今後のウエハファブ装置支出ガイダンスやメモリ顧客の設備投資予測において、一切のミスが許されない状況です。
- 高ベータ株としての半導体セクターへの感応度:1.85という高いベータ値を持つ同社株は、半導体ハードウェア全般の売りや機関投資家のポジション調整の際、日中のボラティリティが増幅され、下落リスクに晒されやすくなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。