


10月15日のOracle Corp (ORCL) 終値は3.07%上昇:主な推進要因が明らかにされました



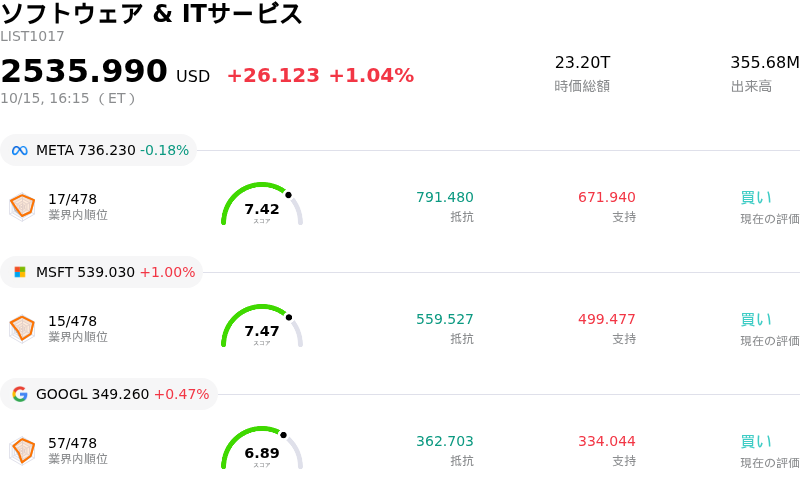
Oracle Corp (ORCL) 終値は3.07%上昇しました。ソフトウェア & ITサービスセクターは1.04%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 下落 0.18%、Microsoft Corp (MSFT) 上昇 1.00%、Alphabet Inc Class A (GOOGL) 上昇 0.47%。
本日のOracle Corp(ORCL)の株価上昇の要因は何ですか?
オラクルは、広範なテクノロジーセクターを襲った最近のマクロ経済要因に伴う下落圧力を受け、機関投資家による押し目買いが導く形で堅調な回復を見せました。投資家は割安となったバリュエーション水準を好機と捉えて購入を進め、同社の本質的な事業力とクラウドインフラ分野における急速な拡大に再び注目が集まりました。また、履行義務残高(RPO)の膨大なバックログに加え、主要なチップリース契約やクラウドストレージの提携拡大をはじめとする注目の商業協定に支えられ、企業向け人工知能(AI)ワークロードの持続的な勢いが市場の信頼感を一段と高めました。こうした事業面での好材料により、オラクルが企業向けAIアプリケーションにおける主要ハイパースケールプロバイダーとして極めて重要な地位にあることが再確認されました。
市場参加者の間でオラクルの積極的なインフラ拡張に伴う財務面および事業面の要件をめぐる議論が活発化したことで、日中のボラティリティは取引時間を通じて高止まりしました。設備投資負担の増大、レバレッジの高水準化、さらにはニューメキシコ州の「プロジェクト・ジュピター」など主要データセンター開発における電力供給やパイプライン物流といったプロジェクト実行リスクに対する懸念が、株価の断続的な乱高下につながりました。さらに、米連邦準備制度理事会(FRB)の政策や借入コストに関するマクロ経済的な感応度の高さも依然として潜在的な圧迫要因となり、買い手が優勢を固めるまで値動きの変動が続きました。
ウォール街の見方は概ね好意的であり、大手証券各社は長期的な強気格付けと足元の株価水準を大幅に上回る目標株価を維持しています。機関投資家向けのリサーチでは、重い先行投資負担やインフラ上のボトルネックが短期的にはキャッシュフローや利益率の押し下げ要因となるものの、オラクルの加速するクラウド売上高の伸びと堅固な企業向けリカーリングレベニューの収益構造が、持続的な長期的成長の基盤を提供していると指摘されています。市場の主たるコンセンサスは、短期的なボラティリティが、クラウドコンピューティングの構造的拡大を見据える長期投資家にとって戦術的な好機を提供していることを示唆しています。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が-0.966で、売りのシグナルを示しています。RSIは44.418で中立の状態、Williams%Rは68.955で売りの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
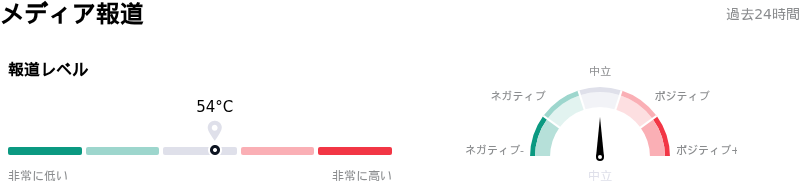
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア54を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
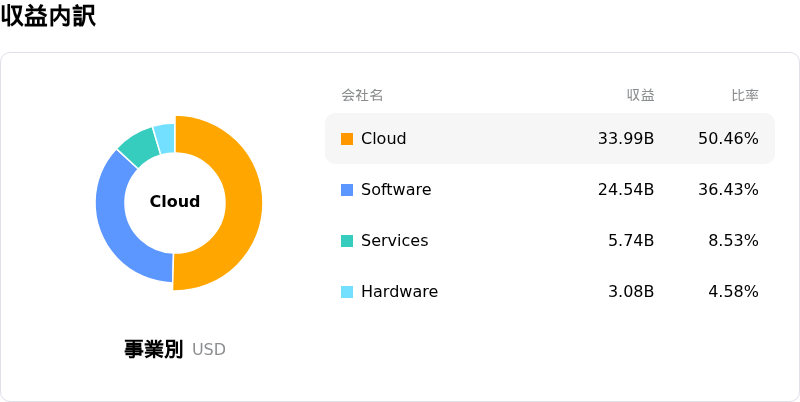
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$246.26、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- フリーキャッシュフローのマイナスと積極的なAI設備投資負担:2027年度第1四半期の設備投資額は285億ドルに急増し(2027年度通期の設備投資額は900億ドルから950億ドルと予測)、四半期フリーキャッシュフローはマイナス54億ドルに悪化する一方、経営陣はキャッシュフロー回復の明確なスケジュールを示していません。
- 財務レバレッジの上昇と株主価値の希薄化:大規模な資金投入によりオラクルの負債比率は2.3倍を超えて上昇し、信用格付けがBBB-となるリスクが生じたため、同社は既存株主を希薄化させる完了済みの200億ドルのアット・ザ・マーケット(ATM)株式募集を含む、400億ドルの資金調達を余儀なくされています。
- プロジェクト・ジュピターにおけるオペレーション上のボトルネックと物流コスト:グリーン・チリ天然ガスパイプラインの規制手続きの遅れにより、オラクルは不可抗力通知の発行を余儀なくされ、ニューメキシコ州の施設へ圧縮天然ガスをトラック輸送することとなりました。これにより燃料輸送費用が4倍に急増し、コンピュート基盤の展開スケジュールが脅かされています。
- 顧客集中とAIクラスタにおける回収期間の長期化リスク:主要アンカーテナントであるOpenAIの年換算売上高(ランレート)が目標の680億ドルに対して500億ドルにとどまったとの開示を受け、クラウド稼働率および回収スケジュールに関するリスクが高まっており、オラクルの数十億ドル規模に及ぶGPUインフラ構築への投資リターンを脅かしています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。