


10月15日のNovo Nordisk A/S (NVO) 値動きは3.38%上昇:値動きの背後にある事実



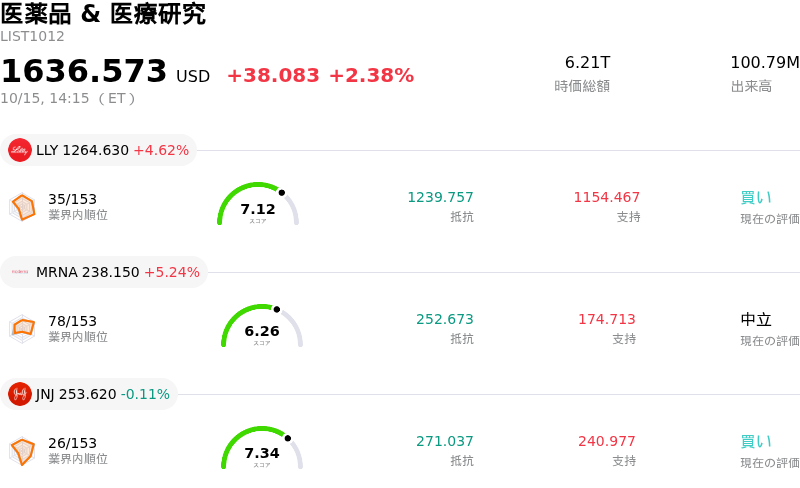
Novo Nordisk A/S (NVO) 値動きは3.38%上昇しました。医薬品 & 医療研究セクターは2.38%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Eli Lilly and Co (LLY) 上昇 4.62%、Moderna Inc (MRNA) 上昇 5.24%、Johnson & Johnson (JNJ) 下落 0.11%。
本日のNovo Nordisk A/S(NVO)の株価上昇の要因は何ですか?
ノボ・ノルディスク株の上昇基調と日中ボラティリティの高さは、数週間に及ぶ大幅な調整を経た後のバリュー買い、強気のオプションポジショニング、そして事業面での好材料が重なったことを反映している。長期的な成長ガイダンスや肥満症治療薬市場における激しい競合を背景とした売り圧力に晒された後、同社株には機関投資家や個人投資家からの活発な押し目買いが集まった。オプション市場ではコール取引へ大きく偏った資金流入がみられ、近く予定されている四半期決算の発表を前に、市場心理の改善と迅速なショートカバー(空売りの買い戻し)が進んでいることを示している。
企業の資本配分策は、株価バリュエーションにとって重要な下支えとなっている。ノボ・ノルディスクは数十億ドル規模の大幅な自社株買いプログラムを継続的に実行しており、市場の供給株式を安定的に吸収するとともに、自社の本質的価値に対する経営陣の強固な自信を示している。さらに、経口セマグ ルチド製剤や次世代の候補薬を含む肥満症・代謝疾患パイプラインの臨床的有用性の拡大を強調した最近の科学発表は、競合する大手製薬企業からの広範な逆風にもかかわらず、同社が治療分野で圧倒的な存在感を維持していることを一層強固にしている。
より広範な市場視点で見ると、同社株のバリュエーション指標は過去の倍率や同業他社比較で割安な水準まで低下しており、機関投資家のリバランス(ポートフォリオ調整)にとって魅力的な投資対象となっている。薬価交渉や競合によるシェア移行などの懸念リスクは根強く残るものの、日々の活発な出来高と強い買い圧力は、市場参加者が持続的な回復の主要なカタリストとして、高利益率の成長要因とパイプラインの着実な推進に注目していることを示している。
Novo Nordisk A/S(NVO)のテクニカル分析
技術的に見ると、Novo Nordisk A/S (NVO)はMACD(12,26,9)の数値が0.725で、中立のシグナルを示しています。RSIは46.379で中立の状態、Williams%Rは8.834で買われ過ぎの状態を示しています。ご注意ください。
Novo Nordisk A/S(NVO)のファンダメンタル分析
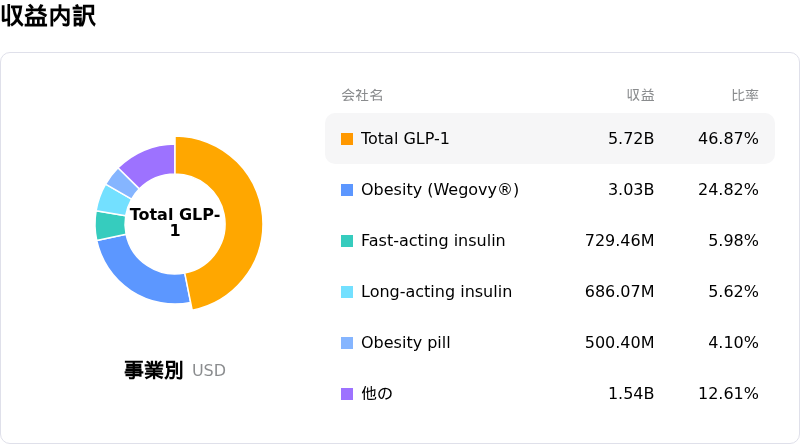
Novo Nordisk A/S (NVO)は医薬品 & 医療研究業界に属しています。最新の年間売上高は$46.70Bで、業界内で12位です。純利益は$15.48Bで、業界内では4位です。会社概要
過去1か月で複数のアナリストが同社を中立と評価しました。目標株価の平均は$49.19、最高は$65.00、最低は$40.00です。
Novo Nordisk A/S(NVO)に関する詳細
企業固有のリスク:
- アナリストによる格下げと米国売上高の悪化: BMOキャピタルによる目標株価の40ドルへの引き下げをはじめとする大手機関の目標株価引き下げは、米国の主力薬オゼンピックにおけるグロス・ツー・ネット調整(売上総額から控除後売上高への調整)の差し迫った影響を浮き彫りにしており、前年同期比での減収幅を拡大させ、四半期決算コンセンサスを押し下げると予想されています。
- GLP-1市場シェアの低下と価格規制の義務化: 米国の価格規制を受けたオゼンピックとウエゴヴィの強制的な価格引き下げは、イーライリリーの競合治療薬ゼップバウンドやマンジャロによる急速な市場シェア獲得と相まって、営業利益率を圧迫し続け、中核事業の売上成長を鈍化させています。
- 治験パイプラインの難航と「特許の崖」懸念: 循環器系疾患の治療薬候補ジルチベキマブの臨床第3相ZEUS試験の失敗により、第3四半期に非現金性の減損損失が発生し、パイプラインの主要なカタリストが消失した一方で、セマグルチドの米国での特許切れを前に、深刻な売上集中リスクが一段と浮き彫りになりました。
- 業績見通しの引き下げとテクニカル指標の悪化: 経営陣が為替変動の影響を除く2026年の売上高見通しを最大6%の減少へと下方修正したことを受け、株価は50日および200日移動平均線を大幅に下回って推移しており、テクニカル指標は根強い売り圧力を示しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。