


10月14日のNVIDIA Corp (NVDA) 値動きは3.30%下落:値動きの背後にある要因



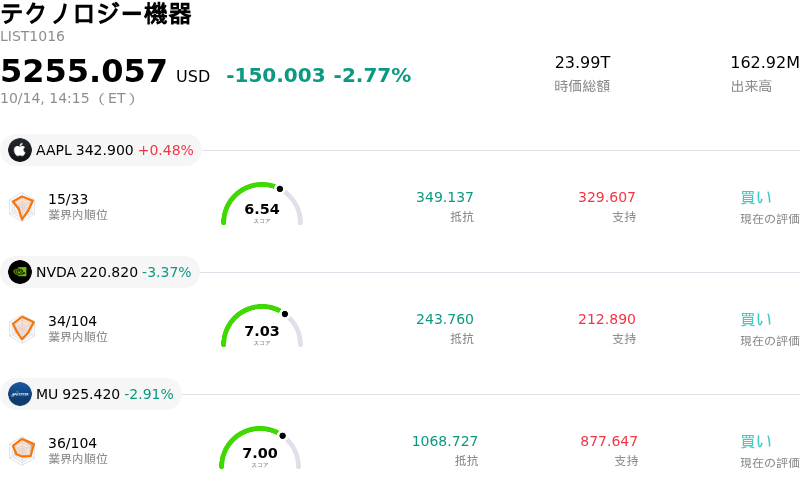
NVIDIA Corp (NVDA) 値動きは3.30%下落しました。テクノロジー機器セクターは2.77%下落しています。この企業は業界平均を下回りました。セクター内の売買代金上位3銘柄:Apple Inc (AAPL) 上昇 0.42%、NVIDIA Corp (NVDA) 下落 3.30%、Micron Technology Inc (MU) 下落 2.79%。
本日のNVIDIA Corp(NVDA)の株価下落の要因は何ですか?
最近のエヌビディア株の下落は、予想を上回るインフレ指標を受けて米国債利回りが上昇し、高成長のハイテク株全般に売りが広がったという、より広範なマクロ経済上の逆風を反映しています。巨額の長期的な設備投資と密接に結びついた高バリュエーションの市場リーダーであるエヌビディアは、金利見通しの変化に対して特に敏感です。債券利回りの上昇はハイテク分野全体のPER(株価収益率)マルチプルを圧迫し、エンタープライズ向けAIスタック全般の資金調達コストを引き上げるため、リスクオフの取引局面において機関投資家が保有比率を減らす動きにつながっています。
日中のボラティリティは、市場参加者がハイテク株のバリュエーションや世界的な人工知能(AI)インフラ構築に必要な資本集約度を再評価するなか、半導体株全般に広がったセクター全体の圧力によって一層増幅されました。主要な業界企業による負債に頼った設備投資への厳しい見方やメモリーサプライチェーンにおける動向の変化も、過去最高値圏にあった同社株の最近の堅調な推移を受けた利益確定売りを加速させました。短期的な調整にもかかわらず、世界的な半導体サミットで提示された広範な業界指標は、ロジックおよび高帯域幅メモリー(HBM)アーキテクチャに対する数年にわたる堅調な需要成長を示しています。
事業運営の観点から、エヌビディアは継続的な技術実行と株主還元を通じて中核市場での優位性を強化し続けています。同社は最近、半導体製造向けの強化されたコンピューティングライブラリ、次世代アーキテクチャ向けのオープンインフラストラクチャ設計、地域的な研究イニシアティブへの重点投資などにより、ハードウェアおよびソフトウェアのロードマップを拡充しました。数十億ドル規模の拡大された自社株買いプログラムと底堅いデータセンター需要に支えられ、マクロ経済起因のボラティリティにもかかわらず、エヌビディアの中長期的な成長シナリオは構造的な追い風によって引き続き維持されています。
NVIDIA Corp(NVDA)のテクニカル分析
技術的に見ると、NVIDIA Corp (NVDA)はMACD(12,26,9)の数値が-2.641で、中立のシグナルを示しています。RSIは43.193で中立の状態、Williams%Rは99.609で売られ過ぎの状態を示しています。ご注意ください。
NVIDIA Corp(NVDA)のメディア報道
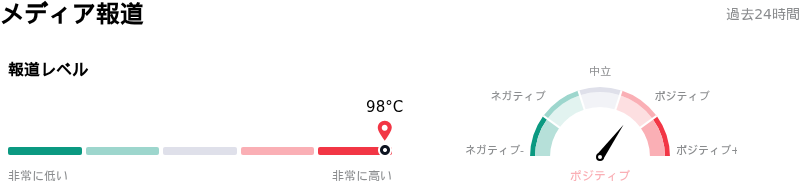
メディア報道に関して、NVIDIA Corp (NVDA)はメディア注目度スコア98を示しており、メディア注目度は非常に高いレベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
NVIDIA Corp(NVDA)のファンダメンタル分析
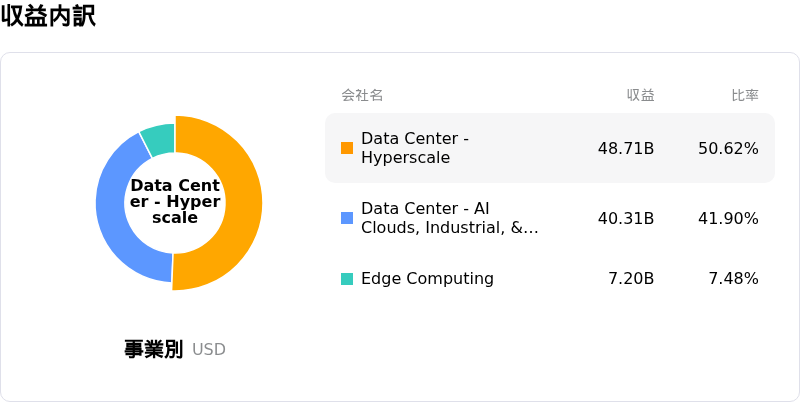
NVIDIA Corp (NVDA)はテクノロジー機器業界に属しています。最新の年間売上高は$215.94Bで、業界内で1位です。純利益は$120.07Bで、業界内では1位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$324.55、最高は$515.00、最低は$180.00です。
NVIDIA Corp(NVDA)に関する詳細
企業固有のリスク:
- 中国のAI市場シェア低下:IDCのレポートによると、米国の厳しい輸出規制により、2026年上半期の中国データセンター向けAIチップ市場におけるエヌビディアのシェアは34%に急落し、出荷量は前年同期比44%減となりました。ファーウェイをはじめとする中国国内のライバル企業がその穴を埋めており、今後の中国におけるデータセンター向けコンピューティング売上高がゼロになるという経営陣の見通しを裏付ける結果となっています。
- ハイパースケーラーによる代替と内製カスタムシリコンの台頭:主要な企業顧客やクラウドサービスプロバイダーは、専用の推論ワークロードに対応するため、マイクロソフトのMaia 300といった自社製AIプロセッサの導入を加速させています。このように拡大する代替シリコンのエコシステムは、エヌビディアの長期的なGPU価格決定力や市場シェアに対して構造的な脅威をもたらしています。
- メモリコスト高騰による粗利益率の圧迫:業界アナリストは、高帯域幅メモリ(HBM)の継続的な価格上昇が粗利益率を圧迫しており、今後の四半期で71%〜72%付近で底を打つと予想されていると警告しています。さらに、エヌビディアは総額2,790億ドルに及ぶ巨額の長期供給契約を抱えており、ハイパースケーラーの設備投資成長が減速した場合、在庫過剰リスクに晒される可能性があります。
- 輸出管理コンプライアンスと不正流出への監視強化:ペーパーカンパニーを経由した規制対象のBlackwellやHopper GPUの外国主体への不正流出を巡り、米司法省による最近の起訴や上院の調査が行われたことで、販売チャネルに対する厳格な監視が求められています。規制に伴う手続きの煩雑化や監査要件の強化は、正規の買主にとって納品リードタイムの長期化や運用上のコンプライアンスコストを高めるリスクとなっています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。