


10月13日のOracle Corp (ORCL) 値動きは3.11%上昇:完全な分析



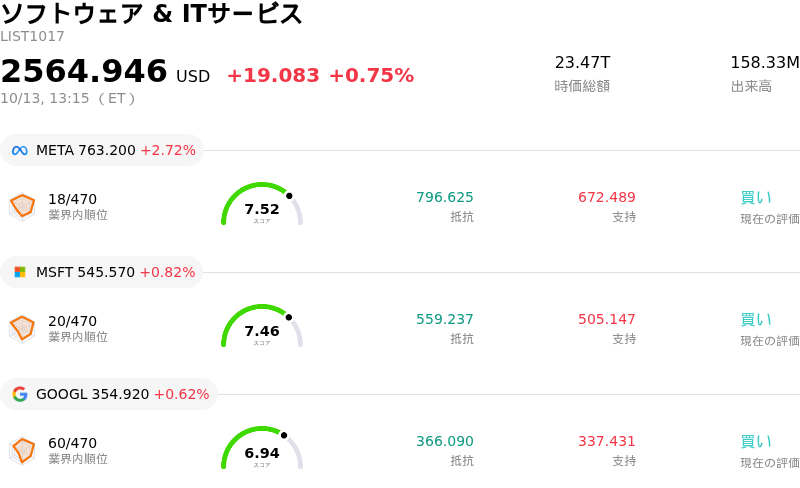
Oracle Corp (ORCL) 値動きは3.11%上昇しました。ソフトウェア & ITサービスセクターは0.75%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 2.72%、Microsoft Corp (MSFT) 上昇 0.82%、Alphabet Inc Class A (GOOGL) 上昇 0.62%。
本日のOracle Corp(ORCL)の株価上昇の要因は何ですか?
オラクルは、人工知能(AI)インフラ拡張に関する重要な事業および戦略上の進捗を市場が消化するなか、日中に顕著なボラティリティを伴いながらも堅調な株価上昇モメンタムを示しました。上昇の主な牽引役となったのは、ニューメキシコ州にある同社の旗艦AIデータセンター・キャンパス「プロジェクト・ジュピター」向けに、エルパソ・エレクトリックとの長期エネルギーサービス契約の提案を発表したことです。初期の稼働開始に向けた電力供給策を確保するとともに、主要エネルギー源としてのブルーム・エナジーの位置付けを再確認したことで、オラクルは電力網やパイプラインの最近の遅延を踏まえた事業の実行タイムラインに対する投資家の懸念を和らげました。
この好材料に加え、最近の規制当局への届出書類で取締役による数百万ドル規模の自社株買いが明らかになったことも、内部関係者からの高い信任を示す材料となりました。機関投資家や押し目買いを狙う投資家は、割安となったバリュエーションをとらえて買いポジションを構築し、6,000億ドルを超えるオラクルの巨額な残存履行義務(RPO)の受注残を根拠として挙げました。AI取引先の収益性や設備投資に伴う負債への懸念は、オラクルの積極的なクラウド容量への投資が持続的な長期的収益へと着実に変換されるという確信の高まりによって一部相殺されました。
ハイテクセクター全般のリバランスやデータセンター調達資金を巡る議論の継続による日中の値動きのブレにもかかわらず、株価の上昇軌道は買方意欲の再燃を映し出しています。オラクルが電力供給課題への対応とクラウドインフラ戦略の実行を進めるなか、機関投資家の関心は資本投下の効率性と四半期クラウド売上高の成長トレンドに集中し続けています。
Oracle Corp(ORCL)のテクニカル分析
技術的に見ると、Oracle Corp (ORCL)はMACD(12,26,9)の数値が0.231で、中立のシグナルを示しています。RSIは49.580で中立の状態、Williams%Rは29.984で買いの状態を示しています。ご注意ください。
Oracle Corp(ORCL)のメディア報道
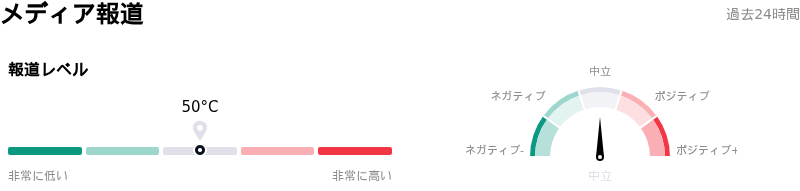
メディア報道に関して、Oracle Corp (ORCL)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在中立ゾーンにあります。
Oracle Corp(ORCL)のファンダメンタル分析
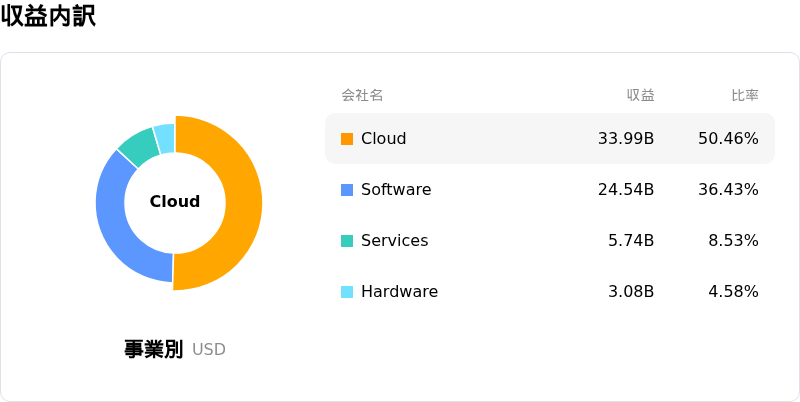
Oracle Corp (ORCL)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$67.36Bで、業界内で8位です。純利益は$16.98Bで、業界内では6位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$246.26、最高は$400.00、最低は$110.00です。
Oracle Corp(ORCL)に関する詳細
企業固有のリスク:
- OpenAIに関する取引先リスクおよび受注残高の収益化リスク:主要クラウド顧客であるOpenAIの年換算売上高が、従来予想の680億〜700億ドルを大幅に下回る500億ドルにとどまったとする最近の報道を受け、取引先の支払能力や契約履行に対する機関投資家の懸念が高まっています。これは、オラクルの6640億ドルに及ぶ残存履行義務(RPO)の受注残高のうち、約3000億ドルをOpenAIが占める中、その収益化のペースを直接脅かすものとなっています。
- データセンターの遅延および運営コストの増大:ニューメキシコ州における出力2.45 GWの「プロジェクト・ジュピター」AIキャンパス向けパイプラインルートが規制当局により却下されたことで、オラクルはインフラパートナーへの不可抗力(フォースマジュール)の通知や、標準コストの約4倍に上る天然ガスのトラック輸送検討を余儀なくされています。さらに、ポートワシントン拠点における電力供給の課題により、複数年にわたるプロジェクトの収益計上が2027年まで遅れるリスクが生じています。
- 深刻なフリーキャッシュフローの悪化およびバランスシートのレバレッジ上昇:四半期として過去最高となる285億ドルの設備投資を実行したことで、フリーキャッシュフローはマイナス54億ドルに転落し、2880億ドルの簿外リース債務に加えて有利子負債は1550億ドルを超えて拡大しました。これによりクレジット・デフォルト・スワップ(CDS)スプレッドが過去最高を更新し、格付け引き下げリスクが高まっています。
- 構造的な売上総利益率の悪化および事業再編費用:従来の利益率が高い企業向けソフトウェアから、資本集約的で利益率の低いクラウド・インフラストラクチャ(OCI)ホスティングへの急速な収益構成の変化に加え、2026年事業再編計画に関連して最大21億ドルの費用が見込まれることが、短期的な営業利益率に大きな下押し圧力をかけています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。