


10月12日のAccenture PLC (ACN) 始値は3.08%上昇:主な推進要因が明らかにされました



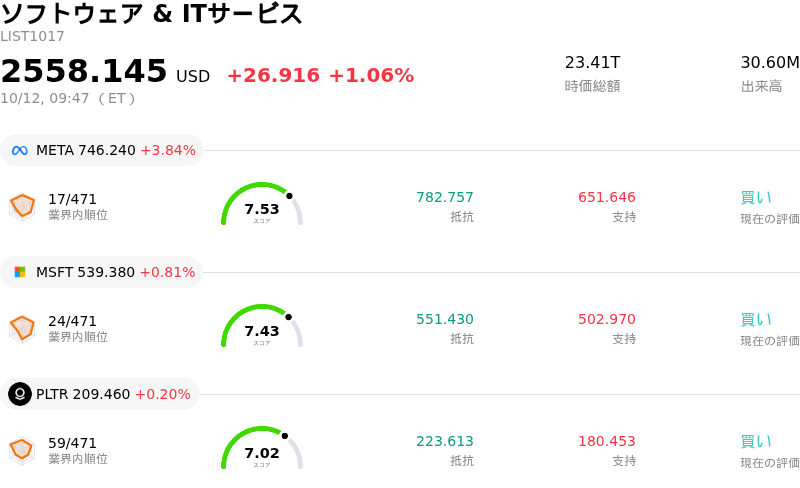
Accenture PLC (ACN) 始値は3.08%上昇しました。ソフトウェア & ITサービスセクターは1.06%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Meta Platforms Inc (META) 上昇 3.84%、Microsoft Corp (MSFT) 上昇 0.81%、Palantir Technologies Inc (PLTR) 上昇 0.20%。
本日のAccenture PLC(ACN)の株価上昇の要因は何ですか?
機関投資家が力強いファンダメンタルズ要因と拡大するエンタープライズ向けテクノロジーパートナーシップの相乗効果を織り込む中、アクセンチュアの株価は日中に顕著な値動きを見せながらも上昇して取引された。会社予想の売上高レンジを上回り、堅調な利益成長を達成した第4四半期決算を受けて、このITコンサルティング大手に対する市場心理は一段と好転している。生成AIによる変革やデジタルコアの刷新に対する企業需要は請求可能なプロジェクトへと順調に移行しており、過去最高を記録した大型顧客からの受注や、グローバル企業での導入加速がそれを裏付けている。
株価の上昇モメンタムを支える主な要因は、企業向けAIの導入を収益化するアクセンチュアの能力に対する見通しが明確になってきたことにある。企業のIT裁量的支出全体は引き続き慎重に管理されているものの、大規模な企業変革契約やマネージド・サービス契約が安定した売上見通しをもたらしている。デル・テクノロジーズをはじめとするハードウェアやクラウドのパートナー企業との戦略的ビジネスグループの拡大など、最近の発表は、ハイブリッドAIおよびソブリンAIインフラにおける不可欠な統合パートナーとしての同社の地位を浮き彫りにしている。さらに、自社株買いや配当を通じた大規模な株主還元に対する経営陣のコミットメントが、フリーキャッシュフローの創出能力に対する機関投資家の信頼をさらに高めている。
中期的なオーガニック成長見通しや、AIによる効率化が従来のコンサルティングモデルに及ぼす影響について議論が続いているものの、バイサイド投資家はアクセンチュアの市場シェア拡大とエコシステム内の深いパートナーシップに着目している模様だ。日中の取引では、複雑なAIの本格導入を実行できる優良なテクノロジーサービス大手への活発なローテーションが見られた。長期的な企業顧客が実験的なAIパイロット運用から大規模な実用展開への移行を加速させる中、アクセンチュアは非常に大きな市場需要を取り込む優位な位置を占めており、短期的な株価変動の中でも底堅い上昇モメンタムを維持している。
Accenture PLC(ACN)のテクニカル分析
技術的に見ると、Accenture PLC (ACN)はMACD(12,26,9)の数値が5.035で、買いのシグナルを示しています。RSIは66.255で中立の状態、Williams%Rは22.677で買いの状態を示しています。ご注意ください。
Accenture PLC(ACN)のメディア報道
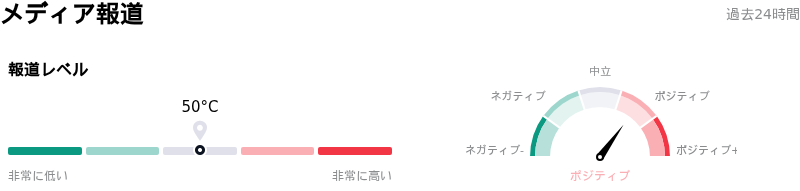
メディア報道に関して、Accenture PLC (ACN)はメディア注目度スコア50を示しており、メディア注目度は中程度レベルです。全体の市場センチメント指数は現在強気ゾーンにあります。
Accenture PLC(ACN)のファンダメンタル分析
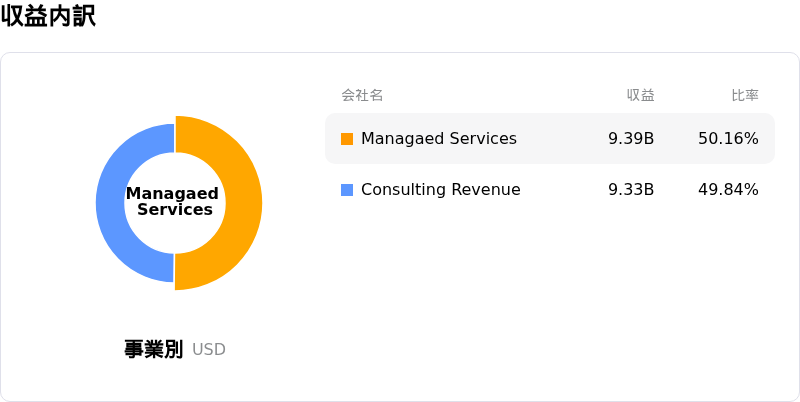
Accenture PLC (ACN)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$74.18Bで、業界内で6位です。純利益は$8.37Bで、業界内では13位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$229.65、最高は$329.00、最低は$185.00です。
Accenture PLC(ACN)に関する詳細
企業固有のリスク:
- オーガニック成長の減速と裁量的IT支出の軟調さ:最近の財務更新情報およびウォール街のリサーチ調査によると、オーガニック売上高成長率はほぼ横ばい(約1%)にとどまっており、企業向けコンサルティングやIT支出サービス全体での顧客の慎重姿勢の継続と意思決定の遅れを反映しています。
- 営業キャッシュフローの圧迫とレバレッジの上昇:米証券取引委員会(SEC)のForm 8-K開示文書によると、第4四半期の営業キャッシュフローは前年同期の39億1,000万ドルから31億ドルに減少した一方、長期負債は約100億ドルと倍増し、フリー流動性の縮小と資本配分リスクの増大を招いています。
- アナリストの格下げとバリュエーションの乖離:グッゲンハイムを含む機関投資家向け証券会社は、近年の株価マルチプルの拡大が実質的な需要によって裏付けられていない懸念からアクセンチュアの投資判断を引き下げており、決算を受けた株価下落に対して同社株が脆弱な状態となっています。
- 生成AIによる中核サービスへの破壊的影響:企業顧客による社内用生成AIツールの導入が進むにつれ、従来型のIT統合やカスタム開発部門における課金可能時間や報酬実現率が脅かされており、構造的リスクが高まっているとアナリストは指摘しています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。