


10月9日のSnowflake Inc (SNOW) 値動きは3.56%上昇:値動きの背後にある要因



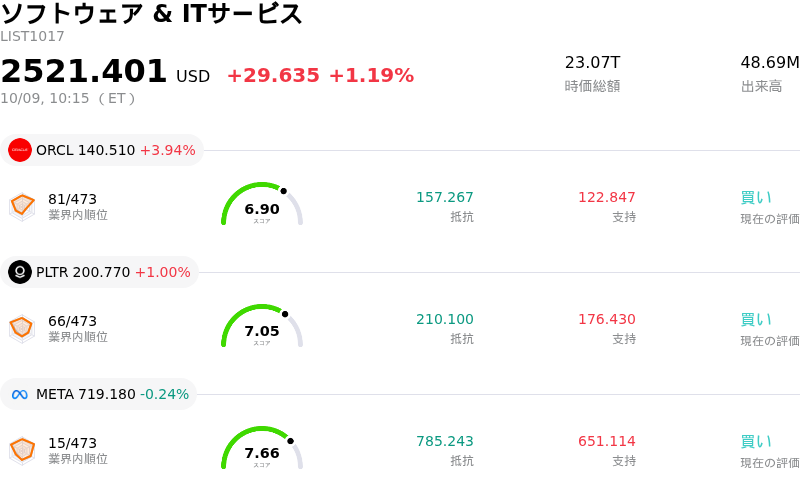
Snowflake Inc (SNOW) 値動きは3.56%上昇しました。ソフトウェア & ITサービスセクターは1.19%上昇しています。この企業は業界平均を上回りました。セクター内の売買代金上位3銘柄:Oracle Corp (ORCL) 上昇 3.89%、Palantir Technologies Inc (PLTR) 上昇 1.00%、Meta Platforms Inc (META) 下落 0.27%。
本日のSnowflake Inc(SNOW)の株価上昇の要因は何ですか?
エンタープライズ向け人工知能(AI)およびクラウドデータインフラ市場における堅調なモメンタムを捉えた機関投資家の買いが入り、スノーフレイク(Snowflake Inc.)は日中の目立った値動きを伴って上昇した。この上昇トレンドは、同社の製品売上高成長の加速、堅調な残存履行義務(RPO)、自律型ワークフローツールにおける存在感の拡大に対する市場の継続的な信頼を反映している。自動化の主要企業とのシームレスな統合パートナーシップをはじめとする最近の戦略的製品開発は、企業顧客が独自のAIアプリケーションの学習や導入に向けて非構造化データを集約するなか、スノーフレイクの価値提案を一段と強固にしている。
ウォール街のセンチメントは、同社株にとって継続的な追い風となっている。大手投資会社による一連の強気のリサーチレポートや目標株価の上方修正では、同社プラットフォームの優れた消費ダイナミクスと、エンタープライズ・ソフトウェア分野における高い競合優位性が強調された。さらに、戦略的AI投資やデータアーキテクチャ拡張のための流動性確保を目的とした、発行規模を拡大してのシニア転換社債の発行成功を受け、機関投資家は経営陣の積極的なバランスシート最適化策を好感した。
取引時間を通じて見られた日中のボラティリティは、主に市場ノイズの消化や短期的な利益確定売りに起因するものだった。Rule 10b5-1に基づく事前計画通りの役員による株式売却や、株式の需給悪化懸念の残りから生じた軽微な売り圧力は、市場で迅速に吸収された。ソフトウェアセクター全体の値動きがまちまちとなるなか、スノーフレイクは明確な相対的強さを発揮し、堅調な売買高を背景に押し目買いが積極的に入って株価を下支えした。
今後について、スノーフレイクはクラウド移行や業務自動化に向けた企業IT予算の拡大を享受する絶好の位置につけている。過去の水準と比較して高水準にあるバリュエーション倍率により、引き続き高い事業執行力が要求されるものの、着実な消費の伸び、戦略的パートナーとの連携拡大、および強固な流動性の組み合わせは、機関投資家による長期的な支援に向けた確固たる基盤を提供している。
Snowflake Inc(SNOW)のテクニカル分析
技術的に見ると、Snowflake Inc (SNOW)はMACD(12,26,9)の数値が1.207で、買いのシグナルを示しています。RSIは63.921で中立の状態、Williams%Rは2.574で買われ過ぎの状態を示しています。ご注意ください。
Snowflake Inc(SNOW)のファンダメンタル分析
Snowflake Inc (SNOW)はソフトウェア & ITサービス業界に属しています。最新の年間売上高は$4.68Bで、業界内で69位です。純利益は$-1.33Bで、業界内では605位です。会社概要
過去1か月で複数のアナリストが同社を買いと評価しました。目標株価の平均は$425.29、最高は$525.00、最低は$110.00です。
Snowflake Inc(SNOW)に関する詳細
企業固有のリスク:
- データセキュリティ侵害の疑惑:脅威アクターが顧客インスタンスを標的にし、Snowflakeのクラウド環境に関して恐喝請求を行ったとの報道を受けて日中の株価ボラティリティが急増し、公式には否定されたものの、企業の評判リスクやプラットフォームのセキュリティ懸念が再燃しました。
- AI計算コストによる売上総利益率の圧迫:経営陣が製品売上総利益率の見通しを75%から74%に引き下げたことは、エンタープライズ向けAIモデルやエージェント型ワークフローの駆動に必要な高コストのクラウドインフラが利益率の重荷となっていることを浮き彫りにしています。
- 役員・取締役による継続的な株式売却:SEC(米証券取引委員会)への提出書類(Form 4およびRule 144)により、10月7日にブノワ・ダージュヴィル取締役の信託口座が5万株を売却した件を含め、数百万ドル規模のインサイダー売りが続いていることが明らかになり、株価の上値圧迫要因および市場の警戒感につながっています。
- 増額された転換社債による株式希薄化の懸念:37億5000万ドルに増額されたゼロクーポン優先転換社債の発行完了は、将来的な株式の希薄化や資本構成の複雑化に対する機関投資家の懸念を高めています。
この記事の一部はAIによって生成・翻訳され、人間によるレビューを経ています。これは一般的な情報提供の目的でのみ使用されており、投資アドバイスを構成するものではありません。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。